


 APP下载

IMF发布最新《世界经济展望》揭示AI投资热潮!什么信号?




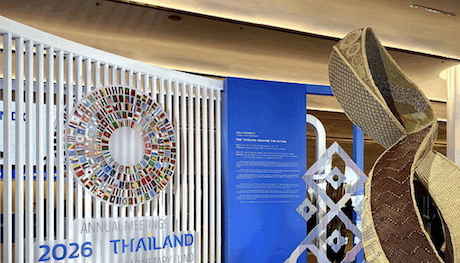
2026年10月12日,曼谷。约18,000名来自IMF 191个成员国的财政官员、央行行长和私营部门代表,参加了IMF与世界银行集团的年度会议。
IMF总裁格奥尔基耶娃在会议首日发表了一段值得反复咀嚼的讲话。她把AI投资热潮定性为一场“需求冲击”,也是一场“投资冲击”,使亚洲先进经济体增长提高0.5到1个百分点,亚洲新兴经济体增长提升0.2到0.8个百分点。她说:“尽管受到能源供应冲击的拖累,但受惠于这股加速成长的动能,全球经济仍可维持3%成长率。”
3%。这个数字是理解本次年会两份核心报告的关键锚点。
一、《世界经济展望》:3%的增速,两股力量的拉扯
IMF在7月更新的《世界经济展望》中,将2026年全球增速预测定在3.0%,较4月下调0.1个百分点;2027年回升至3.4%。
这个数字的实质,是两股反向力量相互抵消后的净结果。
第一股力量是中东战争引发的负面供应冲击。IMF明确指出,全球经济对战争冲击的抵御能力“好于预期”,商品价格、通胀预期和金融条件的剧烈波动暂时受到限制。但报告同时给出了一个关键警告:这种抵御力“在很大程度上归功于商业和战略库存的持续消耗”,从而为全球经济提供了“短暂的缓冲”。库存是有限的,缓冲终将耗尽。
第二股力量是AI的迅猛进步和广泛部署。IMF的表述是,AI“显著加速了全球科技周期的动能,创造了强劲的需求动力”。格奥尔基耶娃的定性更为直接:“AI,不论你爱它或恨它,它都已经在这里了。”她将其形容为一场“缓慢推进的海啸”。
两股力量的拉扯,导致了全球经济版图的急剧分化。
发达经济体中,美国是AI需求红利最大的受益者。IMF预计美国2026年和2027年分别增长2.3%和2.2%,在净能源出口国地位之外,还享有财政支持、宽松金融条件以及与科技相关的商业投资和生产力增长的多重顺风。欧元区则深受高昂能源价格和消费者信心疲软拖累,2026年增长预测被下调0.2个百分点至0.9%,德国仅0.7%,法国0.6%,意大利0.5%。
新兴市场中,中国展现出强大的韧性,受公共基础设施投资以及高科技制造业和出口激增推动,2026年增速预计4.6%。印度以6.4%的增速继续领跑主要经济体。但中东和中亚地区因战争的直接冲击,2026年增长率被大幅下调1.2个百分点至0.7%。
IMF向美国、中国和欧洲提出了三项结构性建议:美国需要提高储蓄并改善财政赤字,中国应扩大国内消费,欧洲则需增加投资,以改善生产、消费与资本配置之间的落差。
二、《全球金融稳定报告》:被忽略的三条裂缝
如果说《世界经济展望》讲的是增长故事,那么《全球金融稳定报告》讲的是风险故事。而后者的信息密度,远高于前者。
IMF货币与资本市场部主任Tobias Adrian在发布会上给出的核心判断是:市场运行有序,银行业不是担忧所在,但“韧性并非在所有情况下都得到保证”。 他列出的三大脆弱性是:高企的公共与私人债务、展期风险,以及银行-主权关联。
但真正值得反复咀嚼的,是报告中对三条“风险放大渠道”的聚焦。
第一条裂缝:非银行杠杆的隐性积累。
Adrian明确指出:“随着政府发行更多债务,大量非银行机构介入。”报告对杠杆化投资者的关注尤为突出,包括对冲基金和杠杆化的交易所交易基金。这些机构杠杆率居高不下,可能通过强制去杠杆和流动性压力加剧市场波动。
这条裂缝之所以危险,在于它的隐蔽性。 银行体系的杠杆受到巴塞尔协议的约束,受到监管者的日常审查。但非银行机构的杠杆,尤其是私募信贷和对冲基金领域的杠杆,长期以来处于监管的灰色地带。IMF在2026年10月专门发布了《全球金融稳定报告》第二章,主题正是“对冲基金与金融稳定”。这说明IMF已经将这个问题从边缘推到了核心。
第二条裂缝:AI相关投资的“杠杆与互联”。
Adrian在列举风险领域时,将“科技相关投资”与私人信贷并列,并特别强调“我们尤其关注这些领域的杠杆和互联性”。
“互联性”这个词是关键。 AI基础设施投资涉及芯片制造商、云服务商、数据中心运营商、电力供应商、私募信贷基金和保险公司。每一个环节都在通过债务相互连接。当SpaceX、博通、甲骨文在一周内合计寻求逾1500亿美元融资,当博通-Anthropic的600亿美元债务结构中420亿美元依赖博通的A-级信用背书,而180亿美元次级债务的推出绑定在Anthropic的IPO上时,这条链条的脆弱性就变得清晰了。
Adrian还特别提到了AI带来的网络安全风险,称其“需要被谨慎管理”。这不是一个技术问题,这是一个金融稳定问题。
第三条裂缝:政策空间的系统性耗尽。
这是Adrian在发布会上着墨最多的一点。他的原话是:“当我们回顾过去五六年,政府经常用政策空间来支持金融稳定。但政策空间在许多国家已经被耗尽。”
“政策空间被耗尽”意味着什么? 它意味着下一次冲击来临时,各国政府可用的工具比五年前更少。财政赤字已经高企,利率仍处于历史高位,央行的资产负债表尚未完全收缩。当风险放大渠道开始运转时,政策制定者可能面临“想救但救不动”的局面。
Adrian给出的应对框架很务实:“政策制定者的任务不是预测冲击。这很难。而是要确保脆弱性被控制、被理解,并且在出现不稳定时能够采取行动。”这与IMF过去“预判危机”的定位形成了微妙区别——从预测转向准备。
三、新兴市场的双重暴露:非银行资本与套利交易
《全球金融稳定报告》第二章的主题是“新兴市场的资本流入:全球非银行投资者的作用”。IMF的结论是:跨境证券投资大量流入新兴市场,主要由非银行机构充当中介。这类资金流动带来了机遇,但也导致了对全球风险情绪变化的敏感度上升。
“敏感度上升”的机制是:在非银行机构中,对冲基金和投资基金对全球风险变化的反应最为强烈。被动型共同基金和ETF的敏感度最高。 在全球市场承压时期,依赖这类投资者的新兴市场会面临更为紧缩的金融环境。
这意味着,新兴市场正在用一种“更不稳定”的资金结构,去支撑“更需要稳定”的发展需求。 当Adrian在发布会上警告“套利交易平仓和资本外流可能放大货币贬值压力”时,他描述的不仅是一个风险场景,是一个已经多次发生的现实。
四、韧性之下,裂缝在扩大
IMF曼谷年会的两份核心报告,传递了一个看似矛盾的信息组合。
《世界经济展望》说:全球经济增速维持在3%,AI投资正在成为抵消能源冲击的关键力量。这是一个关于“韧性”的故事。
《全球金融稳定报告》说:非银行杠杆在积累,AI相关投资的债务链条在拉长,政策空间在耗尽。这是一个关于“裂缝”的故事。
两个故事都是真的。而它们之间的张力,才是当前全球经济最真实的写照。
AI的“需求冲击”正在为增长提供缓冲,但同时也在为金融体系注入新的杠杆和互联性。能源冲击的“供给端”影响被库存消耗暂时遮蔽,但库存不是无限的。政策空间在过去五六年里被反复动用,如今余额已经不多。
格奥尔基耶娃说AI是一场“缓慢推进的海啸”。海啸的危险不在于它到来的那一刻,而在于它到来之前,没有人确切知道哪一段海岸线最脆弱。IMF的报告已经把最脆弱的几段海岸线标注了出来——非银行杠杆、AI债务互联、新兴市场非银行资本依赖。接下来的问题是,标注之后,有没有人真正去加固。
