


 APP下载

周小川预警AI投资失败风险:真正的危机在金融传导




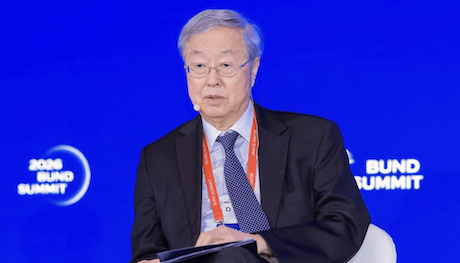
前中国人民银行行长周小川,提出应当开展研究并做好预案,应对人工智能相关投资失败可能带来的金融风险。
这句话听起来平和,但它触及了一个被市场刻意忽略的问题。
过去两年,关于AI的讨论集中在两个方向:技术能走多远,估值有没有泡沫。但周小川的问题更靠前一步:如果AI投资失败,损失由谁承担,风险会传导到哪里?
这不是唱空AI。这是一个金融稳定领域的从业者,在问一个最基础的问题:钱从哪里来,失败后怎么收场。
一、AI投资的融资结构,已经变了
要理解周小川为什么现在提这件事,需要先看AI投资的资金来源发生了什么变化。
早期AI投资主要靠科技巨头的自有现金流。微软、谷歌、Meta用广告和云业务的利润支撑资本开支,即便投资失败,损失也停留在公司内部,不会外溢到金融体系。
但现在,融资结构正在变化。超大规模云厂商2026年资本开支预计合计约7370亿美元,大量依赖债务融资。据高盛预估,五大云厂商今年合计发行债务有望达到2500亿美元,明年将推升至4000亿美元。AI相关企业债发行量今年已接近5000亿美元。
更值得警惕的是表外结构。Meta在路易斯安那州的Hyperion数据中心项目,约300亿美元资产承载了270亿美元债务,项目层面杠杆率90%,但这些债务并不直接列入Meta的资产负债表。穆迪发现,五家超大规模企业背负着约6620亿美元的未来数据中心租赁义务,尚未体现在资产负债表上。
当投资的钱从“自己的钱”变成“借来的钱”,失败的性质就变了。 用自己的钱投资失败,是利润表的损失;用借来的钱投资失败,是资产负债表的危机。
二、失败如何传导:一条被低估的链条
AI投资失败,不会只停留在AI公司。
第一条传导链:债务违约。 当AI需求不及预期,数据中心的租金收入无法覆盖债务利息,SPV和合资企业就会面临违约。违约的损失由谁承担?银行、私募信贷基金、保险公司,以及购买了相关债券的机构投资者。
第二条传导链:抵押品贬值。 AI数据中心和GPU是这些债务的抵押品。如果AI投资失败,GPU的二手价值会大幅下跌,数据中心的估值也会缩水。抵押品贬值会触发追加保证金,迫使借款人抛售资产,进一步压低价格。这是一个自我强化的负反馈。
第三条传导链:信贷收缩。 当银行和私募信贷在AI相关资产上遭受损失时,它们会收紧对整个科技行业的信贷。那些依赖债务融资的AI初创公司,会在最需要钱的时候发现借不到钱。这不是因为它们的业务不行,而是因为整个信用链条在收缩。
第四条传导链:财富效应。 美国家庭股票配置比例已达49%的历史新高。AI相关股票在家庭资产中的占比显著上升。如果AI投资失败引发股市下跌,财富效应会反向作用,消费收缩,经济放缓,进一步恶化AI企业的收入预期。
这四条链条合在一起,就是周小川所说的“金融风险”。它不是AI技术本身的风险,是AI投资的融资结构所内含的系统性风险。
三、为什么现在提预案:因为时间窗口在收窄
周小川的讲话,有一个隐含的时间判断。
当前AI投资仍在高速扩张期,融资渠道尚未关闭,市场情绪尚未逆转。这个阶段是建立预案的最佳窗口。 一旦投资失败开始暴露,信用链条开始收缩,再建立预案就来不及了。
这与2008年的教训直接相关。次贷危机爆发前,监管者和金融机构都看到了房地产市场的风险,但没有人建立应对“风险同时爆发”的预案。当雷曼兄弟倒闭时,整个体系才发现,没有人知道风险到底分布在哪里,也没有人知道损失会传导到哪一步。
AI投资的复杂性,比次贷更高。 风险分布在科技巨头的表外、私募信贷的基金里、保险公司的资产端、以及全球投资者的组合中。如果不提前做压力测试和风险 mapping,失败发生时,监管者连“风险在哪里”都说不清楚。
预案的核心,不是阻止AI投资,而是确保失败发生时,损失可以被有序吸收,而不是引发系统性恐慌。 这可能包括:对AI相关债务的集中度监测、对表外结构的透明度要求、对私募信贷参与AI融资的杠杆约束、以及金融机构的压力测试情景设计。
四、对投资者的含义:从“赌成功”到“管理失败”
周小川的讲话,对投资者提供了一个不同于主流的思考框架。
主流框架关注的是“AI能创造多少价值”。这个框架假设AI会成功,问题只是成功的时间点和受益者。但周小川的框架关注的是“如果失败,损失有多大,由谁承担”。这个框架不假设AI一定失败,它要求投资者为失败的可能性定价。
对投资者而言,这意味着三件事。
第一,关注AI资产的融资结构,而非只关注技术叙事。 一家用自有现金流投资AI的公司,和一家用90%杠杆投资AI的公司,风险敞口完全不同。前者失败是利润损失,后者失败是生存危机。
第二,区分“技术风险”和“金融风险”。 AI技术可能成功,但金融风险可能提前爆发。如果一家AI公司因为债务融资断裂而在技术突破前倒下,它的技术成功与否,对投资者已经不重要了。
第三,把“预案”纳入投资决策。 当监管者开始讨论AI投资失败的预案时,意味着他们看到了市场没有定价的风险。这个信号本身,就值得被纳入投资组合的风险评估。
五、周小川的问题,比“泡沫”更根本
关于AI有没有泡沫的讨论,已经持续了两年。看多者说技术革命刚刚开始,看空者说估值已经透支未来。两种观点都有道理,但它们都停留在“价格”层面。
周小川的问题,跳出了价格层面。他问的是:当价格调整发生时,金融体系能不能吸收这个调整?
这个问题之所以重要,是因为AI投资的规模已经大到不能只用“股市调整”来消化。10.3万亿美元的基建投资、数千亿美元的债务融资、数万亿美元的股票市值——这些数字背后,是一个高度互联的金融网络。任何一环断裂,都可能引发连锁反应。
真正的风险,不是AI不成功。真正的风险,是AI成功之前,资金链先断裂。而周小川的提醒,是在资金链还绷得住的时候,先把安全网织好。
