


 APP下载

霍华德·马克斯:如果所有人都在谈论泡沫 那么泡沫可能还没破?




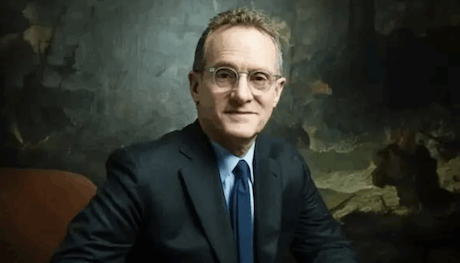
2026年10月18日,彭博社播出了一段对霍华德·马克斯的采访。这位曾精准预警2000年互联网泡沫、去年又宣布进入“泡沫观察”状态的橡树资本联席主席,给出了一个与当前市场情绪形成鲜明反差的判断:正因为。
他的原话是:“如果足够多的人都在谨慎地追问某个领域是否存在泡沫,那么完全有理由认为,即便它是泡沫,市场也会表现得很克制。”
这句话的逻辑,比表面看起来更锋利。
一、泡沫的三个标准,缺一不可
马克斯承认“泡沫”这个词本身是模糊的。但他给出了三个核心标准。
第一,估值明显脱离投资者的理性判断。 不是“看起来贵”,而是“用任何合理的假设都算不平账”。
第二,风险偏好与现实严重脱节。 投资者愿意为不确定的未来支付溢价,而这种溢价已经大到连乐观者都觉得不安。
第三,投资者情绪彻底失控。 马克斯用了一个极具画面感的描述:“有些人正在变得荒唐地富有,而任何没有参与其中的人都感到愚蠢,并为此懊悔不已。”
第三个标准,才是他判断泡沫是否成立的关键。
因为前两个标准可以用数据衡量——市盈率、市销率、杠杆率、信用利差。但第三个标准只能靠观察行为。当出租车司机开始给你推荐股票时,当“不参与”被等同于“失败”时,当风险被系统性忽略时,泡沫才真正成形。
马克斯的判断是:当前的AI热潮,满足第一个标准的某些部分,满足第二个标准的某些部分,但在第三个标准上,信号是混杂的。
二、23倍对65倍:估值数据说了什么
马克斯给出的估值对比,值得认真拆解。
当前五大科技股的远期市盈率约为23倍。2000年互联网泡沫顶峰时,这个数字是65倍。
23倍是什么概念?标普500的长期平均远期市盈率约为16至18倍。五大科技股23倍的估值,确实高于市场平均水平,但远没有到“离谱”的程度。相比之下,2000年的65倍,意味着投资者为每一美元的远期盈利支付了65美元——而这个盈利预期本身,往往建立在“互联网会改变一切”的宏大叙事上。
但马克斯并没有说“23倍所以不贵”。他说的是:23倍说明市场还没有进入“用任何理性假设都算不平账”的状态。 23倍的估值,可以用盈利增长来消化;65倍的估值,只能靠估值继续扩张来支撑。
这是一个重要的区分。高估值本身不是泡沫,高估值加上“无法被盈利增长消化”才是泡沫。 当前五大科技股的盈利增速,虽然可能放缓,但仍然为正。这意味着23倍的估值,存在被基本面逐步消化的可能性。而2000年的65倍,对应的盈利增速远不足以支撑估值,破裂只是时间问题。
三、“浑然不觉”的缺席:为什么讨论本身是信号
马克斯判断的核心,是“浑然不觉”这个状态。
真正的泡沫,投资者是不讨论泡沫的。 他们讨论的是“新范式”“这次不一样”“旧规则不适用了”。2000年,投资者讨论的是“互联网如何重塑经济”,而不是“互联网是不是泡沫”。2007年,投资者讨论的是“房价永远不会跌”,而不是“次贷是不是泡沫”。
当“泡沫”成为市场讨论的高频词时,意味着投资者对风险是有感知的。 这种感知本身,就会抑制泡沫的膨胀速度。因为投资者会谨慎、会分散、会对冲、会设置止损线。这些行为,虽然不能阻止价格下跌,但会减缓上涨的速度,也会在下跌时提供一定的缓冲。
当前的市场,确实存在FOMO——错失恐惧。马克斯承认这一点。但FOMO和“浑然不觉”是两个不同的状态。FOMO是“我知道有风险,但我怕错过上涨”;“浑然不觉”是“我不认为有风险”。前者是谨慎的贪婪,后者是盲目的狂热。
谨慎的贪婪,会制造波动,但不会制造系统性崩溃。盲目的狂热,才会。
四、鲁莽行为的信号:混杂,而非一致
马克斯承认,在“投资者鲁莽行为”这个维度上,信号是混杂的。
一面是鲁莽的信号。 杠杆ETF规模快速扩张,AI相关企业债发行量激增,部分科技公司的估值已经脱离传统框架,散户通过期权和杠杆工具参与市场的比例在上升。这些都是“风险偏好与现实脱节”的证据。
另一面是谨慎的信号。 达利欧公开警告AI泡沫,诺沃格拉茨等高调看空,市场对美联储加息的定价在升温,长端收益率突破5%后引发了一轮估值压缩。这些说明,市场并没有集体陷入“风险不存在”的幻觉。
混杂的信号,意味着市场处于一个“半清醒”的状态。 一部分投资者在追逐AI叙事,另一部分投资者在警告风险。这种状态,和2000年“几乎所有人都在追逐”的状态,有本质区别。
马克斯的判断是:半清醒的市场,不会以“一夜崩盘”的方式结束。它更可能以“反复震荡、逐步分化”的方式,让过度乐观的那部分投资者付出代价,而不是让所有人一起付出代价。
五、这个判断的风险在哪里
马克斯的框架是清晰的,但它有一个无法回避的盲区。
“浑然不觉”是一个事后才能确认的状态。 当泡沫破裂后回头看,所有人都可以说“当时市场浑然不觉”。但在泡沫膨胀的过程中,很难区分“浑然不觉”和“谨慎乐观”。
更关键的是,“所有人都在讨论泡沫”本身,可能是一种新的“浑然不觉”。 当投资者把“讨论泡沫”当作一种风险管理手段,以为“只要我在讨论,我就不是在泡沫里”,这种心态本身就可能是一种盲点。讨论风险,不等于管理风险。承认泡沫存在,不等于为泡沫破裂做好了准备。
2000年的教训是:在泡沫破裂前的最后六个月,市场上也有很多人在讨论“估值是否过高”。但这些讨论并没有阻止纳斯达克从5000点跌到1100点。讨论的密度,和泡沫的韧性,并不成反比。
六、对投资者的含义:从“判断泡沫”到“管理仓位”
马克斯的判断,对投资者有几个实际含义。
第一,不要把“泡沫是否存在”当作一个二元问题。 泡沫不是一个“有”或“没有”的状态,它是一个光谱。当前市场可能处于“轻度泡沫”或“局部泡沫”的状态,而不是“全面泡沫”。
第二,关注“被定价的风险”而非“被讨论的风险”。 当所有人都在讨论AI泡沫时,这个风险已经被部分定价了。真正危险的是那些“没有被讨论的风险”——比如,如果AI的盈利增长不及预期,哪些资产的估值会最先崩塌?如果长端利率继续上升,哪些高杠杆的AI项目会最先违约?
第三,仓位管理比时点判断更重要。 马克斯从来没有说过“现在不是泡沫,所以可以满仓”。他的框架是:如果你认为泡沫可能还没有全面形成,那么保持参与是合理的;但如果你同时认为估值已经不便宜,那么控制仓位、保留现金、避免过度杠杆,就是必要的防御。
七、泡沫的悖论
马克斯的判断,本质上是一个关于“泡沫的悖论”的陈述。
当泡沫被广泛讨论时,它破裂的时点会被推迟,但破裂的方式可能更加复杂。 因为讨论本身会抑制过度杠杆,但也会让投资者产生“我已经警惕了”的错觉。而真正的风险,往往藏在那些“已经被讨论过、所以被认为已经被管理”的角落里。
马克斯在2000年预警了泡沫,但他也没有精确预测到破裂的时点。他在去年进入“泡沫观察”状态,但至今没有宣布“泡沫已经破裂”。这恰恰说明,泡沫的判断从来不是一门精确的科学,而是一种关于概率和仓位的艺术。
对于投资者而言,马克斯的框架提供了一个有用的校准:不要因为所有人都在谈论泡沫,就认为泡沫不会破裂;也不要因为泡沫还没有破裂,就认为讨论泡沫没有意义。 真正的风险管理,不是预测泡沫何时破裂,而是在泡沫破裂时,确保自己还有足够的资本留在牌桌上。
“浑然不觉”是泡沫的最高阶段,但它不是泡沫的唯一阶段。 在半清醒的市场里,最危险的不是那些盲目追高的人,而是那些以为自己已经足够警惕、却仍然在不知不觉中承担了过多风险的人。
