


 APP下载

德国工业正在“自杀”?油价翻倍 企业破产潮




中东冲突持续发酵,再次把本就脆弱的德国能源体系推向风口浪尖,成品油价格大幅走高,这个欧洲第一大经济体还在持续消化多年前切断俄能源供应留下的后遗症。
德国联邦统计局公布的最新数据清晰展现了通胀压力的回升,9月国内成品油生产者价格同比大涨51.3%,环比涨幅达到8.2%,细分品类分化明显,取暖油价格同比飙升91.8%,车用燃料上涨48.6%,化工产业不可或缺的石脑油涨幅达到53.8%。
需要厘清的是,这一组统计口径为出厂端的生产者价格,不等同于加油站终端的零售标价,但上游成本的剧烈抬升,最终会沿着产业链逐步向下传导,挤压企业利润,也会慢慢转化为居民需要承担的生活成本。
能源板块整体价格同步上行,能源生产商价格同比上涨14.9%,天然气分销成本上涨15%,电力成本上涨8.2%,能源通胀已经渗透到整个能源供给链条。
原油进口的变化,直观体现价格冲击的威力。2026年前八个月,德国原油进口总量仅仅微降0.6%至4910万吨,但对应的进口支出大幅攀升21.7%,总额突破300亿欧元,也就是336亿美元,增量几乎全部来自国际油价上涨,而本轮油价上行的核心导火索就是中东冲突扰动全球关键航运通道。
9月德国整体生产者价格指数同比上涨6.7%,创下2023年3月以来最大单月涨幅,制造原材料、零部件价格上涨6.4%,机械设备价格上涨2.4%;即便剔除波动剧烈的能源分项,PPI 依旧同比上涨3.2%,说明成本压力已经不再局限于能源赛道,正向整个制造业扩散。
霍尔木兹海峡是全球油气贸易的命脉,冲突持续扰乱这片水域的航运秩序,直接推高全球基准油价,周二布伦特原油站上111美元每桶,创下五个月新高,WTI 原油也突破104美元。
有消息显示海湾地区原油运输量恢复至战前八成左右,但针对商船的袭击没有停止,市场始终无法彻底放下风险担忧。红海方向同样暗流涌动,沙特与胡塞武装之间摩擦升级,沙特石油设施遭遇袭击的风险、曼德海峡航运受阻的可能性,持续给能源市场注入不确定性。
两条全球能源要道同时承压,意味着德国想要依靠国际市场稳定能源采购成本,难度远超以往。
但不能简单将德国当下的能源困局全部归于本轮中东动荡,这场危机的伏笔早在2022年就已经埋下。伴随俄乌冲突升级,德国主动切断长期依赖的俄罗斯能源供给。
此前俄罗斯一度提供德国55%的天然气进口,如今直接进口量归零,供给结构彻底重构,气源转向挪威、荷兰、比利时以及美国液化天然气。
供给切换之后,德国需要承担远高于从前的采购成本,天然气价格最高达到过去的五倍。为了对冲涨价冲击,德国已经累计投入约500亿欧元用于能源纾困。
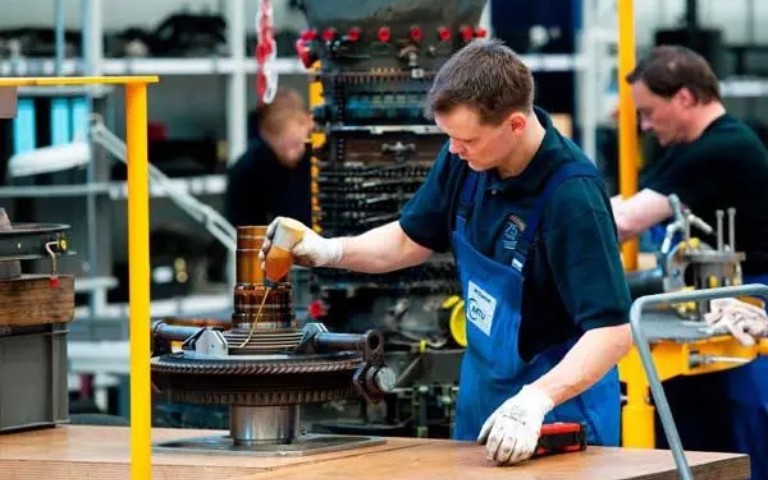
巨额补贴之下,经济依旧没有走出低迷,2026年上半年企业破产数量创下13年新高,大量高耗能制造业在高昂能源成本之下举步维艰。德国总理也公开承认,廉价俄气的消失,是本国能源困境的根源。
财政层面,德国还要同时扛起多重支出重担。柏林方面承诺向乌克兰提供总额960亿欧元的援助,落地规模1000亿欧元的国防重整计划,并且定下目标,在2029年把核心国防开支提升至 GDP 的3.5%。
持续加码的对外援助与军费投入,和国内民生、产业纾困形成资源争夺,不少声音批评政府优先军费而忽视本土经济和居民负担。这种政策取舍,直接反映在民意之中,总理的支持率在10月民调跌到仅有10%的历史低点。
其所属政党遭遇选举重挫,本土右翼政党支持率反超执政党联盟,而该右翼政党的核心主张之一,正是重启俄罗斯天然气进口。这意味着能源问题早已超越经济范畴,演变为深刻的国内政治矛盾。
默茨还能撑多久?战后七十年来,欧洲第一次把安全边界置于能源价格之上。但历史反复证明,当普通民众的暖气费和工厂的开工率成为政治议题时,任何宏大的地缘战略叙事都难以抵挡选票的审判。
那个再也回不去的廉价能源旧梦,正在将德国推向一场前所未有的政治地震。
