


 APP下载

华为「五界」为何走向散架




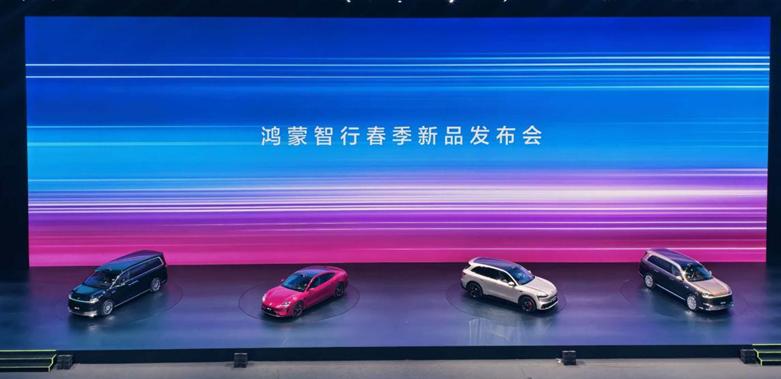
2026年的车圈热搜,被华为鸿蒙智行承包了。
9月15日,问界官宣“换一种活法”:产品定义、设计、营销、渠道、售后全部交回赛力斯,华为退居“赋能”。据经销商收到的通知,2027年1月1日起,问界撤出鸿蒙智行和华为门店。
10月8日,懂车帝一段测试视频再次炸场:三台全新尊界V800做100km/h紧急制动,刹车踏板支架全部断裂。江淮汽车当天盘中跌停,市值缩水约62亿元。
一个是最早的“亲儿子”闹单飞,一个是百万豪车踩断踏板。孤立看是两起事故,放在一起看,是同一套模式的必然结果。
我的判断很直接:鸿蒙智行不是运气不好,是“五界”这套模式从根上,就长不出长期主义。
问界“分家”,本质是一笔账算明白了
鸿蒙智行的玩法,说穿了是华为出技术与品牌,车企出厂房、产线、工人和库存。
华为拿走的是利润最厚的那一层:产品定义、品牌、渠道、智能化溢价。车企留下的,是最烧钱也最不性感的那些:建厂的钱、备料的钱、压库存的钱。
这笔账,赛力斯算明白了。
2026年1-8月,问界销量20.19万辆,同比下滑14%;7月、8月,赛力斯汽车销量连续两个月接近腰斩。卖得越多,越像“代工厂”——品牌是别人的,渠道是别人的,定价权是别人的,自己只负责垫钱和扛风险。
于是9月15日,双方同时官宣“新合作模式”,主导权交回赛力斯。官方话术叫“模式升级”,但谁都听得出弦外之音:利润大头和成本大头长期错配,这个联盟已经松了一半。
证券时报的评论说得很直白:车企做大后,“核心环节被外部锁定、利润大头被上游分走的痛点随之显现”。
华为不建厂房、不压库存,却能拿走合作里利润的大头。这种天然不对称的关系,靠情怀能撑一时,撑不了一世。
产品互相踩踏,“五界”早就是一盘散沙
华为当初给五个界画的分工很清晰:问界主打家用SUV,智界做年轻轿车,享界做行政豪华,尊界冲百万级超豪华,尚界下沉年轻市场。
听起来是一支完整的舰队。
现实是:分工画在PPT上,打架发生在展厅里。
说好智界做轿车,尚界Z7轿跑22.98万元起,直接对标新一代小米SU7,抢的就是智界的饭碗;说好尊界独享超豪华MPV,智界V9抢先上市,把“首款鸿蒙MPV”的名头拿走,享界还拿同平台做了低一级的产品。
价格带更是挤成一团:问界M6(26万-30万元)与尚界Z7顶配重叠,问界M6与智界R7焕新款起售价只差1万元。15万-35万元这个最走量的区间,五界挤在一起左右互搏。
结果呢?鸿蒙智行长期靠问界一家撑场面:问界在体系内的销量占比,2024年约87%,2025年约72%,2026年6月降到约60%——不是问界不行了,是问界在下滑,其余四界却怎么都扶不起来。今年6月,智界、享界平均每家只交付5000台左右。
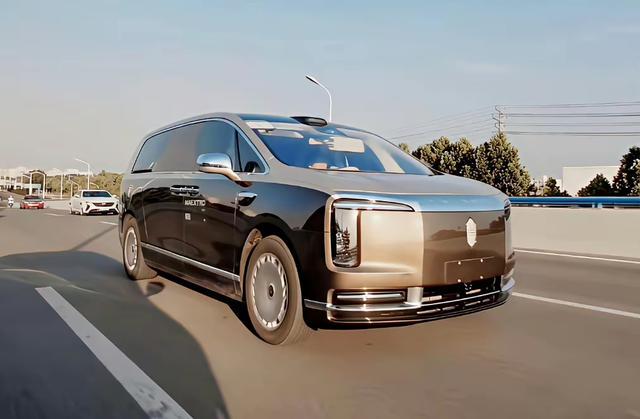
最诛心的是尊界出事那几天:别的界的销售急着跟尊界切割,话术里恨不得把“我们和尊界没关系”写在脸上。
一个要抱团打天下的联盟,出事时第一反应是撇清关系。这哪是联盟,分明是拼单。
华为内部,还有一场“自己打自己”的战争
五界内耗之外,华为自己也在左右互搏。
一边是余承东主导的鸿蒙智行:华为全流程介入,品牌、渠道、技术都攥在手里。另一边是徐直军接任董事长的引望——原车BU独立而来,走HI模式,更像博世,做中立的供应商,把技术卖给所有车企。
2025年车BU整体并入引望后,资源天平肉眼可见地在倾斜:引望联合车企推出“境”系列品牌,车企主导、华为只供技术;鸿蒙智行最新的技术,HI模式的车一样能上车,价格门槛却低得多。
华为反复强调“不造车”。顺着这个定位想,引望的“卖铲子”生意显然更符合华为的利益:不背厂房、不担库存、不背骂名,还能把智驾、座舱卖给全行业。
当“把技术卖给所有人”比“亲自下场带品牌”更赚钱、更安全,鸿蒙智行在华为内部的优先级被抽走,只是时间问题。
但对整个行业,这可能不是坏事
当然,不能把华为说得一无是处。乾崑智驾把高阶智驾的门槛拉了下来,这是实打实的行业贡献;“五界”也替行业试出了“技术巨头+车企”联合模式的边界在哪里。
但这场试验的学费,不该由用户来交。
汽车是重资产、长周期、讲究安全底线的百年行业。任何一个合作模式,如果一方只摘利润的果子、不承担建厂和压库存的风险,注定走不远;任何一个品牌,如果靠踩兄弟车型的定位活着,迟早把信任消耗光。
用户不是小白鼠,没有义务为你的试验买单。
问界的单飞、尊界的踏板,本质上都是同一件事:把错位的分工纠正回来。车企回归主导,华为回归供应商本位——这恰恰说明,行业规律最终会赢。
事物的发展总是螺旋上升的。“五界”这堂课,值得后来每一家想“借力”的车企记住:尊重行业规律,把风险和收益放在同一根杠杆上,别把用户当试验品。
