


 APP下载

合并是假 整合是真?马斯克首次表态:合并是个好主意




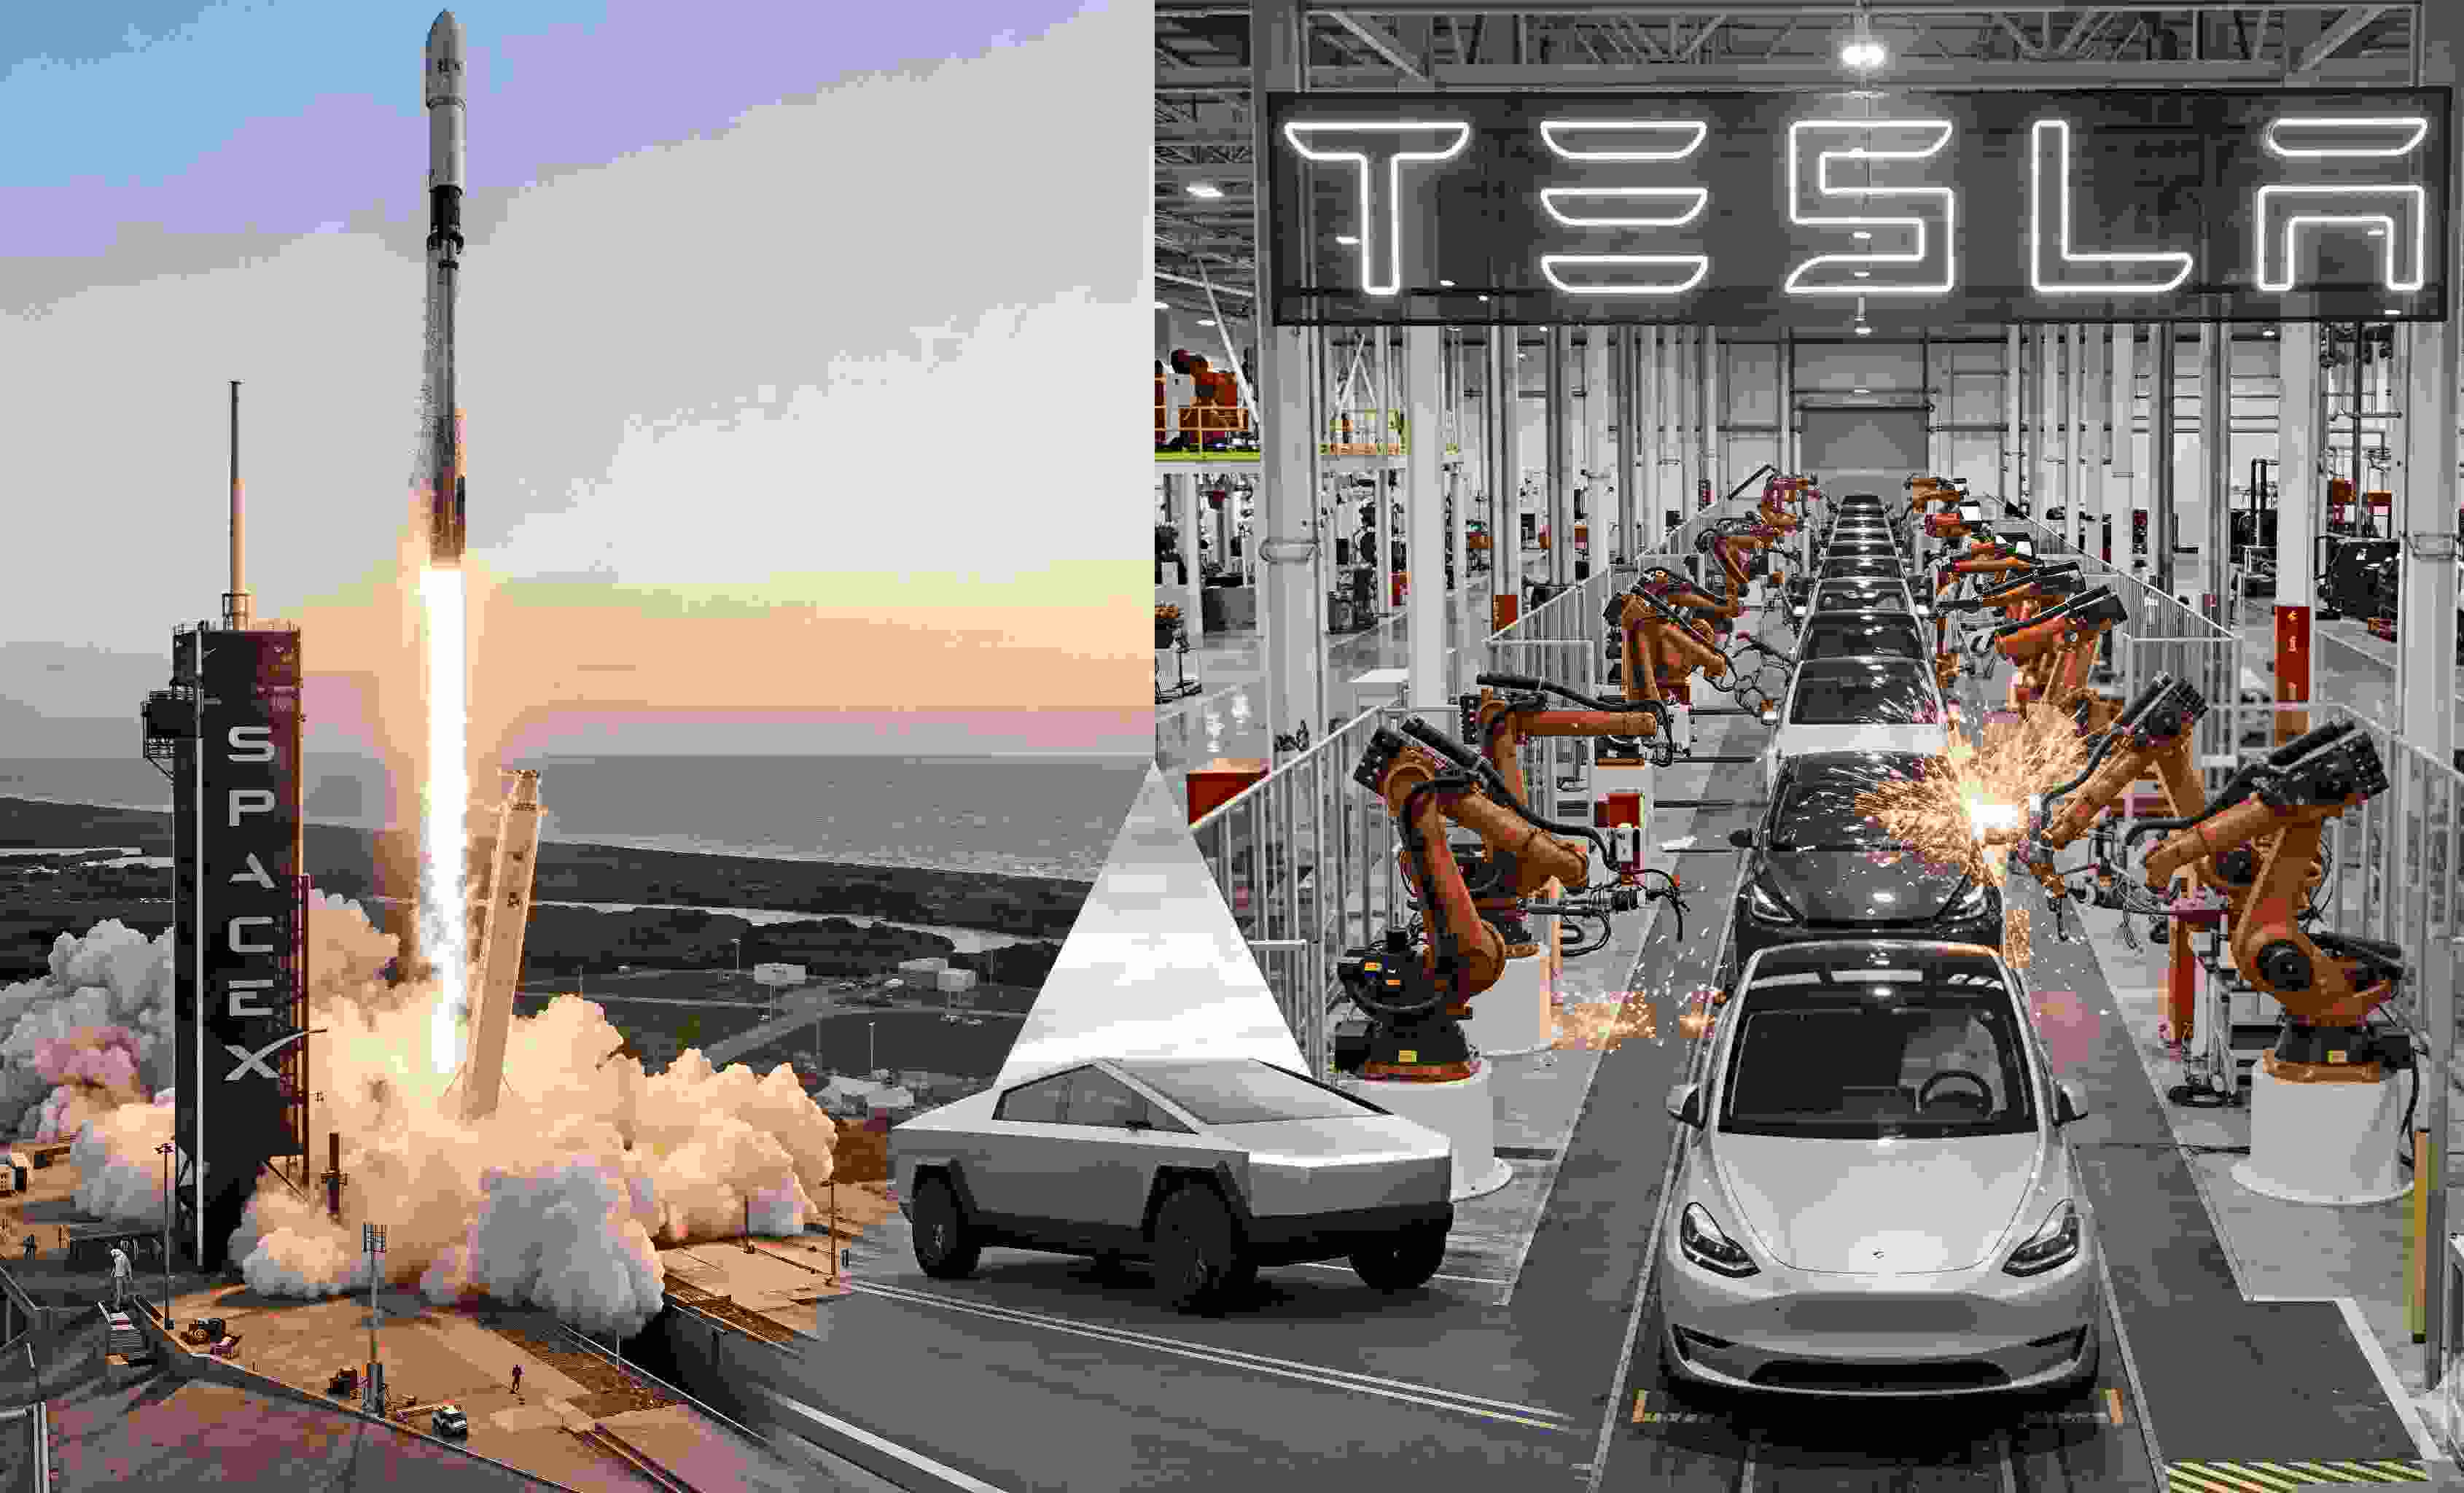
10月20日,在 SpaceX 第三季度财报电话会上,当分析师问及特斯拉与 SpaceX 合并的可能性时,马斯克首度正面回应:“我认为这会是个好主意。”虽然这不是他第一次谈到合并,但却是他首次如此明确地表达支持。
值得注意的是,两家公司董事会已经应股东要求,分别成立由独立董事组成的特别委员会,正式研究合并方案。不过,双方尚未就交易条款达成一致,合并也远未成为定局。马斯克特别强调,自己存在利益冲突,不能参与委员会的讨论,最终还要由股东决定。
那问题就来了:汽车和火箭,为什么要在这个时候走到一起?
过去,特斯拉卖电动车,SpaceX 发射火箭,业务看起来八竿子打不着。但 AI 正在改变两家公司的未来。特斯拉押注自动驾驶、人形机器人和工业自动化,SpaceX 则开始把自己从一家火箭发射公司,变成连接卫星、数据中心与AI算力的基础设施企业。
SpaceX 最新公布的第三季度业绩,已经说明这种转变有多快:营收同比增长161%,达到约146亿美元,净利润约44亿美元。其中,人工智能相关业务收入达到约76亿美元,已经成为重要增长引擎。相比之下,传统航天业务的收入规模仍小得多。
这意味着,SpaceX 真正的价值不是把火箭送上天,而是有可能把太空运输、卫星通信和 AI 计算整合成一套基础设施。特斯拉需要算力来训练和运行自动驾驶系统,也需要芯片、电力和通信网络支撑机器人业务;SpaceX则需要更强的芯片供应能力,为未来大规模部署AI计算设施做准备。
今年3月,两家公司已经宣布合作推进 Terafab 芯片项目,长期目标是每年生产相当于1太瓦算力所需的计算硬件。SpaceX 的上市文件也提到,内部芯片制造能力将有助于缓解未来 AI 计算硬件的供应压力。
所以,合并并不是把汽车和火箭硬塞进一个组织,而是试图把芯片、算力、能源、通信、机器人和太空运输串成一条产业链。马斯克所说的“超级智能奇点”,听起来像科幻小说,但他真正面对的是一个很现实的问题:AI 发展到今天,光有模型已经不够,谁能拿到足够的芯片、电力、计算资源和基础设施,谁才更有机会把AI变成生意。
这也解释了为什么现在是一个敏感时点。SpaceX 今年2月收购了马斯克的AI公司 xAI,6月又完成上市。到了第三季度,AI 业务已经成为营收增长的重要来源。与此同时,SpaceX 计划继续大幅增加资本开支,下一季度预计投入350亿至400亿美元。AI 不是一项可以轻松兼营的副业,而是一场需要持续烧钱、争夺资源的硬仗。
但合并还有另一层意义:控制权。
按照 SpaceX 上市文件,马斯克拥有约82%的投票权;他在特斯拉的投票权则约为20%。两家公司合并后,他能否在新公司获得更强控制力,取决于估值、换股比例和最终交易结构,不能简单认定合并必然让他取得多数投票权。但可以肯定的是,把两家公司的资本和业务放在同一张桌上,就会有让他重新设计整个商业帝国的机会。
代价则可能由股东承担。SpaceX 与特斯拉的估值、股权结构和投资者诉求并不相同。特斯拉股东未必愿意让一家汽车公司的价值与烧钱的火箭、卫星和AI基础设施深度捆绑。马斯克也承认,特斯拉一方需要获得全部流通股份中至少50%的支持,而不是只计算实际参加投票的股份。这是一道不低的门槛。
因此,这次表态最值得关注的,不是合并最终能否成功,而是马斯克的战略重心已经越来越清楚:汽车和火箭都不再是终点,而是通往AI基础设施的入场券。
未来的马斯克的 AI 帝国,可能不再以卖出多少辆电动车、发射多少枚火箭来定义,而是看它能掌握多少芯片、算力、能源和连接能力。
因此,马斯克最新的表态已经明确传递出一个再清楚不过的事实:合并是假,整合是真,而拥有AI时代最稀缺的基础资源才是他的终极目标。
