

 APP下载
三叉星徽的黄昏:德国制造还能撑多久?

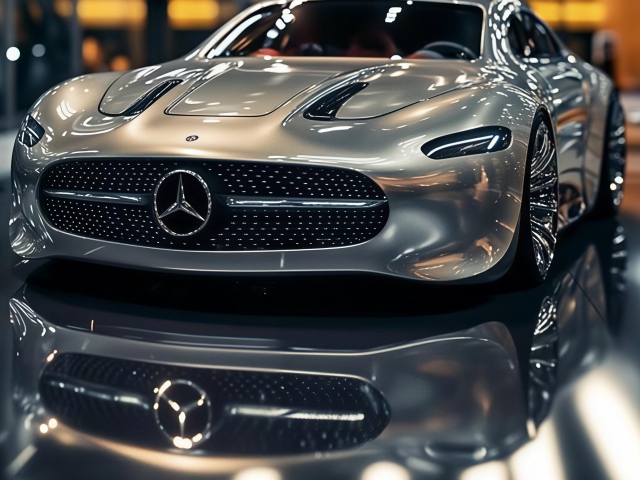
梅赛德斯-奔驰宣布冻结德国境内所有工厂投资、认真评估关厂可能,这则消息没有通过新闻发布会发布,而是悄悄挂在公司内网上。
低调本身就是一种信号。管理层知道这件事的象征意义远大于财务意义:汽车发明者,正在亲手关闭自己的发祥地。
导火索是劳资谈判彻底谈崩。奔驰要求在不加薪的前提下将每周工时从35小时延长至40小时,同时压缩圣诞奖金和利润分红,目标是在德国每年省下约8亿欧元。工会一步不退,要求加薪5%并强化岗位保障。
生产主管希贝把话说得很直:"现有的成本结构,已经撑不起在德国继续投钱。"人力资源董事泽格留了半扇门:"没人希望关厂,但关闭这个选项必须认真研究。"
数字比表态更残酷。德国工厂每小时人工成本最高可达东欧工厂的五倍。大众集团固定成本比竞争对手高出约30%,人力成本占收入比重达15.4%。
这不是奔驰一家的问题,而是整个德国工业的底色。俄乌冲突后能源价格高企,德国制造业每小时人工成本约49.5欧元,欧盟平均仅35欧元,差距接近40%。
但成本只是故事的一半。另一半是中国市场的塌方。2026年第三季度,奔驰在华销量同比暴跌31%,前三季度累计下滑29%。迈巴赫季度销量仅2590辆,同比腰斩46%。
中国豪华车市场正在发生结构性位移。新能源豪车市场份额从2021年的10.8%飙升至2025年的60.8%,2026年上半年BBA合计少卖20.45万辆。14理想、蔚来、问界、小米正在30万以上市场风生水起,而奔驰的电动化产品线还显得有些慢。
CEO 康林松喊出了"100%在中国,为中国"的口号,计划2027年下半年在中国投产全新纯电E级,零部件几乎全部本土采购。但这恰恰暴露了更深层的悖论:当德国车企的核心战略变成"离开德国、扎根中国","德国制造"这块金字招牌还剩多少溢价?
大众的情况更严峻。"2030未来计划"累计裁员10万人,约占全球员工15%,四座德国工厂前景不明,车型数量到2035年砍半。宝马全年汽车业务利润率预期降至-0.5%至0.5%,触及盈亏平衡线。
斯特兰蒂斯2025年净亏损223亿欧元,创成立以来首次年度亏损。德国汽车行业就业人数已降至69.15万,为20年来最低,预计到2035年较2019年累计减少22.5万个岗位。
德国汽车业的困境不是被谁打败的,是被自己的路径依赖拖垮的。高福利—高成本的劳资契约,是在燃油车时代全球垄断利润的基础上建立的。
当中国车企用更低的成本、更快的迭代、更智能的产品重新定义竞争规则时,这套契约就变成了刚性负债。工会要保工资,管理层要保利润,政客要保就业——三方博弈的结果,是把调整成本不断往后推,直到推不动为止。
奔驰冻结投资,本质上是把"关厂"从谈判筹码变成了可执行选项。但真正关厂远比放话困难——2025年3月奔驰与职工委员会达成的协议承诺2034年前不在德国强制裁员,覆盖约9.1万名员工。即便工厂停产,人力成本仍要支付或买断。
德国工业的黄昏不是突然降临的。它是一点一点被侵蚀的:能源账单变贵了,中国对手变强了,软件短板暴露了,工会底线守住了。当所有这些变量同时作用在一个曾经不可一世的产业上时,"德国制造"从护城河变成了负资产。
一家汽车工厂的终结,并非始于大门最终关闭的那一刻,而是始于下一代车型被决定在其他地方生产的那一瞬间。那个瞬间,可能已经过去了。
