


 APP下载

黄奇帆谈蚂蚁金服:30亿资本金如何通过ABS放大到3000亿




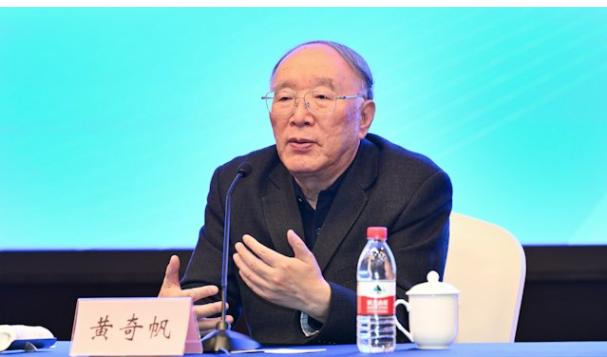
原重庆市市长、中国国际经济交流中心副理事长黄奇帆,曾在多个公开场合详细讲述蚂蚁金服(花呗、借呗)早期在重庆开展网络小贷业务时,如何通过资产证券化(ABS)实现高杠杆运作,以及监管部门如何应对这一新问题。
重庆引进蚂蚁小贷的背景
2013年前后,浙江义乌、温州等地对小额贷款公司进行整顿。蚂蚁方面找到时任重庆市长的黄奇帆,希望到重庆设立网络小贷公司。黄奇帆明确表示,只要不搞P2P,三天内就可以办完手续。随后,蚂蚁在重庆注册了两家小额贷款公司(对应花呗和借呗业务),初始资本金约30多亿元。
黄奇帆后来回忆,蚂蚁金服当时约100亿元利润中,有45亿元来自重庆这两家小贷公司。全国前50家互联网公司也陆续到重庆开展网贷业务,一度使重庆的网贷余额占到全国约60%,成为当时中国网贷的中心地。
100倍杠杆是怎么形成的
黄奇帆在全国人大任职期间,看到媒体报道“一行三会”冻结了花呗、借呗相关公司,材料显示其放贷规模已达3000多亿元,而自有资本金只有30多亿元。他评价道:“荒唐!怎么放了100倍。”
具体机制是:
1. 蚂蚁将30多亿元资本金存在商业银行,银行按1:2至1:3的比例向其放贷,资金规模扩大到约90亿–120亿元。
2. 蚂蚁用这笔资金向用户和商户发放贷款。
3. 将已发放的贷款打包成ABS,在证券市场出售给投资者,收回现金。
4. 收回的现金用于偿还银行借款后,资本金仍在,可再次向银行借款、再次放贷、再次发行ABS。
由于网络小贷周转极快,一笔资金十几天就能放完,而传统ABS规则对循环次数没有明确上限,这种操作循环了约40次。结果是30多亿元资本金最终对应了3000多亿元的放贷规模,形成约100倍的杠杆。
黄奇帆将其比喻为营运资金周转:30亿元如同流动资本,3000亿元如同销售额,周转率达到100倍。
监管部门的不同看法
黄奇帆当时打电话询问重庆金融办,了解到一行三会对此看法并不一致:
- 人民银行认为,无论怎么解释,放大100倍都是错误的,必须停掉。
- 银监会认为,在其体系内,资本金30多亿元、银行贷款放大到50多亿元,比例完全合规。
- 证监会认为,ABS底层资产是真实贷款,循环几次在全球规则中并无禁止,企业并未违规。
黄奇帆的判断是,人民银行的立场更正确——“1比10的资本充足率杠杆率不能突破”。
黄奇帆的建议与后续处理
黄奇帆向有关部门提出了三点建议:
1. 网络贷款的ABS不应无限循环,可约定周转次数不超过4次左右。
2. 银行贷款放大倍数(约2.3倍)保持不变,与ABS环节叠加后,总体杠杆控制在10倍左右。这样30亿元资本金最多对应约300多亿元贷款。
3. 蚂蚁在重庆的贷款公司资本金分三年从30多亿元增加到300亿元。
最终形成了新规则。蚂蚁主动表示将杠杆控制在3倍以内,并大幅增资。到2018年底前后,两家小贷公司资本金已充实到300多亿元。高杠杆问题得到解决,相关业务得以恢复运转。黄奇帆称之为“皆大欢喜”:监管健全了机制,重庆增加了几百亿元资本金,企业也得以继续发展。
核心启示
黄奇帆多次强调,这个案例的本质是“老革命遇上新问题”。传统金融机构贷款资产做ABS,循环一次往往需要半年到一年;而网络小贷周转极快,旧规则没有限制循环次数,导致杠杆被迅速放大。问题不在于ABS本身,而在于互联网业务的高周转特性与既有监管框架之间的错配。
他同时指出,互联网金融必须坚持几条底线:自有资本金充足且来源清晰、不得向网民高息揽储、杠杆严格控制、贷款对象限于自身场景客户、深度挖掘数据以控制信用风险等。这些原则与后来对网络小贷、联合贷款等业务的监管方向基本一致。
