


 APP下载

卡迪夫那份"散伙备忘录",市场为什么没慌?




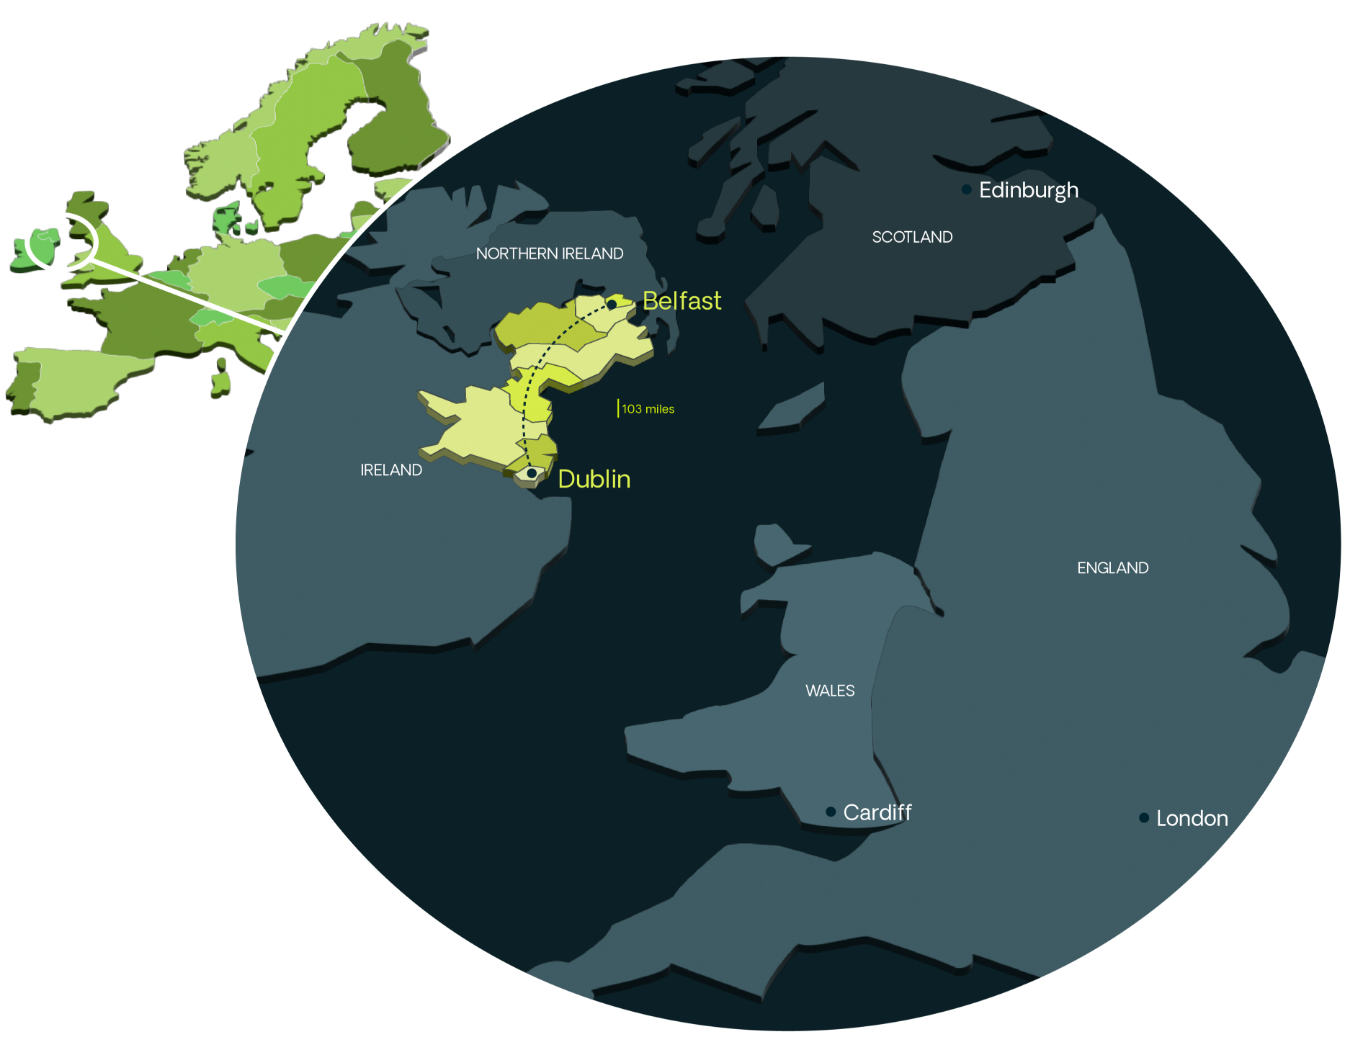
苏格兰要独立,威尔士要独立,北爱想并入爱尔兰 —— 三个目标本来各不相干,但 9 月 14 日,四张不同的算盘在威尔士首府卡迪夫凑到了一起。苏格兰首席大臣约翰・斯温尼(John Swinney)、威尔士首席大臣鲁恩・阿普・约沃思(Rhun ap Iorwerth)、北爱首席部长米歇尔・奥尼尔(Michelle O'Neill),外加新芬党主席玛丽・麦克唐纳(Mary Lou McDonald),以政党领袖身份签下一份联合备忘录。核心诉求就一句话:我们的未来我们自己定,伦敦没资格拦。
文件的核心就一句话:我们的未来我们自己定,伦敦没资格阻拦。
这话说得挺重。斯温尼还补了句更重的——现任首相伯纳姆,可能是联合王国(UK)最后一任首相。
这只是声明,不是法律文件。四个人是以政党领袖身份签的,不是以政府名义,伦敦完全可以当没看见。唐宁街当天就回了话:首相坚信联合王国,政府要忙的是老百姓的钱包和就业,不是公投。
不过,这件事仍然值得关注。不是因为它能马上拆了英国,而是因为它把三件各走各的旧账,第一次绑在了同一张时间表上:苏格兰的第二次独立公投、爱尔兰的统一公投、脱欧后再想回欧盟的算盘。
这些人要拆家,为何市场一点不担心?
我们先看各自的经济体量。英国的经济大头在英格兰,苏格兰、威尔士、北爱加一起,产出只占全国一小块。公投的开关也在伦敦手里——没有中央点头,三地连公投的资格都没有。而且,三地民意并非全面支持脱英独立:最近民调里,威尔士支持独立的也就三成出头,北爱多数人还是想留在英国。
所以英镑和英国国债短期当噪音处理,说得过去。
但定价的逻辑变了。以前市场看这三件事是三个独立的风险点:苏格兰是单点风险,北爱是脱欧遗留问题,威尔士基本不当回事。现在它们开始互相引用、互相打气。对投资者来说,这是相关性上升——不是明天就散伙,而是以后每次谈判、每次民调,三件事会一起动。
伯纳姆越是说"公投不在桌上",越有人拿这句话当动员口号。政治僵在那,不确定性就一直在:能源许可、公司税归谁、拨款怎么算、北爱的贸易规则,每一件都可能被反复拿出来重新谈。
账本比口号硬
英国在财政上是"一口锅":税大部分收上来归中央,再按一套公式(英国人叫它"巴尼特公式")分给苏格兰、威尔士和北爱。谁往里添柴?伦敦和英格兰东南。谁往外舀?凯尔特三地。(苏格兰、威尔士、北爱的合称,都属凯尔特语系文化圈)
粗略口径,上一财年中央给三地的拨款大约分别是450亿、200亿和180亿英镑。人均算下来,苏格兰和威尔士比英格兰高两成以上,北爱高出约24%。苏格兰自己有个官方账本,叫GERS,每年算一次"我们到底亏多少"。按2025-26财年的数,苏格兰名义赤字约253亿英镑,相当于本地GDP的11%,人均赤字比全英平均高出约2700镑。原因也不复杂:它花得比挣的多。
这里有两层意思。
第一层:真到独立那天,"第一天的账"会很难看。中央的补贴不会自动跟着你走到爱丁堡、卡迪夫或者都柏林。独立第一天就得面对大窟窿——要么加税,要么砍开支,要么借钱时多付利息。
第二层:英格兰纳税人会开始算账。"我凭什么给一个想走人的邻居买单?"这种情绪一起来,英国内部的再分配共识就会松动。财政联盟既是分家最大的障碍,也是分家运动最好的燃料。有点讽刺。
三个人的三种算盘
苏格兰是三地里唯一"看起来像能独立"的。它有能源故事:北海油气攒过老本,海上风电、氢能、碳捕集又被讲成第二春。但故事撑不起货币——独立后用什么钱、借债多贵、银行体系怎么搭,全是问题。2014年公投那会儿,油价和财政状况都比现在好,独立派照样输了;今天能源转型的钱还没赚到,财政窟窿却比当年更大。民调贴着50%晃,够制造政治压力,不够让市场按"即将建国"定价。
威尔士的独立经济学最弱,人均产值常年垫底,但政治上反而最有戏。约沃思这届摆明了不玩虚的:不设公投时间表,先把财政权、借款权、还有决定公投程序的权力要到手。对市场来说,威尔士的风险不是明天建国,而是拨款公式和税收权被一点点加码。
威尔士还有个反转值得单独说。2016年脱欧公投,威尔士52.5%投了离开,是全英国最"脱"的地方。十年过去,多项民调显示多数人想回去了。独立还是少数,亲欧已成多数。民族派把欧盟单一市场当成"比伦敦更公平的外部规则",正好补自己税基太薄的短板。
北爱最特殊——它不建国,它想的是换东家了。财政责任从伦敦转到都柏林。这是三件事里对欧元区和爱尔兰国债外溢最直接的一个。成本口径差得很远:粗算英国每年对北爱的支持约100亿英镑;剔除养老金、国债利息和国防之后,乐观的测算说经常性缺口能压到15-17亿英镑;要是立刻把福利和公务员工资拉齐,悲观的算法能到每年80亿甚至200亿欧元。差出一个数量级,说明假设决定结论。外部还有人拱火——特朗普前两天在都柏林公开说希望看到爱尔兰统一,"它最终会发生"。
北爱手里还有张现成的牌:《温莎框架》让它的货物能同时进英国市场和欧盟市场。真统一了,它反而要重新定义跟大不列颠的内部市场关系,供应链、零售、农产品全部重新定价。对都柏林来说,统一不是民族情怀工程,是一场要持续很多年的财政合并。
入欧不是免费保险
备忘录把欧盟写成了共同未来。逻辑上没错:对出口商和外资,欧盟规则确实比脱欧后的英国边境更清楚,苏格兰和北爱2016年本来就不想走。
但过渡期才是最贵的。苏格兰要是独立,入盟谈判可能拖上好几年,这期间它既不是完整的英国内部市场成员,也还没拿到欧盟资格;北爱统一要把英镑区、英国养老金体系和爱尔兰税制并在一起。欧洲不是免费保险,是一套要先交会费的俱乐部。
对伦敦金融城来说,更现实的冲击可能是"冻结":大型能源项目、港口、跨海电网、国防供应链,一旦觉得规则可能要重写,都会要求更高回报。不确定性本身就在压低投资,哪怕公投十年都不举行。
盯着四条线就够了
一是英镑和英国国债的政治溢价。伯纳姆守住否决权,短期没事;一旦苏格兰出现连续且明确的独立多数,或者北爱事务大臣按协议承认"民意已变",溢价会很快从新闻变成行情。
二是能源资产的归属。苏格兰海域的风电租赁、油气税收、电网收费,是独立后最干净的现金来源,也是伦敦最不愿提前让渡的筹码。许可节奏和超额利润税,会跟着宪制谈判来回摆。
三是爱尔兰的主权和银行。统一成本不管取乐观还是悲观数,都不是小数目。都柏林一旦被推上时间表,爱尔兰国债和南北银行的敞口都要重新做压力测试。
四是英国内部的再分配政治。这条可能比公投来得更早——英格兰选民一旦认为转移支付是在给分离运动买单,巴尼特公式本身就成下一场预算战的战场,直接影响三地的公共服务、地方债和住房市场。
结尾
卡迪夫备忘录改变的不是英国的边界,是边界问题的定价方式。短期看,这是风险溢价,不是解体交易。中期就盯两件事:苏格兰民调能不能稳稳站上多数,北爱"民意已变"会不会被官方承认。在那之前,真正会写进财报的,不是新国旗,而是拨款、能源租金和跨境规则每一次的加码。
