


 APP下载

贝森特与高市的“利率战争” 日元成了牺牲品





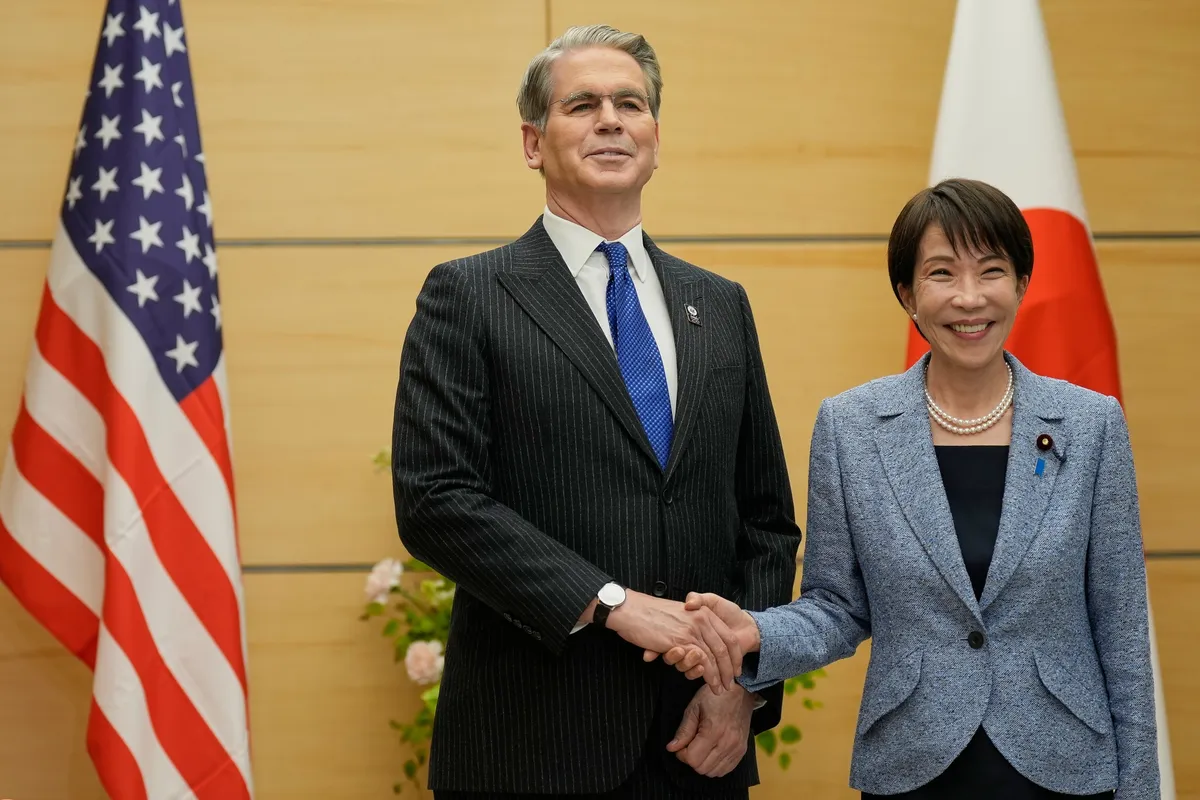
上个月,美国自1998年以来首次联合日本干预汇市,试图提振日元。干预行动短暂推动日元走高,但很快回落,再次逼近1美元兑160日元关口。市场正在用脚投票,而背后的政策分歧,才是这场货币保卫战真正的隐患。
美国财长贝森特和日本首相高市早苗,在日元问题上站在一起,在日本央行问题上却隔着很远的距离。贝森特一直明确主张,货币紧缩是解决日元贬值的根本途径。高市早苗则担心加息会扼杀日本经济来之不易的复苏势头——这场复苏让全球投资者感到兴奋,但根基依然脆弱。自她去年10月上台以来,日本央行已加息两次,基准利率仍只有1%。上个月干预当天,日本央行选择按兵不动。法国巴黎银行的投资组合经理直言,那一天“错失了一个千载难逢的机会”。
贝森特对利率的敏感,或许与他的职业生涯有关。1992年他曾在乔治·索罗斯团队中分析做空英镑的交易——当时英格兰银行的利率与基本面脱节,汇率因此脆弱不堪。如今他以财长身份发出信号:日本央行也与经济需求步调不一致。过去四年里,日本消费者价格大部分时间涨幅超过2%的目标,通胀正在变成一个结构性难题。贝森特早在去年就开始敦促高市政府为央行留出应对通胀的空间。
高市早苗的犹豫,则折射出一个更深的政治记忆。她的导师安倍晋三曾多次表达对2006年日本央行加息的遗憾——当时复苏迹象刚出现,央行就提了利率,几个月后安倍上台,随后经济放缓,他在一年后以健康问题辞职。这段历史让高市早苗对加息始终保持警惕。但民调正在发生变化。近几周她的支持率大幅下滑,生活成本持续攀升,而她的政策重点却放在了选民眼中不那么紧迫的事情上。日本央行政策制定者已在7月会议纪要中发出警告,通胀升温的风险正在累积。
市场正在提前行动,对9月或10月再次加息的预期日趋升温。对于这个刚刚终结全球最后一项负利率政策的国家而言,这是一步险棋。日本上一次连续加息还是在1989年,当时经济正处在资产泡沫的鼎盛期。加拿大皇家银行的固定收益首席投资官指出了其中的政治经济学:高市早苗希望宽松政策最大化经济增长,但日元贬值推高通胀,反而可能损害她的支持率。若日本央行不加息而日元继续下跌,“干预行动将被视为失败”。
贝森特对此心知肚明。干预当天他在社交媒体上表示期待与日本央行行长会面,随后在另一条帖子中点名央行,称美国支持日本采取“果断措施”纠正日元疲软。哈德逊研究所的日本事务负责人认为,贝森特正向市场释放信号,表明高市早苗值得信任,且政策正朝正确方向推进。
最大的不确定性是,高市早苗能在多大程度上容忍这一方向。她的内阁成员多次表示尊重央行独立性,增长战略大臣周一也重申了这一点。这表明政府已经意识到,阻止加息只会加剧市场对日本财政状况的担忧,反而让她的经济增长计划更难推进。一位日本经济学家评价说,高市早苗“通常可能不支持加息”,但“考虑到当前形势,她变得更愿意接受了”。
日元救助的真正障碍,从来不是美元是否充足,而是东京和华盛顿对利率的认知差距能否弥合。贝森特与高市早苗站在一起做了一笔交易,但他们各自面对的经济哲学和政治记忆,依然在朝着相反的方向拉扯。市场正在定价一个预期,而政策制定者之间的分歧,可能让这个预期落空得更快。
