

 APP下载
一天内惊天大反转?芯片股反弹分化 美股反弹 电信股重挫

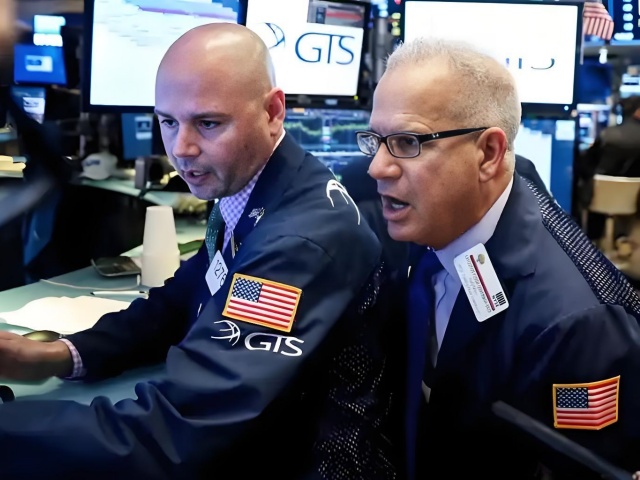
短短24小时,美股市场上演了一场极具戏剧性的情绪反转。围绕人工智能资本开支的恐慌快速消散,OpenAI 营收口径争议迎来新解释,前一日被消息砸盘的芯片、云服务板块迎来逢低买盘。与此同时,地缘扰动带来的油价冲高被新的供应预期压制,长端美债收益率依旧在多年高位徘徊。
美股主要指数全线收涨,道指上涨0.83%,标普500上涨0.59%,纳指上涨0.64%,标普500与纳指终结两连跌,板块层面呈现明显分化,十一大板块九涨二跌,房地产板块大涨1.88% 领涨大盘,通信服务板块小幅收跌0.40%垫底,市场资金偏好发生显著切换。
AI 板块是本轮行情反转的核心主线,前一日英国金融时报披露 OpenAI 年化营收低于市场此前预期,直接拖累甲骨文、博通、英伟达、CoreWeave 等整条 AI 算力产业链集体下挫,市场瞬间燃起对 AI 增长叙事的怀疑情绪。
而随着 OpenAI 对外澄清营收统计口径,恐慌情绪快速退潮,资金开启逢低布局,反弹优先扩散至盈利确定性更强的科技企业。
数据显示,OpenAI 截至9月底年化营收接近500亿美元,对比市场此前流传的680亿至700亿美元存在近200亿差距,市场最初将其解读为业绩暴雷。
但后续说明显示,700亿的高值是合并合作伙伴渠道收入的统计结果,同口径下,OpenAI 营收已经由300亿美元增长至500亿美元,企业依旧预计年内收入达到或超过700亿美元,这一表态帮助纳斯达克指数收复失地,周内基本收平。
个股层面,微软上涨2.40%,亚马逊上涨3.30%,Palantir 上涨5.20%,Datadog 大涨7.08%,罗素2000指数上涨0.50%,收于2806.98点,但前期跌幅最深的芯片股并未全部收复失地,英伟达依旧小幅收跌0.50%,资金选股高度看重盈利能见度,并非无差别抄底。
富国银行投资研究所全球股票策略师 Doug Beath 提醒,标普500指数上涨参与面持续偏窄,这反映投资者认为大型科技股更能抵御油价与高收益率冲击,对其余板块保持谨慎,一旦科技板块业绩不及预期,市场震荡幅度将会显著放大。
地缘博弈持续拉扯,决定全球风险偏好的上限。伊朗革命卫队袭击霍尔木兹海峡一艘液化石油气油轮,消息推升油价,也门胡塞武装被曝出在曼德海峡布设水雷,红海与波斯湾航运风险再度升温,原油盘中一度冲高。
但特朗普对外释放消息,称俄罗斯将向全球市场释放大量柴油供应,直接压制油价涨幅,美原油期货最终收于91.85美元,上涨0.39%,布伦特原油结算价104.72美元,上涨0.42%。
特朗普表态前后立场出现变化,周四曾明确表示美国不会在中期选举前攻击伊朗,谈判富有成效,周五被问及相关问题时,又称 “可能” 立即采取行动,这种表态摇摆进一步放大市场不确定性。
Ultima Markets 资深分析师 Elon Gu 分析,倘若伊朗袭击持续升级,白宫重启军事选项,油价存在快速飙升的风险,霍尔木兹海峡当前油轮通行量已经远低于战前水平,而即期布伦特原油价格本周大幅走高,逼近历史高位,直观体现实物原油供给紧张。
与此同时,沙特阿美宣布11月恢复向欧洲客户足额供油,此前沙特东西输油管道遇袭减产,迫使欧洲买家紧急寻找替代原油,管道产能恢复至八成以上,欧洲炼厂采购压力得到缓解。
资本市场另一大颠覆性事件来自 SpaceX,公司以约80亿美元收购 Grain Management 持有的全美800兆赫低频频谱牌照,最多14兆赫配对频段,用于实现星链卫星直连手机信号进入建筑物内部,美国 FCC 同步批准1.5万颗第二代星链移动卫星部署。
这一消息彻底重塑电信板块估值,传统运营商遭遇猛烈抛售,T-Mobile 大跌13.26%,AT&T 下跌9.85%,Verizon 下跌8.80%,创下2002年以来最差单日表现,特许通讯、康卡斯特同步走弱,欧洲电信股也跟随下行,德国电信盘中一度大跌7%。
与之相反,地面铁塔企业迎来大涨,Crown Castle 上涨15.60%,美国电塔上涨9.30%,SBA Communications 上涨7.36%,这三家企业归类在标普500房地产板块,直接推动房地产板块成为当日领涨板块。SpaceX 自身上涨1.25%,盘中一度涨超3%,市场将这笔收购视作拿到移动通信入场券,传统运营商原本稳固的用户预期被打破。
美债市场依旧承压,加息预期没有松动,短端收益率率先上行。2年期美债收益率上行3.10个基点至4.789%,5年期上行3.40个基点至5.0229%,10年期上行2个基点至5.2463%,30年期仅微涨0.20个基点至5.6024%,2年期与10年期利差小幅收窄。本周2年期与30年期收益率一度突破90个基点,为8月中旬以来最大幅度,随后回落。
本周美债发行供给顺利,10年期、30年期国债拍卖中标收益率创出多年新高,即便拍卖需求尚可,长端收益率依旧维持高位。太平洋投资管理公司首席投资官伊瓦辛警示,美国10年期国债收益率存在突破6%的风险,为2000年以来首次。
Saxo 首席投资策略师 Charu Chanana 指出,数十年高位的长期收益率,推高资本成本,投资者不再愿意用低成本资金给 AI 成长故事定价,叠加大规模公司债供给,市场资金变得更加稀缺、挑剔。
美国经济数据同样释放偏弱信号,密歇根大学10月消费者信心初值46.3,低于9月、不及市场预期,连续三个月下滑,现况指数跌至44.7的历史最低,通胀预期同步抬升,一年期通胀预期升至4.7%,5至10年期长期通胀预期上涨至3.5%,不同党派选民均认为经济前景相比年初走弱。
美元延续强势,美元指数收于102.216,上涨0.08%,录得连续第四周上涨,为2025年初以来最长连涨周期,欧元兑美元走低,欧元连跌五周,美元兑日元上行。
金价在美元和美债收益率压制下,本周一度跌至两个月低点,周五伴随油价回落、逢低资金入场,现货黄金尾盘上涨1.50%,全周累计上涨约1.3%,白银、铂金、钯金同步走强。
全球其他市场同样联动,欧洲斯托克600指数上涨1.03%,英国富时100、德国 DAX、法国 CAC40 悉数收涨。大宗商品市场还出现新扰动,智利 Centinela 铜矿爆发史上首次罢工,涉及700余名工人,摩根大通警告产量冲击可能相当显著,伦铜盘中逼近历史高位。
行业层面,SK 海力士表态加速推进芯片工厂建设,看好芯片需求持续快速增长;苹果传出削减 iPhone18 Pro 订单,涨价之后产品需求不及预期。
中国方面,中欧完成贸易投资磋商,就混动汽车贸易达成谅解,在出口管制、稀土永磁、医疗器械等领域深化沟通;中国商务部针对海外所谓产能过剩声明表态,反对将经贸问题政治化,抵制贸易保护。
中国顶层文件印发,部署发展新质生产力配套金融举措,证监会拟下调权益类基金成立门槛,财政部提出适时出台增量政策扩大内需,兼顾产业升级与地方债务化解。
美国国内层面,特朗普政府设立调查委员会推进罢免美联储理事库克的听证程序,美国2026财年预算赤字同比上升21%,接近2万亿美元,高利率带来巨额利息支出,叠加减税,赤字压力持续攀升,临近中期选举,两党均不愿推进财政改革。
