

 APP下载
AI指数收红的背后 绝大多数板块正在被抽血?

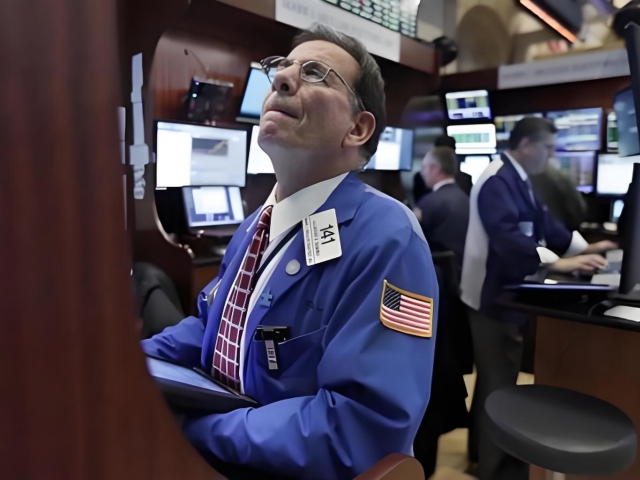
多重利好共振之下,美股在周二迎来新一轮上行行情,人工智能赛道的投资热情持续升温,叠加国际油价回落、美国多项宏观经济数据大幅超出市场预期。
风险偏好得到有力支撑,科技板块成为拉动指数走高的核心力量,所有资金的目光,都已经聚焦在本周美联储利率决议以及三大头部科技巨头的财报之上。
盘面表现清晰地反映出市场分化格局,纳斯达克100指数收涨1.3%,标普500指数上涨0.6%,道指基本持平,费城半导体指数大涨3.6%,涨幅领跑各大板块。WTI 原油回落至100美元关口下方,10年期美债收益率在4.99%附近窄幅震荡,没有出现剧烈波动,为股市营造了相对稳定的货币环境。
推动本轮市场情绪修复的催化剂集中在 AI 产业链,博通落地630亿美元的 AI 芯片融资安排,甲骨文持续加深和 OpenAI 的云业务合作,Meta 一笔250亿美元的股票增发收获五倍超额认购。
这些重磅交易,被高盛科技交易台认定为 AI 板块反弹最核心的驱动因素,同时前期超卖个股的修复、抛压释放,也助推了本轮行情。彭博宏观策略师 Tatiana Darie 对此解读,市场正在逐步消化高借贷成本带来的恐慌,此前被低估的企业盈利韧性,正在重新获得资金认可。
细分赛道的行情差异进一步凸显 AI 主线的统治力,高盛美国广义 AI 指数单日上涨5.08%,而标普500剔除 AI 相关标的之后反而小幅收跌0.32%,资金向 AI 算力、芯片、存储、光通信集中的趋势十分明确。
博通当日上涨4%,这笔面向 Anthropic 的芯片租赁融资交易,带动整个芯片板块脱离7月低点,AMD、英特尔、迈威尔、美光同步走强;新兴云算力服务商涨幅更为突出,CoreWeave、Nebius、IREN 大幅反弹,Crusoe 首席执行官直言,此前市场对这类算力企业的抛售存在明显的过度反应。
存储与光通信产业链同样表现亮眼,西部数据、希捷、闪迪,以及 Coherent、Lumentum、应用光电均收获可观涨幅。
美股七巨头内部走势分化,亚马逊、苹果收涨,微软小幅收跌,特斯拉受益于巴克莱上调评级、上调目标价,大涨4.04%并触及三个月高位,机构看好其整车业务、自动驾驶出租车以及储能业务打开新的增长空间。
与之形成对比的是能源板块,油价连续两日下跌拖累能源股走弱,埃克森美孚、雪佛龙收跌,电力板块逆势走强,走出独立行情。
市场的核心博弈点,即将在美联储议息会议落地。当前市场定价本次维持利率区间不变,12月加息的预期概率依旧超过七成,美联储主席沃什此前表态放弃传统前瞻指引,这也意味着会后记者问答环节,极易引发资产价格剧烈波动。
盘后微软、谷歌率先披露财报,亚马逊、英特尔紧随其后,投资者最想要验证的问题,就是近期一系列大额融资支撑起来的 AI 资本开支,能否在财报中转化为匹配投入的营收与利润。
机构之间的观点分歧同样鲜明,高盛对冲基金负责人认为牛市仍在延续,但上涨动能已经减弱;摩根士丹利美股策略师判断,调整已经进入末期,即便还有最后一跌,急跌反而会创造买点。
彭博分析师 Frank Monkam 则把本轮调整划分为轮动、传染、清算三个阶段,只有信用压力大范围扩散,才会是真正的趋势拐点。
油价的回落,源于波斯湾外交缓和的预期升温,沙特、土耳其、巴基斯坦官员赴德黑兰磋商,市场押注区域冲突风险阶段性降温,WTI 原油下跌约1.8%,跌破100美元,布伦特原油回落至114美元下方,柴油价格同步走低。
但现货基本面的紧张并没有消失,原油和成品油库存低于季节性均值,布伦特合约维持深度逆价差,说明短期供给约束依旧存在,地缘风险随时可能再度扰动能源价格。
就在油价回落的同一天,胡塞武装袭击沙特核心石油出口终端拉斯塔努拉,这是胡塞武装首次瞄准这一全球关键能源枢纽,袭击目标从沙特西部延伸至东部核心产能区,虽然火情得到控制,损失尚不明确,但为能源市场埋下新的隐患。
美国出炉的一组宏观数据整体超预期,9月耐用品订单环比增长1.8%,创下五个月最大增幅,商用飞机订单拉动明显,机械设备、汽车订单同步回暖,企业资本开支并不只有 AI 单一主线。
10月消费者信心指数大幅好于预期,9月新屋销售同样高于预估,强劲的经济数据抵消油价下行带来的影响,美债收益率整体波动有限,长短端收益率小幅调整,期限利差进一步收窄。
经济韧性支撑美元走强,美元指数走高,欧元走弱、美元兑日元上行,而黄金走出独立行情,在一度跌破4000美元之后强力反弹,比特币站上80000美元,风险资产内部结构持续分化。
美联储内部的路线分歧也浮出水面,沃什选择弱化前瞻指引,但是其他官员持续发声,一个月之内市场对10月加息的预期已经从70%快速回落至15%,政策预期的摇摆持续搅动市场。
全球市场方面,巴西最高法院启动对博索纳罗竞选海外资金的调查,牵扯美国副总统万斯关联团体,巴西国债期货剧烈波动,交易所两度扩大涨跌幅限制,卢拉胜选之后的财政考验持续发酵;以色列议会出口民调显示内塔尼亚胡阵营未能拿到过半席位,大选格局陷入胶着。
韩国散户再度加杠杆,融资余额突破30万亿韩元,监管机构向券商发出警示,加码监管信号。一批半导体企业财报冷暖不一,恩智浦三季度营收超预期,但四季度指引不及预期,盘后大跌。
希捷 AI 存储需求拉动营收大增,毛利率创新高,却因为前期涨幅过大,盘后回调;康宁光通信业务增速亮眼,上调四季度指引;ASM 上调长期营收目标,推出回购计划,股价大涨。
产业链消息持续冲击算力格局,台积电计划上调 CoWoS 先进封装价格10%-20%,英伟达、AMD 的生产成本面临抬升压力;英伟达计划入股 Meta,双方深化 Muse 智能体合作;甲骨文引入 Cerebras、谷歌芯片,同时扩大英伟达算力部署。
谷歌发布 Genie 4 世界模型,音视频同步生成的能力,给游戏、机器人行业带来新变量。苹果新品也正式亮相,搭载 M6 芯片的 iMac AI 性能提升五倍,新款触控屏 MacBook Pro 即将发布,定价创出新高。
马斯克公开反驳人形机器人存储需求预测,认为超级智能算力需求远高于机器人,和美光的产业判断形成反差;波音交付目标延后,自由现金流指引大幅低于预期,股价重挫。
中国方面,9月规上工业企业利润同比增长14.4%,电子制造行业利润爆发式增长,工业复苏势头稳固;证监会原官员受贿案一审宣判,处以死缓、终身监禁。
A 股上市公司三季报业绩分化,沪电股份受益 AI 服务器高速板需求,利润大幅翻倍;泡泡玛特海外市场大幅下滑,全季度收益近乎腰斩,管理层寄希望于复购稳住全年增长;五粮液三季度净利接近腰斩,旺季过后消费端压力显现。
恒瑞医药利润高增,但创新药收入增速不及年初目标。2026 胡润百富榜出炉,AI、机器人、半导体赛道批量诞生新富豪,DeepSeek 梁文锋、宇树科技王兴兴新晋上榜,张一鸣再度登顶首富,新经济产业的财富效应持续释放。
今晚,微软和谷歌率先放榜,亚马逊与英特尔随后跟进。市场预期微软本季度资本开支将突破500亿美元,Azure 增速需达到44%至45%才能支撑当前估值;谷歌方面,云业务上季度同比增长82%,但自由现金流已转负,市场对其资本效率的审视将更加苛刻。刚被两笔融资撑起来的资本开支,能否在财报里兑现为可验证的收入增长,是今晚唯一重要的问题。
美联储周三公布利率决议,市场定价维持3.75%至4.00%不变,12月加息概率在七成以上。主席沃什承诺不做前瞻指引,但发布会上的措辞可能成为波动来源。原文, 9在地缘局势、财报验证和货币政策三重不确定性的叠加下,本周最后两个交易日的走势,很可能决定 AI 板块下一阶段的叙事方向。