

 APP下载
蓝潮横扫之夜:美股暴涨 原油崩盘 AI算力被砸

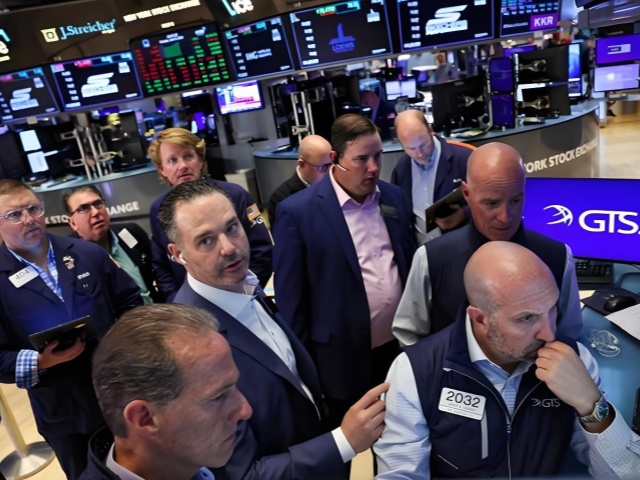
美国中期选举结果落地,一场被市场称为“蓝色浪潮”的政治变局,把所有资产重新推上定价台。
民主党意外拿下参众两院控制权,市场将这一政治变局解读为地缘风险降温、财政扩张受限的双重信号,风险资产整体迎来反弹,债券同步走强,原油则迎来年内最惨烈的单日下跌行情。
交易盘面呈现出极具反差的结构性特征,美股大盘走高的同时,AI 基础设施板块遭遇集中抛售,芯片、数据中心运营商股价大幅下挫,同一 AI 赛道内部走出完全背离的行情。
当日收盘,标普500指数上涨1.6%,纳指上涨1.44%,道指大涨3%,创下2025年4月以来最大单日涨幅,苹果、微软、亚马逊涨幅均超过5%,成为拉动指数上行的核心力量。
与此同时,市场押注中东局势缓和,布伦特原油单日暴跌近10%,跌破100美元关口,WTI 原油跌幅接近8%,10年期美债收益率下行至4.89%,触及两个月低点,黄金大涨超3%,比特币则在一番震荡之后站稳8万美元上方。
这一轮行情的底层逻辑,是不确定性消退与政策僵局利好的叠加,市场长期存在一个共识:当单一政党无法独自推动激进立法,政策稳定性会显著提升,资本市场往往更容易走出平稳行情,历史统计也印证了这一点,自1950年以来,中期选举之后一年标普500全部录得上涨,十二个月平均涨幅约15%。
选举结果超出市场此前预期,民主党在参议院拿到52席,同时夺回众议院,形成1993年以来规模最大的一次蓝色浪潮。对政策敏感的板块领涨大盘,摩根大通、高盛、摩根士丹利等金融股显著走高,医疗保健、可选消费板块同步走强,而国防股逆势走弱,投资者担忧新一届国会会收紧国防预算。
科技板块内部的轮动分化是本轮行情最值得深究的主线,高盛的数据显示,亚马逊、苹果、微软三只股票贡献了纳斯达克100指数当日涨幅的65%,科技七巨头指数上涨超3%,创下8月以来最好的单日表现,但是红利并没有流向整个 AI 产业链。
民主党在得州、佐治亚等数据中心核心州取得突破,当地民间对数据中心无序扩张的抵触情绪持续发酵,得州新当选州长提出暂停新数据中心许可审批,废除配套税收优惠,该区域承载了美国2030年前近四分之一的新增算力规划,一旦审批暂停,合计13.3吉瓦的在建项目将面临搁置风险。
佐治亚、俄亥俄、宾夕法尼亚等州州长席位同样落入民主党手中,全美接近半数规划中的 AI 数据中心项目,都将迎来更严格的地方审查。
资金由此形成一套全新定价逻辑:算力新增供给放缓,算力价格有望抬升,手握存量基础设施的云巨头资本开支压力下降、盈利质量提升,而依靠新建数据中心、供应算力硬件的厂商,基本面预期直接被削弱。
花旗策略分析师指出,数据中心扩建节奏一旦改变,整条上游供应商的成长曲线都会被改写,高盛交易员也认为,算力供给扩张放缓,会带来供需失衡,对存量大型云平台而言属于重大利好。
盘面直接印证了预期变化,CoreWeave 大跌9.90%并创下上市以来新低,美光科技、英伟达、甲骨文同步收跌,IREN 下跌11%,Hut 8 暴跌23%,费城半导体指数下跌3.11%,跌至六个月低点,特斯拉同样承压,市场担忧民主党主政各州对其监管态度转向。
机构观点也存在分歧,瑞银认为更严格的监管并不会彻底颠覆 AI 长期投资周期,底层算力需求依旧稳健,分歧本质上是短期供给约束和长期需求的博弈。
能源板块是当日另一个重灾区,成为主要板块里跌幅最突出的赛道,瓦莱罗能源、德文能源、Cenovus 能源、科斯莫斯能源等油气企业大幅下挫,上游页岩生产商跌幅普遍高于综合油企。
市场将民主党胜选解读为伊朗冲突走向降级的信号,相关表态进一步强化了去升级叙事,原油期权市场看跌情绪升温,12月到期的 WTI 看跌期权成交量显著高于看涨期权,布伦特原油看涨偏斜同步走低。
除了地缘叙事,基本面同样支撑油价下行。摩根大通的数据显示,9月、10月全球原油市场重回供给过剩,中东产量恢复叠加其他产区增产,抵消了偏弱的需求,不过美国馏分油库存的隐忧同样不能忽视,馏分油库存跌破1亿桶,为2003年以来最低,中西部库存也处于多年低位,柴油库存的紧张并没有阻止油价跟随情绪下行。
原油大幅回落直接压低通胀预期,10年期美债盈亏平衡通胀率回落至8月以来最低水平,为债市提供支撑,叠加民主党掌控国会将约束赤字扩张,长端债券的供给溢价被压缩,美债迎来喘息窗口。
美国财政部在季度再融资声明中维持债券拍卖规模不变,删除了此前“至少”的表述,被市场解读为预留未来缩减长期国债发行的空间,短期信号偏中性。
美元迎来9月初以来最大单日跌幅,押注高赤字议程的多头集中平仓,彭博美元现货指数下行0.4%,欧元、英镑走高,黄金依托美元走弱迎来大涨,不过分析师提醒,黄金牛市并非没有风险,。
美联储12月加息预期、强劲就业数据以及技术阻力,都会限制金价上行空间,一旦关键支撑失守,金价存在深度回调的可能性。加密资产走势更为曲折,选举初期市场担心加密监管收紧,比特币一度承压,随后跟随科技板块轮动反转,站上8万美元关口,以太坊涨幅更为突出,单日上涨5.6%。
政治制衡格局同样在持续影响市场预期,总统手握否决权,新一届国会想要推动法案落地,必须寻求跨党派协商,双向制衡形成政策僵局,这也是市场愿意交易“僵局利好”的根基。
民主党掌握参议院,也增加了向美联储理事会提名人员的阻力,美联储的独立性得到一定保护,但相关议员也可能对美联储负责人发起资产审查,货币政策路径依旧充满变数。
宏观数据层面,美国劳动力市场韧性依旧突出,10月 ADP 新增就业8.6万人,连续16个月增长,跳槽人员薪资增速创下两年半新高,但是服务业 PMI 回落,服务端售价涨幅创下四年最快水平,推升12月加息概率。
海外通胀压力同样不容小觑,欧元区10月通胀升至4.0%,创三年新高,能源价格同比大涨20.8%,欧洲央行12月加息几乎已成定局。
多家科技企业财报也传递出行业分化信号,高通业绩超预期但指引偏弱,手机芯片收入大幅下滑,汽车芯片和数据中心业务成为新增长点;Arm 营收、盈利超预期,但是特许权使用费增速不及预期;Meta 首次发行欧元债券获得超高认购,科技巨头持续大举融资,AI 资本开支的回报问题持续受到审视。
稳定币运营商 Circle 业绩向好,交易量大幅增长,而 Tether 停止持续增持黄金,甚至小幅减持,给黄金市场带来变量。消费、医药板块同样出现分化,诺和诺德上调全年指引,减肥药产品销售持续放量,麦当劳盈利超预期,但美国本土门店销售转负,反映国内消费的疲软。
放眼全球,这次选举带来的预期涟漪还传导至其他市场,光伏、电池板块迎来上涨,市场押注新能源政策迎来边际改善。
中国经济数据、产业动态同样值得关注,10月服务业 PMI 维持扩张区间,但是积压订单减少,企业盈利承压;千问接入国行苹果智能,打开新的落地场景;多家科技企业共同发布智能体自律公约,防范黑灰产与算法压榨;机器人企业预判2027年是行业临界点,物理对齐是当下核心卡点。
海外并购、医药合作也接连落地,京东收购欧洲消费电子企业获得欧盟附条件批准,中国生物制药和跨国药企达成大额 BD 合作,刷新交易纪录。与此同时,私募市场波动加剧,部分产品净值大幅回撤,市场担忧科技持仓集中带来的风险。
综合来看,这场选举带来的行情更多是短期情绪与预期的重定价,历史上选举驱动的波动持续时间有限,年末市场的核心主线,依旧是 AI 算力供需格局、地缘局势演变以及美联储货币政策。
市场正在适应一种全新的平衡:AI 长期需求没有消失,但地方监管、电力、土地约束正在改写算力扩张节奏,存量资源的价值被重新定价,增量扩张的风险持续抬升。
这也是为什么大盘狂欢之时,AI 上游基建链条率先被资金抛弃,这一组矛盾,将在很长一段时间里主导 AI 赛道的估值博弈。
