

 APP下载
油价涨、美债跌、AI崩:这笔账究竟谁来买单?

过去一个月,市场最反常的情况是:油价高位盘旋,美债收益率却不再跟着上涨。曾经几乎同步起舞的两种资产,突然各走各的路。
而改变这一市场逻辑的,并非石油供应突然变得不重要,而是华尔街开始担心另一件事:如果AI投资热潮熄火,美国经济还能靠什么支撑?
贝莱德高级投资组合经理杰弗里·罗森伯格在接受采访时指出,今年以来,原油期货与美国国债收益率的相关性一度达到80%,远高于正常水平。原因很简单,油价上涨意味着通胀压力增加,美联储降息空间受到限制,国债收益率自然承压。但到了10月,这种关系突然中断。
罗森伯格认为,市场传递出的信号是:相比地缘政治风险,投资者现在更担心 AI 风险。
这个判断并非没有依据。10月29日,谷歌母公司 Alphabet 股价暴跌约13%,创下上市以来最大单日跌幅,市值一度蒸发约4750亿美元。
到了10月30日,科技股抛售继续蔓延,英特尔跌超30%,整个科技板块遭遇重挫。投资者开始重新思考一个老问题:科技巨头每年砸进去数千亿美元建设数据中心、购买芯片,究竟什么时候才能赚回来?
更值得注意的是,美国经济增长本身已经越来越依赖这场 AI 投资狂潮。
美国商务部10月29日公布的数据显示,2026年第三季度美国 GDP 按年率增长3.4%,高于第二季度的2.2%。其中,企业投资增长12.7%,是2011年以来剔除疫情时期后最大的增幅;信息处理设备投资增长37%,工业设备投资也接近增长25%。
换句话说,美国经济看上去相当强劲,但这份成绩单背后,AI 和数据中心投资占据了重要位置。与此同时,消费增长也受到科技股上涨带来的财富效应支撑。问题在于,股市上涨创造的财富可以刺激消费,股市下跌同样可以反过来压制消费。
这就是 AI 风险最麻烦的地方:它已经不再只是科技公司的估值问题,而是开始影响美国经济增长的预期。
美债市场正在感受到这种变化。因为一旦 AI 投资降温,市场就会把它理解为经济增长放缓和通胀压力减轻,于是资金重新涌向长期美国国债,推动收益率下行。但这并不意味着美债重新成为可靠的避险资产。油价上涨带来的通胀压力、美国庞大的财政赤字,都可能随时抵消这种避险需求。
而且,AI 热潮还制造了另一个此前容易被忽略的问题:科技巨头正在成为债券市场越来越重要的融资者。
10月29日,微软宣布发行总额250亿美元的高级无担保债券。这是一个值得关注的信号。过去近十年,微软并不需要频繁依靠公开债券市场融资,如今却开始大规模筹集资金,为资本开支和其他企业用途提供弹药。
罗森伯格预计,未来四年全球 AI 相关债务融资可能达到4万亿美元。相对于40万亿至60万亿美元规模的全球债券市场,这个数字似乎并非无法消化,但问题在于,融资需求集中涌向市场时,资金并不会无限供应。
AI 投资的游戏规则正在改变:过去,投资者愿意为增长故事买单;现在,他们开始追问,谁来付账,什么时候回本,以及如果回报不及预期,谁来承担债务。
现在,这三颗经济炸弹已经解开了漂亮的外壳,裸露出了那根长长的引线。而接下来,美国中期选举及其结果可能就是点燃这根引线的导火索。
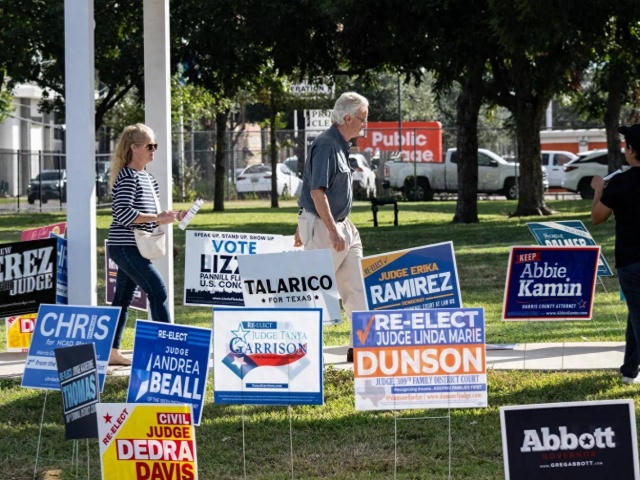
11月3日,美国将举行国会中期选举。对特朗普政府来说,这次选举不只是共和党能否继续控制国会的问题,更是对其经济政策的一次现实检验。
最新皮尤研究中心调查显示,84%的登记选民认为经济状况对自己的中期选举投票非常重要,能源政策也有54%的选民给予同样评价,人工智能则达到44%。
10月27日,根据 NPR/PBS/Marist 的民调显示,59%的可能投票者认为科技公司建设的数据中心对美国整体产生负面影响,66%反对或强烈反对在自己所在社区建设数据中心。
原因并不复杂:数据中心需要大量电力和水资源,居民担心电费上涨、环境负担加重,却未必能分享科技巨头创造的利润。
这意味着,AI 产业面临的阻力可能不再只是技术和资金问题,而是政治问题。无论民主党还是共和党,都很难在选举期间公开支持让普通家庭承担更高电费、却让科技巨头独享投资收益的模式。
油价同样如此。美国汽油价格已经成为多个关键选区的竞选议题。Axios在10月的报道指出,伊朗战争推高能源成本,汽油价格连续数月高于每加仑4美元,柴油价格也受到冲击。对于选民而言,AI有多大的商业前景或许还比较遥远,但加油站价格牌上的数字却每天都看得见。
这就形成了特朗普政府面临的两难:一方面,需要维持能源供应、压低油价,避免通胀继续侵蚀选民购买力;另一方面,又需要支持AI基础设施扩张,维持美国科技竞争优势。但数据中心越多,电力需求越大,能源成本和基础设施投资压力也越难回避。
中期选举之后,如果国会控制权发生变化,AI 数据中心建设、能源补贴、环保审批和科技企业监管都可能成为两党争夺的焦点。即使共和党继续掌控国会,选举压力也会迫使白宫更加重视能源价格和普通家庭的生活成本。
对债券市场而言,还有一个更直接的影响:政治博弈可能进一步加剧美国财政政策的不确定性。减税、能源补贴、产业投资和政府支出都需要资金,而美国本来就面临沉重的债务负担。
倘若 AI 企业继续大规模发行债券,同时美国政府融资需求居高不下,市场最终必须在有限的资金池中重新分配风险。
现在的美国市场的现实情况是:剪不断,理还乱。石油、AI 和美债任何一个都能让人头疼,却偏偏三者之间又形成了一种相互牵制的关系:油价决定通胀压力,AI 投资支撑增长和资本市场,美债则承接经济放缓与财政扩张带来的双重冲击。
今年的中期选举将会继续强化这套金融逻辑,特朗普政府还能在多大程度上同时满足能源价格、科技投资和财政支出的要求仍难以预测,毕竟最糟的情况是:民主党赢下两院,发动大规模的对共和党的“报复”行动,而最终的结果将是三颗炸弹一起爆。
美国可以承受油价上涨,也可以承受 AI 投资降温,甚至是美债收益率攀升也可以有政策应对,但最难承受的是三件事同时发生:能源推高生活成本,AI 又失去经济增长引擎的作用,美债引发市场对信用违约的担忧。
到那个时候,华尔街担心的就不再是某只科技股跌了多少,而是美国经济还能不能继续讲好下一个增长故事。
