


 APP下载

中美会晤前夕 中国贸易规模创下历史新高 意味着什么?




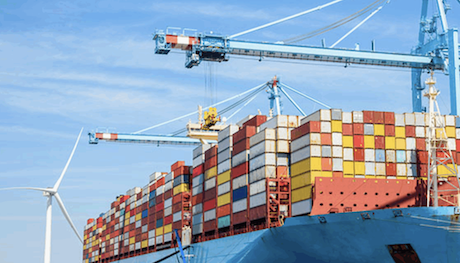
截至9月20日的七天内,中国港口处理了730万个标准箱,同比增长9%,创下历史最高单周纪录。
9月前两周,中国贸易量同比增长约6%,延续了8月出口和进口的快速增长势头。
这一数字的出现,恰逢中美领导人时隔数月的峰会即将举行。
一、抢运的逻辑:不确定性本身就是催化剂
出口商为什么要在峰会前加速出货?
答案很简单:关税的不确定性,本身就是一种成本。
如果峰会后中美达成某种关税缓和安排,现在抢运的货物可能面临“早发多缴”的风险。但如果峰会后关税进一步升级,现在不抢运的货物可能面临更高的税率。在两难之间,出口商的选择是:先运出去再说。
这是国际贸易中常见的“预期博弈”行为。当政策方向不明朗时,企业倾向于提前执行订单,以规避潜在的政策风险。2025年中美关税谈判期间,类似的抢运潮曾多次出现。每一次谈判窗口打开前,中国港口的吞吐量都会出现脉冲式上升。
这一次的不同之处在于规模。 730万标准箱的单周纪录,比此前的高点高出约5%至8%。这不是一次小幅波动,这是一次系统性的提前出货。
二、更深层的结构性因素:出口竞争力并未减弱
抢运可以解释短期的脉冲,但不能解释为什么中国港口能在单周内处理730万个标准箱。
中国的出口竞争力,根植于制造业的规模和效率。 机电产品、汽车、集成电路的出口增长,取代了服装、手机、家电的传统主导地位。技术密集型产品在出口中的占比持续提升,而技术密集型产品的订单周期更长、供应链更复杂、客户粘性更强。
9月前两周贸易量增长约6%,说明抢运并不是唯一驱动力。基础性的贸易流仍然强劲。 这与全球制造业周期的位置有关——AI基础设施投资、电网升级、电动汽车普及,都在持续拉动对中间品和资本品的需求。而中国在这些领域拥有不可替代的供给能力。
抢运是脉冲,竞争力是底流。两者叠加,才制造了730万集装箱的纪录。
三、峰会的意义:市场在提前定价什么
特朗普与习近平的峰会,是2026年中美关系最重要的外交事件之一。
从议程看,双方将讨论关税、AI、稀土、五角大楼黑名单等一系列核心议题。这些议题的走向,将直接影响中美贸易的成本结构和企业的投资决策。
市场在提前定价的,是峰会的“预期差”。
如果峰会取得实质性进展——比如关税缓和、AI对话机制落地、稀土供应稳定——出口商现在抢运的货物可能会面临“早发多缴”的局面,但整体贸易环境将改善,长期订单会增加。如果峰会未能取得突破,甚至出现新的摩擦点——比如关税升级、技术管制加码——现在抢运的货物就是“最后的窗口期”。
两种情景,两种完全不同的贸易流向。而当前的抢运潮,是市场在两种情景之间寻找平衡的结果。
四、对市场的含义:贸易数据的分量
730万集装箱的纪录,对市场有几个层面的含义。
第一,出口韧性被再次确认。 过去一年,市场反复讨论“中国出口是否在失去竞争力”。创纪录的港口吞吐量给出了一个清晰的答案:贸易流没有减弱,方向可能在变化,但规模没有萎缩。
第二,峰会前的预期博弈正在加剧。 出口商在抢运,投资者在定价,政策制定者在谈判。三方博弈的结果,将在峰会结束后逐步揭晓。
第三,全球贸易格局的重组仍在继续。 中国对东盟、欧盟、一带一路国家的贸易增长,正在部分替代对美贸易的收缩。港口吞吐量的纪录,是整个贸易网络运转效率的体现,而不仅仅是对美出口的反映。
五、一个数字,两个信号
730万个标准箱,是中国港口历史上最繁忙的一周。
它传递了两个信号。短期信号是:出口商在抢时间。 峰会前的不确定性,促使企业加速出货,以规避潜在的政策风险。
长期信号是:中国贸易的底层竞争力仍然强劲。 抢运可以解释单周的脉冲,但无法解释9月前两周6%的贸易量增长。技术密集型产品的出口增长、供应链的规模效率、与东盟和一带一路国家的贸易深化——这些结构性因素,才是730万集装箱纪录的真正支撑。
峰会即将举行,港口的数据已经写下了市场的预判。接下来的问题不是贸易量会不会降,而是贸易的方向会不会变。 答案在峰会的谈判桌上,也在每一艘驶出中国港口的货轮的航向里。
