

 APP下载
收购瑞信埋下隐患 全球顶级银行要被迫拆分?

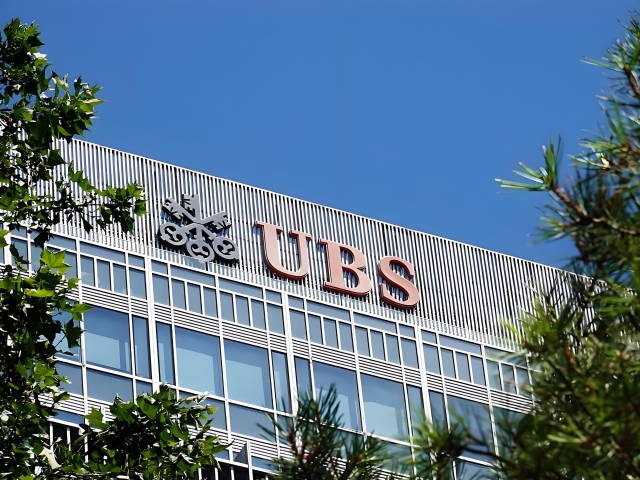
收购瑞士信贷三年半后,瑞银集团再次被推回到一个近乎存在主义的问题面前:它究竟还是一家瑞士银行,还是已经成为一家被迫留在瑞士的全球银行。
瑞士议会上院近期支持一项更严格的资本规则,要求瑞银以普通股一级资本覆盖其海外子公司投资的90%,瑞银测算这将带来约160亿美元额外资本需求,加上其他条例调整合计约180亿美元。
最终方案仍需下院审议,最早可能到2027年才尘埃落定,但瑞银管理层已经公开承认,如果监管负担过重,银行可能重新考虑是否继续把总部设在瑞士。
这场争执表面上是资本数字之争,实质上是金融稳定与资本效率之争。瑞银收购瑞信后,资产负债表规模已远超瑞士经济总量,监管层担心一旦海外业务再次出现损失,瑞士纳税人可能被迫兜底。
因此,新规则的核心不是简单提高资本充足率,而是要求母行用更高质量、更难被稀释的股东权益,为海外子公司提供支撑。
瑞银则认为,这种安排会让它在与华尔街和欧洲同行的竞争中处于劣势,因为同样一笔利润,在瑞士监管框架下需要占用更多资本,从而压低股本回报率和股东分配空间。
瑞银并非没有筹码。2026年上半年,其营收和利润表现强劲,财富管理、交易业务和投行业务都显示出修复态势,股票回购也在推进。问题在于,盈利能力强并不等于监管压力小。
资本要求上升并不会直接变成利润表上的费用,却会改变利润的分配方式:更多利润需要留在资产负债表里,更少利润可用于回购、分红或扩张。对一家以财富管理和全球客户网络为核心竞争力的银行而言,这种隐性成本比显性罚款更难受。
于是,瑞银和其主要股东开始把目光投向更激进的选项。Artisan Partners 和 Cevian Capital等投资者已敦促瑞银考虑迁出瑞士,认为美国或欧元区可能提供更宽松的资本环境。瑞银还被报道曾向北欧银行 Nordea 了解迁址经验,并与至少八家外国银行接触,探讨潜在合并或整合可能。
其中,反向收购被反复提及:由一家规模较小的外国银行以全股票方式收购瑞银,但瑞银股东保留合并后集团多数股权。这种结构理论上可规避瑞士退出税,却会带来控制权、监管审批和客户信心等多重风险。
另一种更复杂但同样具有想象力的方案,是把瑞银拆成两部分:利润稳定、政治敏感性高的瑞士本土业务留在苏黎世,投资银行和海外财富管理则归属一家境外母公司。
欧洲竞争对手中有人称,这会是他们的首选路径。但这一方案执行难度极大。瑞银大量海外业务并非通过独立子公司记账,而是直接挂在瑞士母行的海外分支机构之下,强行拆分不仅复杂,也未必能释放足够资本收益。
迁址或合并也并非没有代价。摩根士丹利分析师估计,瑞银若离开瑞士,可能面临高达100亿美元的退出税。瑞士财政部长也明确表示,迁址在法律和财务上都会比接受新规更昂贵、更复杂。
更重要的是,瑞银的品牌价值很大程度上来自“瑞士”二字。对全球高净值客户而言,瑞士意味着政治中立、制度稳定和财富保密传统,尽管这些优势正在被 CRS、反洗钱规则和地缘政治变化削弱。一旦瑞银变成一家总部在美国或德国的银行,它是否还能维持同样的信任溢价,值得怀疑。
美国业务尤其敏感。新规下,瑞银必须以母行一级普通股资本为海外子公司提供更高比例支持,美国作为其最大海外子公司,将承受最直接冲击。
部分分析师因此认为,美国财富管理业务可能是最有经济理由被分离的板块。但瑞银 CEO埃尔莫蒂仍强调,保持在美国的存在对银行成功至关重要。这暴露出瑞银的困境:美国既是增长引擎,也是资本消耗黑洞;既是估值提升的关键,也是监管压力最集中的地方。
最可能的结局,或许仍是最不戏剧性的那一个:瑞银留在瑞士,接受更高资本要求,用未来几年逐步积累的利润填补缺口。分析师普遍认为,实际资金缺口可能低于瑞银最初宣称的160亿美元,约为60亿至80亿美元,未必需要立即增发股票。
但代价会慢慢显现。摩根大通分析师预计,新规则可能使瑞银2028年有形股本回报率下降0.5个百分点,并把它置于全球最严格的监管环境之一。瑞银仍会是一家赚钱的银行,只是赚钱后能分给股东的部分会变少,国际扩张的弹性也会下降。
瑞银真正的风险,不是明天就会搬离苏黎世,也不是立刻与某家华尔街银行合并,而是长期陷入一种“资本围城”。它的业务仍然优质,客户基础仍然深厚,整合瑞信的成本也在逐步消化;但瑞士监管框架正在把它的资本效率锁死在一个更高、更刚性的水平上。
对股东而言,这意味着回报天花板被压低;对管理层而言,这意味着每一次扩张都要先回答监管问题;对瑞士而言,这则意味着它既要留住瑞银,又要防止瑞银再次成为国家风险。
所以,瑞银会不会变成“无国籍银行”?短期内大概率不会。但它已经不再能理所当然地把自己定义为一家纯粹的瑞士银行。监管、资本、股东回报和全球竞争正在共同改写它的身份。
