

 APP下载
SpaceX、博通、甲骨文密集发债!美国债市被AI基建“挤爆了”?

一周之内,美国信用市场被三笔巨型交易同时“挤爆”。
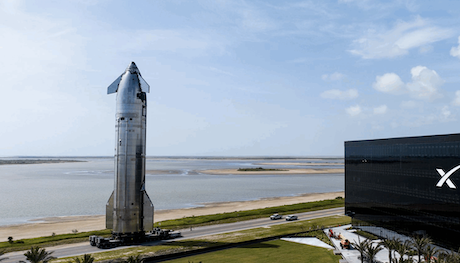
SpaceX寻求约400亿美元融资,由100亿美元银行贷款和300亿美元投资级债券构成。博通为Anthropic的芯片租赁项目安排约600亿美元债务,其中420亿美元由博通A-级信用背书的高级担保贷款已启动银团分销。甲骨文正与Apollo和高盛洽谈,通过表外载体为芯片采购融资,单吉瓦数据中心的英伟达芯片成本约500亿至600亿美元。
加上博通为OpenAI定制芯片项目筹备的逾500亿美元融资,AI生态系统在约一周内排队等待的债务规模已逾1500亿美元。
这还不是全部。据彭博数据,今年超大规模云服务商、数据中心及AI基础设施项目的投资级和高收益债券发行量已达至少3600亿美元,占全球债券销售总量的5.8%,是去年1.9%占比的三倍。高盛信贷策略师Adam Crook的统计口径更宽,将今年全球AI相关债务总发行量计为5750亿美元以上。
一、公开市场“挤爆了”:从债券承销台到私募信贷
华尔街日报对此的定性直截了当:云服务商为AI建设“发行了数千亿美元债券,将公开债务市场推至极限”。
正因如此,新一轮融资绕开了债券承销台。SpaceX的400亿美元融资由Apollo牵头,Pimco亦在接触之中。甲骨文通过表外SPV结构,由外部投资者出资设立独立公司购买芯片,再租赁给甲骨文使用——目的正是“避免自行借入更多资金,以控制债务成本”。
表外债务的堆积速度已超过表内债务。 芯片SPV的特殊之处在于,其抵押品为GPU,折旧速度远快于建筑物,而部分结构以短期银行贷款对应15至19年的租约。这意味着,AI芯片的物理寿命与债务的金融寿命之间,存在一个尚未被充分定价的期限错配。
博通-Anthropic的结构是另一个样本。420亿美元高级担保贷款凭借博通的A-级信用评级进入银团分销,未来可进入投资级债券市场。但另有180亿美元无博通担保的次级债务,需要等到Anthropic完成IPO后才能推出。“等IPO再发债”这个条件本身,就在告诉市场:这笔债务的信用,最终取决于Anthropic能否以足够高的估值上市。
二、债市定价:CDS集体狂飙,垃圾债利差破千
信贷市场的反应直接而剧烈。
甲骨文五年期CDS已飙升至261个基点的历史收盘高位。标普7月将其评级下调至BBB-,距离垃圾级仅一步之遥。ICE Data Services数据显示,其CDS超越了2008年底有记录以来的所有峰值。
SpaceX五年期CDS利差自6月交易启动时的约110基点,迅速攀升至194基点,意味着每年需支付约1.94万美元才能为100万美元债务提供违约保护。其2056年到期债券收益率较美债利差单日扩大9个基点至2.36个百分点。
英伟达同期限CDS从7月初的45基点升至约81基点。Alphabet、Meta及微软的对应合约近几周也大幅上扬,逼近各自历史高位。全球市值最高的公司,其五年期违约概率也被市场定价在逾7%。
最底层的信号来自垃圾债。评级为CCC的债务——垃圾债中最低等级——交易利差已达到1007个基点,高于9月初的860个基点,为2023年3月美国地区银行危机以来最宽水平。这一水平的风险溢价通常意味着市场正在为违约定价。
三、“挤出效应”:AI借款方愿意付任何代价
高盛信贷策略师Rich Privorotsky将这一局面定性为“资本争夺战”。
他的核心判断是:“挤出效应可能是巨大的。” AI借款方愿意以高单位数利率借入资金,导致美国国债收益率承压上行。10年期美债收益率重回5.31%,30年期徘徊在5.70%附近。上周二的5年期美债标售以5.033%的收益率定价,为2007年以来首次出现“5字头”,认购倍数创2018年以来最低。
T. Rowe Price固定收益组合经理Steven Kohlenstein的表述更为精准:“风险越来越集中在一小群公司身上,最终都指向同一个AI投资周期,即便这些风险分散在不同发行人、不同板块和不同融资结构之中,相关性风险可能并未在当前估值中得到充分体现。”
一位华尔街资管机构的资产配置总监透露,其逾50亿美元投资组合底仓中,AI企业债券占比已从年初的10%提升至30%,美国国债占比则从70%降至50%。资金正在从无风险资产向AI信用迁移,而迁移的理由只有一个:AI债券的收益率更高。
四、最脆弱的环节:甲骨文、SpaceX与“等IPO的次级债”
在所有AI借款方中,有几个环节的脆弱性最为突出。
甲骨文的处境最为直接。其五年期CDS从去年底约145个基点飙升至261个基点,彭博报道称其正设法保护自己免受新墨西哥州Project Jupiter数据中心成本上升的影响。标普已将评级降至BBB-,再降一级就是垃圾级。一旦落入垃圾级,其融资成本将出现跳跃式上升,而它正在进行的表外芯片融资对成本高度敏感。
SpaceX的问题在于信息透明度。部分被接触的投资者称只收到一份两页纸的备忘录,附有太空图片和“某处宇宙”数据中心计划。摩根士丹利分析师Adam Jonas指出,其在向40位客户展示时无一表示持有SpaceX股份。当投资者无法评估财务风险时,他们能做的只有要求更高的利差——而这已经在发生。
博通-Anthropic的180亿美元次级债,则是一个被推迟的风险。它的推出条件绑定在Anthropic的IPO上。如果Anthropic以足够高的估值上市,这笔债务可以顺利定价。如果IPO遇冷或推迟,这180亿美元的融资缺口就需要寻找替代方案。而Anthropic自身的招股书已经披露了5180亿美元的算力承诺和80.6亿美元的年度运营亏损。
五、最终买单的是谁
高盛的判断指向一个更根本的问题:AI借款方愿意付任何代价,但最终买单的不会是它们自己。
当AI企业以高单位数利率大规模发债时,它们从信用市场中抽走了本可以流向其他借款人的资金。被“挤出”的,是那些无法支付高利率的借款人——消费者、小企业、以及主权政府。
Brookings Institution的研究显示,AI基建热潮到2032年可能需10.3万亿美元美国投资,且越来越多金融风险正从大型科技公司的资产负债表转向透明度更低的融资结构。达利欧的警告与此呼应:当前AI投资热潮具有“典型泡沫”特征,大量资金涌向AI,越来越多投资依赖举债,随着债务供应增加和利率走高,融资成本上升最终可能刺破泡沫。
AI债务狂潮的终局,不取决于AI技术本身能否成功,而取决于信用市场能否在利率持续高企的环境中,消化这张越来越长的账单。 1500亿美元的一周融资浪潮、261个基点的甲骨文CDS、1007个基点的CCC利差——这三个数字合在一起,是债市正在给出的答案。
