

 APP下载
1.5万颗“太空基站”获批!SpaceX想把全球移动网络搬上天?

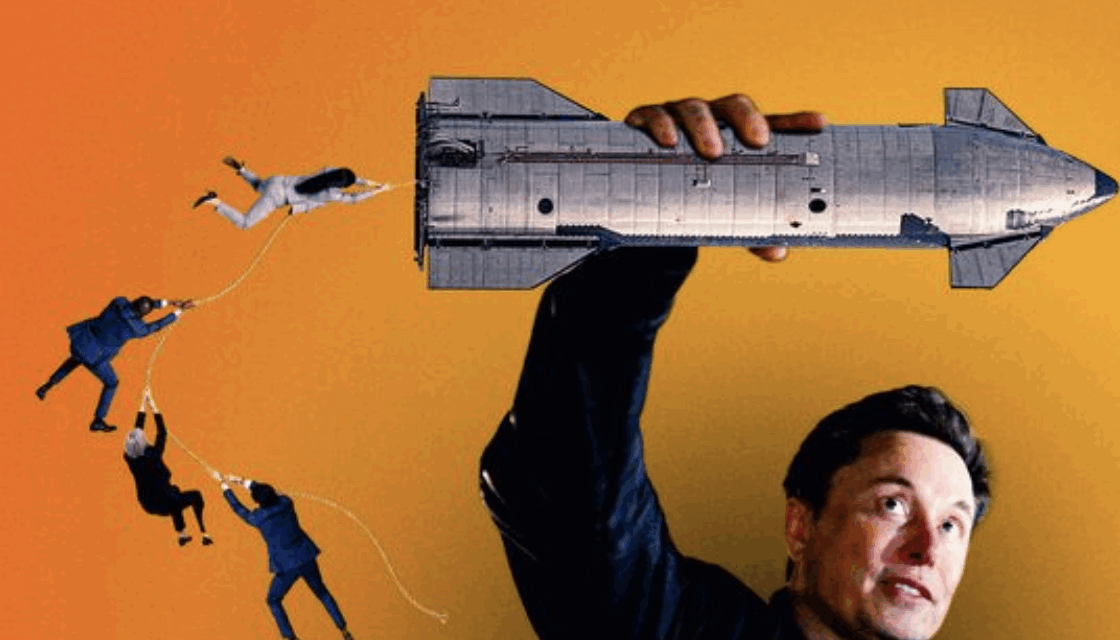
10月6日,美国联邦通信委员会发布DA-26-1078,授权SpaceX部署和运营最多1.5万颗用于Direct-to-Device/Direct-to-Cell的新一代非地球同步轨道卫星。
这不是一次普通的卫星扩容。这是手机直连卫星从“功能试验”走向“独立网络”的标志性节点。
一、从650颗到1.5万颗:量级本身就是一个信号
理解这次批准的分量,需要对比一个数字。
在此之前,SpaceX用于T-Satellite服务的D2C卫星只有约650颗,依赖T-Mobile的PCS频谱,提供的是短信和低速语音的兜底服务。而FCC此次批准的1.5万颗卫星,分布在约326至335公里的九个超低轨壳层,目标速率达到150Mbps,是当前4Mbps的近40倍。部署期限延伸至2035年,2032年前须完成50%部署。
650颗到15000颗,提升了23倍。4Mbps到150Mbps,提升了近40倍。 两个数字叠加,指向的已经不是“消灭盲区”这个叙事。它指向的是容量。
手机直连最初的价值很容易理解:山区、荒漠、海洋、灾害现场没有地面基站时,卫星提供一条兜底链路。短信、SOS和低速语音已经能够证明技术可用。但这些场景难以解释为什么要部署1.5万颗专门的D2C卫星。
从Coverage到Capacity,1.5万颗的意义在于让普通LTE手机成为终端,让卫星网络具备了承载规模化日常通信的能力。
二、频谱自主:从“租用”到“自有”的关键转折
这次批准中一个容易被忽略但极其关键的细节是:FCC免除了SpaceX必须与地面无线运营商签订频谱租赁协议的要求。
这意味着SpaceX可以独立使用自有频谱开展D2C服务,不再需要以“T-Mobile合作伙伴”的身份进入市场。
过去一年,SpaceX持续补齐频谱资产。从EchoStar收购的AWS-4、H-Block频谱,涉及1695至1710MHz、2000至2020MHz、2180至2200MHz等多个频段,交易规模约170亿美元。这些频谱中,低频段部分解决了卫星信号穿透墙壁、树木等障碍的技术难题,高频段则提供了高带宽容量。
频谱是移动通信的入场券。 没有自有频谱,SpaceX永远是运营商的“供应商”;有了自有频谱,它就有了成为“运营商”的资格。
消息公布后,T-Mobile、Verizon和AT&T股价盘后下跌约6%。这三家运营商今年5月已组建卫星联合企业应对潜在威胁。市场的反应比任何分析师的评论都更直接:投资者看到的不是“多了一个卫星服务”,而是“多了一个运营商”。
SpaceX的长期目标,已经不只是提供卫星宽带上网,而是把原本建在地面的蜂窝基站搬到卫星上,让普通4G/5G手机可以直接连卫星,通过星间激光链路接入星链骨干网,再与地面运营商的核心网衔接。卫星不再只是提供宽带回传,它开始直接参与移动通信网络。
三、中国侧:从星载基站到普通5G手机直连
在太平洋的另一边,中国的手机直连卫星也在加速推进。
2026年6月9日,朱雀二号改进型遥六运载火箭成功将上海垣信的首颗手机直连试验星与中国移动的“中国移动02星”送入预定轨道。这两颗卫星主要用于开展手机直连卫星、天地网络融合等技术试验验证。
中国移动的布局更早。 2024年初发射的“中国移动01星”是全球首颗可验证5G天地一体演进技术的星上信号处理试验卫星,“星核”验证星则搭载了业界首个采用6G理念设计的星载核心网系统。2025年9月,工信部向中国移动颁发卫星移动通信业务经营许可,中国移动可依法开展手机直连卫星等业务。
三家运营商已全部入局。 继中国电信之后,中国移动、中国联通均已获得卫星移动通信业务经营资质。中国联通于9月22日启动手机直连试验星招标,最高投标限价7800万元,服务周期为试验星在轨寿命3年及以上。
中国星网的GW星座也在推进。 截至2026年4月已完成168颗一代组网卫星发射,预计2027年面向个人用户推出手机直连服务,2029年前完成约1300颗实现国内连续覆盖。
一个关键的技术细节是:中国运营商选择的技术路径是3GPP NTN标准,这与SpaceX的D2C路线同属一个技术框架。中国信科集团总工程师陈山枝的判断是,我国和星链在5G NTN手机直连卫星正处在同一起跑线上,但在火箭可回收及重复利用、卫星批量制造与成本、星载载荷性能等方面还有差距。
四、两条产业链,两套投资逻辑
对于投资者而言,手机直连卫星的产业链需要被拆成两条独立的逻辑线。
SpaceX链的核心变量是海外订单和新增价值量。 SpaceX通过卫星与终端全栈自研自产,实现了垂直整合。单星制造成本从百万美元降至60至80万美元,V3版本将降至20万美元;终端产能提升至20万台/周。这种成本控制能力,使SpaceX在发射端和制造端都建立了难以复制的优势。追踪SpaceX链的关键在于:星载相控阵天线的出货量、地面终端的产量爬坡、以及SpaceX与各国运营商的合作订单何时从“谅解备忘录”变成“采购合同”。
国产链的核心变量是千帆、星网及运营商体系何时从试验进入规模采购。 千帆星座单颗卫星成本已降至1000万元人民币,设计使用寿命7年。中国星网GW星座规划2026至2030年部署1.3万颗低轨卫星,2029年前须完成首期1300颗发射以保频轨资源。运营商自建试验星将为后续大规模商用积累在轨验证数据。产业链的投资机会集中在通信载荷、相控阵天线、星载基带芯片等环节,一部手机直连卫星的载荷成本占整星比重可达40%以上。
两条链的共同验证标准是相同的:单星容量、单位容量成本、商用开放和订单兑现。 频轨资源是有限的,ITU的“九年节点”规则构成了硬性时间约束。中国星网必须在2029年前完成首期1300颗发射以保频轨资源,SpaceX必须在2035年10月前完成全部1.5万颗部署。时间表已经锁死,执行速度是唯一的变量。
五、星空里的“5G战争”
手机直连卫星正在从应急补盲走向独立网络建设。SpaceX的目标是把全球移动网络搬到天上,中国运营商的目标是让普通5G手机在沙漠和海洋里也能打视频电话。
这两件事的底层逻辑是同一个:把几十亿部存量智能手机变成卫星网络的潜在终端。 过去卫星通信首先面对的是终端门槛——用户必须购买专用设备。DTC把终端门槛归零,网络建设的重点从“让设备能够连接卫星”转向“让足够多的普通终端同时获得可用服务”。
摩根士丹利的估算显示,SpaceX建一张独立的D2C网络可能需要500亿至1300亿美元,而地面运营商建一张等效网络只需要约150亿至250亿美元。成本差距仍然存在,但差距在缩小。 当Starship将每公斤入轨成本再降一个数量级时,天基网络的边际成本将逼近地面网络。
这场竞争的终局,不取决于谁的卫星飞得更高,取决于谁能以更低的单位容量成本,把普通手机的连接需求从地面搬到天上。而单位容量成本的下降速度,正在被Starship和中国可重复使用火箭的迭代节奏同时定义。
