

 APP下载
从被中国买家捧起,到被中国品牌威胁,欧洲奢侈品正经历变局

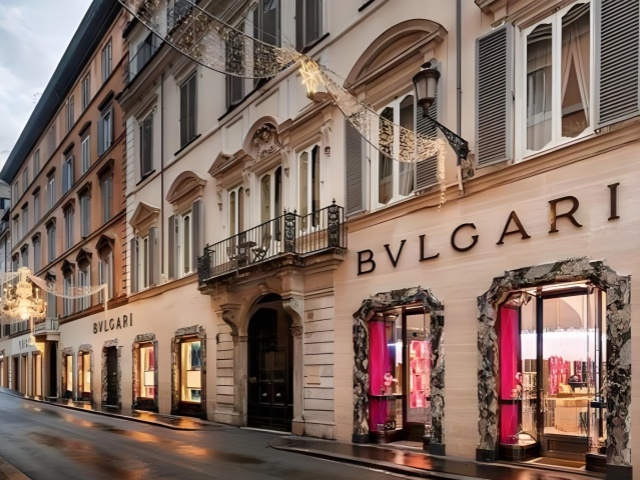
当 LVMH、爱马仕和开云集团三份财报同时低于预期,整个奢侈品行业终于不得不承认一个事实:这场低迷不是周期性的喘息,而是结构性的崩塌。
欧洲六大上市奢侈品公司今年市值累计蒸发2510亿欧元,其中 LVMH 缩水1316亿欧元,爱马仕缩水933亿欧元。更讽刺的是,这些预期早已被市场大幅下调,但巨头们依然交不出及格答卷。
过去十年,中国消费者是奢侈品行业最强劲的增长引擎。但如今这台引擎正在熄火。中国月均零售额增速已降至不足0.5%,沪深300指数在过去四个月下跌19%,市值蒸发超过2万亿美元。
LVMH 第三季度中国客群需求下降15%,开云对中国消费者的销售额降幅从15%扩大至20%,就连以超高净值客群为护城河的爱马仕,其成衣和配饰部门也录得近十年来首次负增长。爱马仕 CFO 埃里克·杜·哈尔古埃罕见地公开承认,中国市场"非常困难"。
但真正值得警惕的不是中国消费者不花钱了,而是他们把钱花在了别处。
就在欧洲巨头哀鸿遍野的同时,中国本土奢侈品牌正在以惊人的速度攻城略地。老铺黄金——这个被誉为“黄金界爱马仕”的品牌——去年销售额增长超过两倍,今年上半年再增61%,毛利率稳定在40%以上,单商场店效和坪效在全球奢侈品牌中排名第一。
此外,老铺黄金消费者与 LV、爱马仕、卡地亚等国际五大奢侈品牌消费者的重合率已从77.3%攀升至84.6%。这意味着同一批高净值人群正在把钱包从欧洲品牌转向中国品牌。
然而,资本市场对此的反应却近乎冷漠。老铺黄金的预期市盈率仅约6倍,远低于欧洲奢侈品牌的估值水平。投资者普遍质疑:这种增长究竟是持久的趋势还是昙花一现?中国品牌能否将本土影响力转化为全球竞争力?
这种怀疑并非毫无道理,但可能正在犯下与当年欧洲汽车制造商同样的错误。
宝马和大众曾经也认为中国车企不过是廉价的模仿者,直到比亚迪、蔚来和理想用技术和体验重新定义了赛道,欧洲车企在中国市场的份额被迅速蚕食。沃尔沃在公布中国销量暴跌后,股价一度下跌30%。
奢侈品行业的技术门槛远低于汽车制造,但文化认同的壁垒一旦建立,反噬的速度可能更快。老铺黄金凭借“古法黄金+文化遗产”的叙事,已经完成了从卖材质到卖文化、卖体验的升维,这与欧洲奢侈品牌赖以生存的叙事逻辑如出一辙。
更深层的问题在于,欧洲奢侈品集团的增长模式本身正在遭遇系统性挑战。过去几年,LVMH、爱马仕等品牌通过频繁提价来维持高端定位和利润率,LVMH售价低于1500欧元的产品占比从2014年的47%骤降至2025年的2%。
这套策略在财富效应扩张期行之有效,但当中国高净值人群的资产缩水、消费心态收紧时,提价反而加速了客户流失。贝恩数据显示,全球奢侈品消费者从2022年的约4亿人降至2025年的3.4亿人,累计流失超6000万,为三十年来首次。
与此同时,美国市场也未能成为救命稻草。花旗银行信用卡数据显示,7月至9月美国奢侈品消费支出至少下降了4%,股市降温与油价飙升正在侵蚀中产消费者的购买力。
开云集团明确指出,在11月中期选举前,美国消费者面临更大的消费压力。当中国和美国两大市场同时走弱,奢侈品行业几乎无处可逃。
面对困局,大多数奢侈品公司的应对策略近乎被动:提高效率、等待购物者回归。但等待本身就是一种风险。老铺黄金们不会等待,它们正在加速扩张。
截至2026年6月,老铺黄金已在全国16个城市的核心商业中心开设45家自营门店,并启动境外渠道拓展,境外收入同比增长107.8%。汇丰银行研报认为,老铺黄金已成为中国首个能与蒂芙尼、历峰等国际品牌抗衡的高奢品牌。
《金融时报》发出罕见警告:奢侈品巨头们低估了老铺黄金这样的本土品牌对其构成的威胁,应防止出现像欧洲车企一样在中国市场被逐步挤出核心市场的下坡路。这个警告的分量在于,它来自西方主流媒体,而非中国分析师。
奢侈品行业的底层逻辑正在被重写。过去,欧洲品牌凭借历史积淀、工艺叙事和品牌溢价构建了几乎不可逾越的护城河。
但今天,当中国消费者开始从自己的文化传统中寻找奢侈的定义,当“古法黄金”与“爱马仕皮具”站在同一商业空间里争夺同一批高净值客户,护城河的水位正在悄然下降。
欧洲奢侈品集团面临的真正危机,不是中国消费者暂时捂紧了钱包,而是当他们重新打开钱包时,里面装的可能不再是 LV,而是老铺黄金。