

 APP下载
星巴克曾经走进中国,现在轮到茶咖品牌反向登陆美国

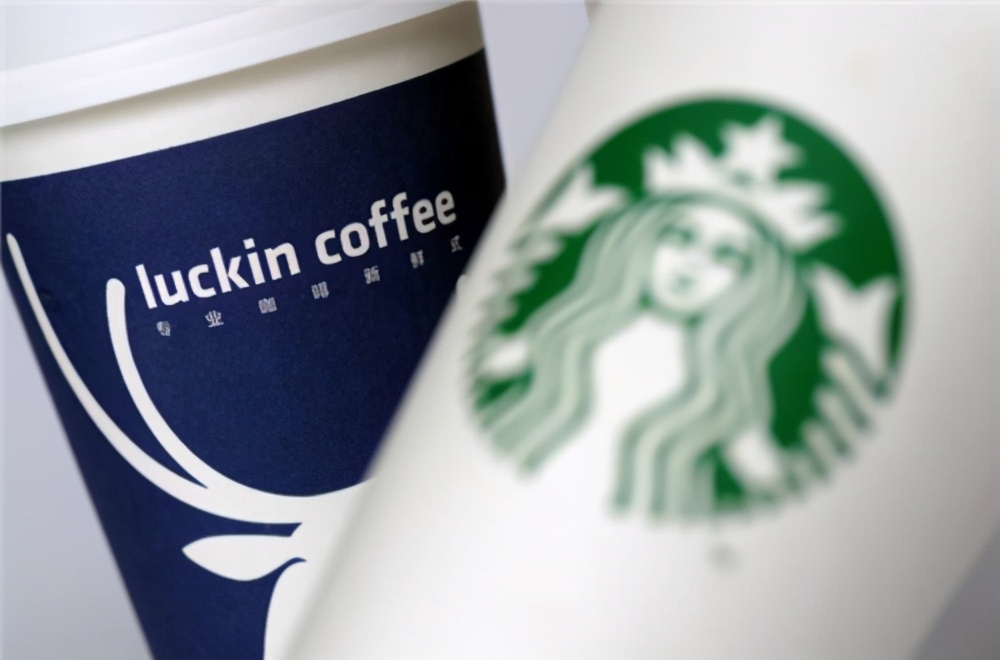
瑞幸早已登陆纳斯达克,但它在美国开出第一家实体门店,仅仅是一年半之前的事。2025 年 6 月纽约首店落地,短短时间里仅曼哈顿就铺开二十余家门店。
瑞幸之外,霸王茶姬、喜茶、蜜雪冰城接连落地美国城市,把线上预点单、本土化特调口味、亲民定价整套模式带到海外市场。
这一轮出海自带强烈的反转意味,数十年前星巴克将咖啡文化与数字化点单模式带入中国市场,如今赛道轮换,中国茶咖品牌反向叩开美国消费市场的大门。
这套成熟高效的运营体系,根植于国内白热化竞争环境。线上提前下单、到店自取的流程,适配不同人群的自助点单机,整套流程是海量订单压力、持续上涨的人力成本倒逼出来的成果。
美国学者罗森评价中国品牌已经走到星巴克前面,评价的落点集中在出餐效率、新品迭代速度和定价优势三个维度。蜜雪冰城全球门店规模接近 6.4 万家,已经超过麦当劳 4.6 万家门店的体量,国内头部十大连锁餐饮品牌之中,中资占据九席,规模化复制能力与供应链底盘,是这套模式能够向外输出的基础。
直观的价格优势是吸引当地消费者最直接的抓手,蜜雪纽约门店原味甜筒售价 1.19 美元,瑞幸新客优惠拿铁低至 1.99 美元,实惠、便捷、口味新颖,共同构成初期引流的核心吸引力。
线上点单、快速出杯、高频上新、成熟供应链,无法依靠短期营销或者补贴搭建,是国内残酷市场持续洗牌之后留存下来的硬实力。中国消费品牌实现反向输出,是国内消费产业升级实实在在的成果。
但 “走在星巴克前面” 本身是边界清晰的判断,它只局限在点单效率、产品创新、定价这些细分环节,不代表全方位超越,更不能等同于中国茶咖已经在美国站稳脚跟。将单点优势放大为全盘胜利,结论为时过早。
这一轮出海热潮依旧处在起步阶段,门店扎堆布局纽约、洛杉矶这类沿海核心城市。调研数据显示,仅有 23% 的美国消费者去过中式茶咖门店,在 Z 世代群体当中这一比例提升至 38%。
品牌初步完成用户认知渗透,抓住年轻消费群体,但距离渗透主流大众、成为日常消费选择,还有很远的距离。摆在这批品牌面前的现实考验层层叠叠。
星巴克深耕本土数十年,门店网络、消费习惯、会员体系、长期积累的品牌情感共同构筑深厚护城河,几款特色饮品、短期低价引流很难撼动根基。沿海城市验证有效的模式,未必能够复制到美国广袤的内陆市场。
本地化适配是另一道关卡,当地口味偏好、监管合规条款、人力薪酬、选址逻辑和国内市场完全不同,直接照搬国内成熟打法,极易出现水土不服。供应链优势能否跨地域延续,是容易被忽略的核心问题。
蜜雪的低价体系依托国内体量庞大、成本可控的供应链支撑,门店数量领先,不等于营收利润领先,绝大多数门店依旧扎根国内。
进入美国市场之后,原料采购、跨境物流、人力开支全部重构,低价优势能否长期维持存在不确定性。1.99 美元这类低价大多属于新客补贴,并非常态化定价,当新鲜感褪去、补贴结束,品牌能否留住用户,最终要看稳定复购。
现阶段这一轮出海,本质是产品与商业模式的输出,而非文化输出。美国消费者走进门店,驱动因素是口感、便捷度和性价比,而非品牌自带的中国标签。这种路径反而更加稳健,不刻意绑定文化叙事,不刻意制造标签对立,依靠饮品本身的消费体验获取认可。
但短期客流不等于长期品牌资产,想要把一次性尝鲜转化为稳定的品牌认知,需要漫长持续的深耕,不存在捷径。
不必用民族情绪简单解读为中国品牌征服美国市场,也不能轻视这一轮布局,将其视作短暂的试水噱头。更客观的判断是,这批品牌拿到了进入美国市场的入场券,真正的竞争才刚刚拉开序幕。
评判这场出海的成败,不看开业首日销量,不看短期舆论热度,核心标准是更长时间维度的存续。十年之后门店是否持续经营,是否真正融入当地人日常消费清单,才是最终答卷。
从走出国门到扎根当地,中间横亘着本地化改造、供应链重构、持续稳定复购多重考验。当下的突破值得肯定,同时更需要保持耐心,留给市场和消费者时间去验证结果。
