

 APP下载
越南经济的高增长 正被房地产的“资产价格泡沫”反噬?

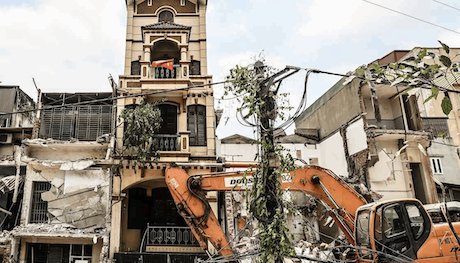
越南人均月收入约2300元,核心城市房价却达2万元/平方米,房价收入比25-30倍,远超国际健康基准的4-6倍。
典型双收入家庭需攒50到85年才能购房。房贷利率从去年的5.5%-6.7%飙升至13%-15%,交易量一季度暴跌8%。
这场危机的根源,是一个发展中国家在人均GDP 5000美元阶段,资产价格已透支至发达经济体水平的结构性错配。
一、一组撕裂的数字:2300元的月收入,2万元的房价
河内和胡志明市的街头,摩托车洪流中穿梭着外卖骑手和工厂工人。他们的平均月收入,大约2300元人民币。而他们经过的楼盘售楼处,公寓单价已经飙到2万元人民币/平方米。
这不是一个微小的差距。戴德梁行算过一笔账:越南一个典型的双收入家庭,要攒50到85年才买得起一套房。世界银行的数据显示,越南许多市民的住房成本是家庭年收入的30倍以上,远超国际可负担性基准的3到8倍。Numbeo的数据更为直接:越南2026年的房价收入比达到30.2年,意味着一个普通工人需要不吃不喝工作超过30年才能买一套公寓。
越南国会代表黎黄英在4月的议会讨论中,把这个问题带到了最高政治层面:“年轻人30年劳动买不起一套房,但有人靠继承一块土地就能拥有。这不仅是经济问题,这是长期的政治社会问题。”
二、信贷的洪流:为什么房价能涨到普通人够不着的高度
房价收入比30倍,不是市场自然形成的。它是信贷驱动的产物。
越南国会代表披露的数据显示,越南私人投资约80%依赖银行贷款。信贷的流向高度集中:2021年到2025年,房地产信贷从195.5万亿越南盾暴增到454.1万亿越南盾,增幅132%,增速是工业信贷的2.4倍。2025年,房地产和建筑合计占越南全部信贷的27.4%。
这意味着,越南银行体系每放出100块钱贷款,就有27块流向了房地产和建筑。而这些资金中,很大一部分流入了投机性购房。正如越南国会代表所言:“大部分信贷流向了房地产投机。”
房价的上涨,本质上是一场信贷的自我循环。银行放贷推高房价,房价上涨吸引更多投机资金,投机资金再通过抵押贷款放大杠杆。这个循环在利率低、流动性充裕时运转顺畅。2025年之前,越南房贷利率维持在5.5%到6.7%,处于历史低位,为这场循环提供了燃料。
但所有信贷驱动的资产泡沫,都依赖一个前提:利率不会大幅上升。而2026年,这个前提被打破了。
三、利率的逆转:从6%到15%的“一夜入秋”
2026年,越南房贷利率从去年的5.5%-6.7%直接飙升至13%到15%。
一夜之间,月供翻了一倍多。对于一个用贷款买房的家庭而言,利率从6%升到13%,意味着每月还款额增加约80%。对于投机者而言,这意味着持有成本超过了租金收益,杠杆从放大收益变成了放大亏损。
市场的反应是即刻的。2026年一季度,越南房地产交易量暴跌8%。河内房价对比去年底回落7%,胡志明市大量房源打折也找不到买家。
地产股的崩溃更为剧烈。截至9月30日,越南VN30指数周跌2.46%,多只热门地产股跌至2022年以来的最低位。越南最大房企的股价暴跌近48%。
这不是一次普通的回调。这是信贷驱动的资产泡沫,在利率逆转时的第一次系统性松动。
四、2022年的阴影:张美兰案与债券市场的断裂
越南房地产的问题,不是2026年才出现的。2022年,越南房地产行业经历了一轮“最悲壮”的崩塌——大批地产商债务违约,资金链断裂,破产清盘轮番上演,留下数千个烂尾楼项目。
那场危机的中心,是越南女首富张美兰。她通过代理人和关联公司实际控制西贡商业银行,在十多年间利用虚假贷款等方式套取巨额资金。案件涉及总金额高达440亿美元,其中约270亿美元被认定为侵吞与挪用。她本人被判犯有洗钱罪和12亿美元债券诈骗罪,需支付约270亿美元赔偿金。越南执法部门已向债券持有人返还9万亿越南盾。
张美兰案的影响远超个人。它揭示了越南金融体系的一个深层问题:银行与房地产之间的关联交易、信贷的失控扩张、以及债券市场的监管缺失。案件爆发后,越南债券市场几乎冻结,房企的融资渠道被系统性切断。
五年后回看,2022年的危机并没有被真正解决,它只是被经济增长和低利率暂时掩盖了。 当利率逆转时,同样的结构性问题再次浮出水面。
五、悖论:经济在高速增长,房地产却在崩塌
越南房地产的困境,与宏观经济的表现形成了刺眼的对比。
越南GDP在2025年增长8.02%,是东南亚增长最快的主要经济体。亚洲开发银行在2026年10月将越南2026年的增长预测从7.2%上调至7.8%,世界银行上调至7.4%,为东亚太平洋地区最高的上调幅度。越南拥有超过65%的劳动年龄人口,中产阶级每年增加约150万人。
经济增长是真实的。但房地产价格的上涨速度,远远超过了经济增长和居民收入增长的速度。
一个发展中国家的资产价格,在人均GDP刚接近5000美元时,就已经透支到了发达经济体的水平。这种错配的根源,在于信贷的过度扩张和投机资金的涌入。当信贷扩张的速度超过了实体经济创造价值的速度时,资产价格的上涨就变成了纯粹的“金融现象”,而不是“经济现象”。
而这种“金融现象”的代价,由普通人承担。越南国会代表指出了一个残酷的现实:“年轻人30年劳动买不起一套房,但有人靠继承一块土地就能拥有。” 这不是一个经济问题,这是一个社会契约的问题。
六、外资的两面性:谁在买,谁在观望
外资在越南房地产中扮演着复杂的角色。
2025年,超过62亿美元的外国直接投资流入了越南房地产领域,占全部FDI的19.9%。新加坡以超过47亿美元的注册资金领先,中国以36亿美元紧随其后。CapitaLand、Keppel Land、Gamuda、Mitsubishi、Nomura等跨国集团正在积极扩大市场份额。
外资带来了资本,也带来了竞争。CapitaLand的目标是将越南资产总值提升至50至70亿美元,Keppel Land正在运营超过20个项目,供应约6937套高端公寓。这些外资开发商瞄准的是高端市场,它们的存在进一步推高了核心地段的土地价格和房价水平。
但外资也是“聪明钱”。当市场下行时,外资的撤离速度可能比流入速度更快。越南地产股跌破2022年低位,正在考验外资的信心。
七、政策的困境:收紧信贷,还是维持增长
越南政府面临一个两难。
收紧信贷,可以抑制投机,控制房价,但会进一步加剧开发商的资金链压力,可能导致更多的债务违约和烂尾楼。越南国家银行已在调整房地产贷款余额的计算方法,将社会住房、工业区、旅游和重点基础设施项目排除在信贷增长控制之外。这种“有保有压”的做法,试图在控制投机和维持增长之间找到平衡。
维持宽松,可以支撑市场,但会继续推高房价,加剧资产泡沫,最终导致更严重的崩溃。越南政府亲历过2022年的崩盘风浪,知道泡沫破裂的代价。
这个两难的本质,是经济发展阶段与资产价格水平之间的错配。 越南的人均GDP约5000美元,正处于从“中低收入”向“中高收入”过渡的阶段。在这个阶段,经济增长的引擎应该是制造业、出口和生产率提升,而不是房地产投机。当大量信贷流向房地产而非工业时,经济的长期增长潜力就被透支了。
八、一个发展中国家的“资产价格陷阱”
越南房地产的“至暗时刻”,不是一次简单的周期性回调。
它是一个发展中国家在人均GDP 5000美元的阶段,资产价格已经透支至发达经济体水平的结构性错配。房价收入比30倍,房贷利率从6%飙到15%,信贷的27%流向房地产和建筑——这三个数字合在一起,描绘的是一个经济体在高速增长期,资产价格与居民收入、实体经济之间的根本性脱节。
越南正在经历的,不是“房地产崩盘”,而是“资产价格的重新校准”。这个过程会痛苦,因为它会暴露信贷扩张期积累的所有脆弱性。但它也是必要的——如果越南想避免重蹈1997年泰国或2008年全球金融危机的覆辙,就必须让资产价格回到与收入增长相匹配的水平。
2300元的月收入,2万元/平方米的房价。这个等式不可能永远成立。 越南经济的高增长,正在被这个等式反噬。而解决它的方式,不在于继续推高房价,而在于让收入的增长速度,追上资产价格的膨胀速度。
