

 APP下载
野村:AI数据中心不赚钱是误读!科技股下跌是“错杀”?

科技股跌了这么久,市场已经形成了一个看起来“自洽”的叙事:AI资本开支太大,自由现金流被烧成了负数,说明AI不赚钱,泡沫要破了。
野村说:这个叙事,从头到尾混淆了两个概念——利润和现金流。
这两个东西不是一回事。利润是收入减去成本,反映的是“这门生意赚不赚钱”。现金流是现金的流入减去流出,反映的是“钱在什么时候进出”。一家公司可以利润极高但现金流为负,也可以利润为负但现金流为正。前者是投资期的常态,后者是财务技巧的结果。
科技巨头当前的情况,属于前者。
一、被误读的“负自由现金流”:不是不赚钱,是花得太猛
自由现金流等于经营现金流减去资本开支。
科技巨头的经营现金流在增长,利润在增长,云业务的利润率在扩张。但资本开支增长得更快,把自由现金流拉成了负数。
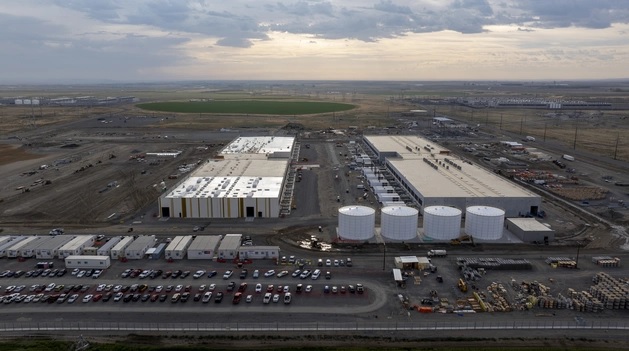
资本开支投向了什么?数据中心、GPU、电力设施、网络设备。 这些东西不是当期费用,是长期资产。它们在投入的当期消耗现金,但在未来数年通过折旧分摊到利润里,同时通过算力服务产生收入。
所以,负自由现金流的真实含义是:科技巨头正在用今天的大规模投资,换取明天更大的收入能力。 它不是“AI不赚钱”的证据,是“AI投资正在加速”的证据。
如果一家公司因为不赚钱而现金流为负,那是危机。如果一家公司因为大规模投资而现金流为负,那是选择。科技巨头属于后者。 它们完全可以选择减少资本开支、让自由现金流转正,但那意味着放弃AI基础设施的领先地位。
二、云业务的数字:AI商业化的“真实体温”
野村报告中最重要的支撑,不是理论推演,是云业务的实际数据。
AWS利润率38.7%。 这是什么概念?零售业的利润率通常在个位数,制造业在10%左右,软件行业在20%至30%已经算优秀。AWS作为全球最大的云服务商,在AI算力租赁需求爆发的背景下,利润率已经做到了38.7%。
Google Cloud同比暴增103%。 三位数的增长,在任何一个成熟行业都是罕见的。而且这个增长是在基数已经不小的基础上实现的。谷歌云此前多年处于亏损状态,现在不仅盈利,而且增速在加速。
这两个数字说明一件事:AI不是不赚钱,AI正在成为云业务最赚钱的引擎。 企业对AI算力的需求是真实的,愿意支付的价格是真实的,云厂商从AI算力中获取的利润也是真实的。
负自由现金流和云业务高利润,同时存在。这不是矛盾,这是投资周期的不同阶段在财务报表上的不同映射。
三、J曲线效应:今天的资本开支,是明天的利润
野村把这个现象定性为“J曲线效应”。
J曲线的逻辑是:前期投入巨大,现金流为负,利润被压制;随着投入形成产能、产能产生收入、收入覆盖成本,曲线开始向上弯曲,利润和现金流同时改善。
AI基础设施的投资,正在走这条J曲线。科技巨头现在处于J曲线的底部——资本开支最高、现金流最紧、市场最怀疑的阶段。但这个底部不是终点,是拐点之前的必经之路。
关键在于拐点什么时候来。 这取决于三个变量:AI需求的增速、资本开支的节奏、以及折旧摊销的进度。
如果AI需求持续超预期,资本开支形成的产能会被快速填满,收入增长会快于折旧摊销,J曲线就会加速向上。如果AI需求放缓,产能利用率下降,折旧摊销成为利润的拖累,J曲线就会被拉平甚至下弯。
野村押注的是前者。 它的判断隐含了一个前提:AI算力的需求增长,会持续跑赢资本开支的增长。这个前提是否成立,决定了“错杀”的判断是否成立。
四、市场的定价逻辑:为什么“错杀”可能发生
如果野村的判断是对的,为什么市场还会“错杀”?
因为市场在定价“不确定性”,而不是“确定性”。
负自由现金流是一个已经发生的事实,它是确定的。J曲线拐点的到来,是一个未来的预期,它是不确定的。市场倾向于为确定性定价,而不是为预期定价。当确定性(负FCF)是负面的,而预期(J曲线拐点)是正面的时,市场会先为负面定价,再慢慢等待正面兑现。
这就是“错杀”的机制:不是市场不懂利润和现金流的区别,而是市场不愿意在拐点到来之前,为不确定的拐点支付溢价。
但“错杀”的存在,恰恰是长期投资者的机会。 如果J曲线拐点真的到来,那些在“负FCF恐慌”中被抛售的科技股,就会迎来估值修复。野村说“股价若因此下挫,恰是长期投资者的入场良机”,逻辑就在这里。
五、需要被正视的风险:J曲线可能不是J,是L
野村的判断,有一个无法回避的风险:J曲线可能不是J,是L。
如果AI需求的增速,没有跑赢资本开支的增速,那么J曲线的向上弯曲就不会发生。资本开支形成的产能会闲置,折旧摊销会成为利润的长期拖累,自由现金流会持续为负,而云业务的利润率也会因为产能利用率不足而下降。
这个风险不是理论上的。 甲骨文的CDS已经飙升至历史高位,AI相关债券的信用利差在走阔,市场正在为“AI投资失败”的尾部风险定价。这些信号说明,投资者不是完全在“错杀”,有一部分定价是理性的风险防范。
野村的乐观,建立在“AI需求持续超预期”的假设上。 如果这个假设成立,负FCF就是J曲线的底部。如果这个假设不成立,负FCF就是L型的开始。
六、错杀与错判,只隔着一个拐点
野村的报告,本质上是在说一件事:市场把“投资期的现金流压力”误读成了“商业模式的失败”。
AWS的38.7%利润率、Google Cloud的103%增速,是反驳“AI不赚钱”最直接的证据。云业务的高利润和科技巨头的负FCF,不是矛盾,是同一枚硬币的两面——一面是已经验证的盈利能力,一面是正在进行的产能投资。
但“错杀”和“错判”之间,只隔着一个拐点。 如果拐点到来,今天的负FCF就是明天的利润前置,野村是对的。如果拐点迟迟不来,今天的负FCF就是明天的折旧包袱,市场是对的。
对于投资者而言,真正需要判断的不是“利润和现金流是不是一回事”,而是“J曲线的拐点,什么时候来”。野村押注它很快会来。市场押注它可能不会来。两者之间的赔率,取决于AI需求的增速,能不能跑赢资本开支的增速。 而这个问题的答案,不在野村的报告里,在下一季的云业务财报里。
