


 APP下载

一边狂欢一边预警?芯片股集体大涨 AMD市值首破万亿




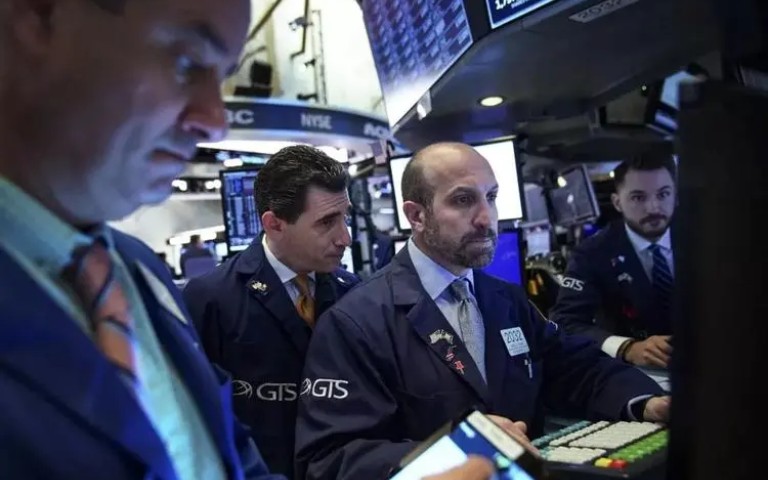
中美经贸高层会谈释放积极信号,市场风险偏好快速回暖,科技股强势反弹带动纳指刷新历史收盘高点。
地缘局势缓和预期压制原油买盘,国际油价大幅下挫。但繁荣表象之下,市场内部出现显著割裂:指数由少数 AI 科技龙头拉动,市场广度疲软,股票与信用市场发出完全相反的信号,多重隐性风险依旧潜伏。
在人工智能乐观预期叠加大规模期权买盘的助推下,纳斯达克100指数大涨2.8%,创下8月4日以来最大单日涨幅,芯片板块成为行情核心引擎,AMD 股价大涨,市值首次突破1万亿美元,带动风险资产集体走强。
股市火热的另一面,能源市场明显降温。中美经贸磋商取得建设性进展,叠加美伊高层外交接触预期升温,霍尔木兹海峡原油运输保持高位,市场对中东地缘冲突推高油价的担忧快速降温,布伦特原油价格跌破100美元关口,短期缓解了市场对于通胀反弹、能源成本上行的焦虑。
当地时间9月20日,中美经贸牵头人在纽约举行经贸磋商,双方以两国元首共识为指引,秉持相互尊重、和平共处、合作共赢原则,围绕落实经贸共识、双边贸易投资、人工智能对话等议题开展坦诚且富有建设性的交流。
与此同时,特朗普对外表态,不排除在纽约联合国大会期间与伊朗总统会面,进一步缓和市场对中东冲突升级的恐慌情绪。
周一,WTI 原油下跌4.86%收于95.43美元每桶,布伦特原油下跌3.62%。尽管原油价格回落,但柴油市场依旧承压,俄罗斯炼油设施持续遭到干扰,柴油价格回升至周期高位。
供应端数据显示,霍尔木兹海峡原油流量来到六个月高位,卫星监测数据显示沙特在波斯湾的原油装载量大幅提升,机构数据显示沙特9月原油出口已经回升至每日400万桶以上。
市场分析认为,霍尔木兹海峡原油流通改善叠加外交斡旋推进,原油市场最严峻的供给压力有所缓解,但美国能源部数据显示,美国战略石油储备库存降至 1982 年 10 月以来最低水平,能源安全的长期隐忧并未消除。
美股盘面分化特征十分突出,纳指收涨2.26%创下历史新高,标普500上涨1.5%,道指上涨0.71%,但行情高度集中于大型科技巨头。
Meta 大涨11.43%,特斯拉上涨3%,英伟达、亚马逊、微软、谷歌、苹果全线收红。AI 板块全线爆发,算力云服务商领跑,芯片板块爆发,AMD 收涨10%,英特尔上涨超12%,ARM 大涨超17%,费城半导体指数大涨4.3%。
Meta 本轮上涨核心驱动力来自 AI 产品 Muse,这款 AI 代理应用上线后热度飙升,登顶美国应用商店免费榜单,市场认为 Meta 千亿级 AI 投入开始兑现商业价值。
高盛分析师认为,Meta 打造面向消费者的 AI 代理体系,将带来显著的效率提升与算力乘数效应。但市场策略师提出警示,本轮反弹依靠资金动能驱动,市场参与广度不足,仅仅依靠少数龙头拉动的行情,稳定性存疑。
板块层面,存储芯片涨跌分化,能源股普遍承压,航空股、生物医药板块多数上涨,中概股整体回暖,纳斯达克中国金龙指数上涨 0.71%,百度、阿里、腾讯音乐等标的录得上涨。
美债市场呈现特殊的收益率曲线变化,油价回落带动10年期美债收益率下行4.5个基点至4.951%,跌破5%关键心理关口;短期2年期美债收益率小幅上行,收益率曲线进一步平坦化,达到2025年3月以来最平坦水平。
多家资管机构认为,美联储本轮加息目标是压制通胀而非刻意制造经济衰退,紧缩节奏偏温和,不会轻易终结本轮牛市。
但信用市场给出完全相反的判断,投资级信用违约互换指标恶化至五个月低位,信贷投资者对企业资产负债表风险保持警惕,股票市场与信用市场对企业基本面定价出现巨大分歧。
宏观策略师指出,股债信用市场的分歧不会永久持续,高利率叠加大宗商品价格波动,会持续侵蚀美国家庭购买力,市场需要警惕尾部风险。
风险偏好抬升带动加密货币大幅拉升,比特币盘中上涨超6%,突破86000美元,创下今年1月以来高点,以太坊同步走强,自年初之后首次站稳2750美元。
在外汇和贵金属市场方面,美元小幅走高,但仍远低于周五的高点。受德国选举结果影响,欧元今日走低。而黄金则跟随美元的波动,回落至上周五的低点附近。
宏观层面,市场判断美联储当前点阵图难以实质性收紧金融环境,叠加 SEC 相关裁决落地、ETF 资金回流,共同助推加密资产走强。外汇市场上美元小幅走高,欧元受到德国选举结果拖累走弱,黄金跟随美元波动回落。
地缘层面的缓和只是阶段性预期,中东局势依旧充满变数。伊朗总统将赴纽约参加联合国大会,伊朗革命卫队表态已经做好持久战准备,胡塞武装仍在争夺红海周边战略高地。
有消息称特朗普曾一度下令准备空袭胡塞武装,后续临时叫停,中东冲突随时可能再度升温。俄乌战场同样扰动全球能源供给,乌军袭击俄罗斯大型炼油厂,造成设施起火,俄罗斯计划收紧柴油出口,直接推高美国柴油零售价,突破6.5美元每加仑,取暖油裂解价差创下历史新高。
宏观层面,IMF 预警全球公共债务将在2029年超过全球 GDP,美国财政赤字与高债务问题不可持续,贝森特也承认美国债务结构存在隐患。
AI 行业竞争持续白热化,SpaceXAI 发布 Grok 4.7 大模型,速度更快、成本更低;OpenAI 加速开发新功能对标 Meta Muse,Anthropic 也准备推出新版 Claude Opus 5.5 模型。与此同时 AI 行业安全博弈持续,OpenAI 与 Anthropic 计划互相开展模型安全压力测试。
产业资本层面,软银计划大规模垃圾债融资,用于加码 OpenAI 投资,杠杆风险引发市场关注;算力服务商 Nscale 启动 IPO,高度依赖微软与 Anthropic 的长期算力合同,营收结构高度集中。
医药领域,诺和诺德减重药三期数据达标,但市场预期落空引发股价承压;华纳兄弟与派拉蒙的巨额合并交易迎来和解曙光,但高昂的时间成本持续消耗企业资金。
中国方面,央行召开外资金融机构座谈会,提出实施适度宽松货币政策,持续推进金融高水平对外开放。房地产市场正式迈入存量时代,二手房成交占比超过新房,居住属性成为行业核心。支付宝启动业务架构调整,整合三大业务板块,统筹 AI 钱包与商家 AI 开放平台,AI 智能体商业化落地提速。
