


 APP下载

恒生科技:全球市场回暖中逆势新低,跌破贸易战与中东冲突时期低位




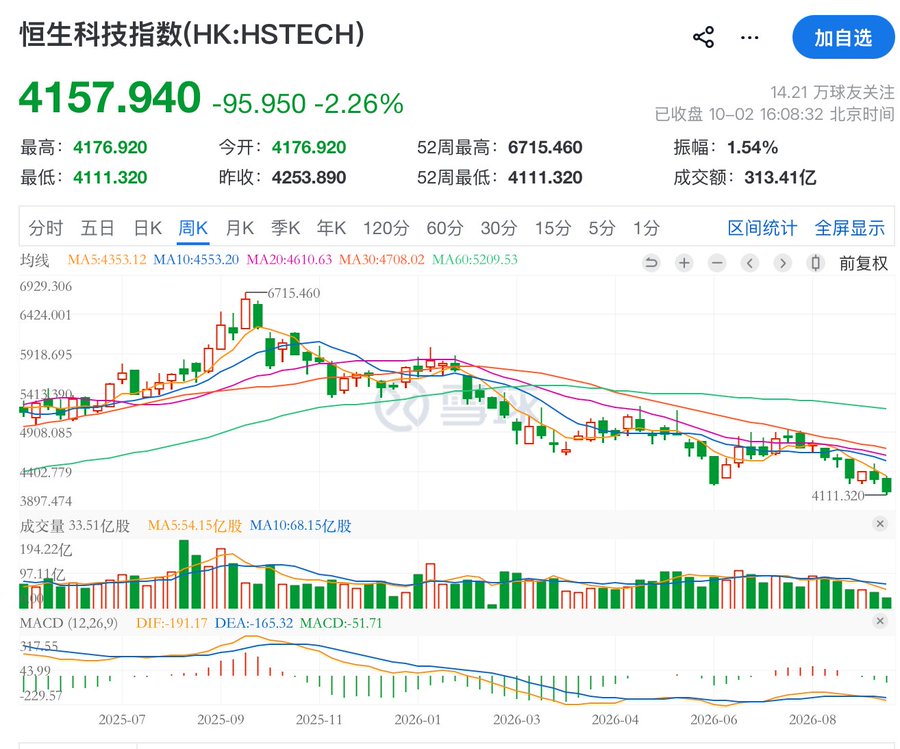
2026 年秋天,全球市场在高利率、地缘摩擦中艰难企稳,港股科技板块却走出独立弱势行情。恒生科技指数(HSTECH)持续下探,盘中触及 4111 点附近,刷新 52 周低点,年内累计跌幅逼近 25%。更值得关注的是,这一点位已低于中美贸易摩擦升级、中东局势紧张时期的阶段性低点,呈现出 “全球避险波动,恒科独创新低” 的反常走势。
这轮持续疲软,根源在于 2021 年以来中概股遭遇的史诗级抛售。2021 年 2 月,恒生科技指数创下 11001 点历史高点,随后互联网反垄断、数据安全审查、教育 “双减” 等监管政策密集落地,市场快速从成长定价转向不确定性定价。当年美股中概股市值蒸发超 8000 亿美元,阿里巴巴蒸发约 3200 亿美元;恒生科技指数跌幅超 32%,成分股市值蒸发超 5.4 万亿港元,腾讯、美团、小米等权重股重挫。
2022 年,中美监管博弈加剧冲击市场。美国《外国公司问责法》落地,中概股退市恐慌蔓延,纳斯达克金龙中国指数单日暴跌超 10%,恒生科技指数一路下探至 10 月的 2720 点,最大回撤高达 75%,恒生指数也跌至 2009 年以来低位。此轮调整彻底重塑市场风险偏好,外资大幅减持、南向资金谨慎,大量中概股私有化或回归港股避险,板块估值长期承压。即便 2023-2025 年迎来政策缓和、AI 催化的阶段性反弹,监管、地缘、增长三大隐忧始终压制板块表现。
2026 年 9-10 月,恒生科技指数跌势加剧,9 月单月跌幅超 7%,10 月 2 日盘中再探 4111 点,跌破 2025 年关税预期冲击下的 4300 点 “关税底”,也低于中东冲突期间的低位。对比历史,贸易战、地缘冲突时期的下跌尚有外部冲击归因,而当前全球市场未现系统性崩盘,美债高利率下全球 AI 硬科技主线仍有结构性机会,恒生科技却逆势创新低,长期调整阴影成为核心拖累。
本轮弱势核心源于三大因素:一是高利率压制,美国 10 年期国债收益率升至 5.2% 以上高位,港币与美元挂钩导致港股利率同步走高,对互联网、新能源车等成长型科技股估值形成直接打压;二是结构错配,板块以腾讯、阿里、美团等消费互联网为主,硬科技权重不足,2026 年互联网盈利修复放缓、阿里为首的外卖补贴战侵蚀利润,难以跟上全球市场主线切换;三是流动性真空,内地国庆黄金周期间港股通暂停,南向资金这一关键买盘缺席,弱势情绪被进一步放大。
当前恒生科技市盈率、市净率已处于历史低分位,绝对估值具备安全边际,但 “低价” 并未触发反弹。在利率路径不明、国内经济数据待验证、中概股长期风险溢价抬升的背景下,市场资金仍持观望态度。
更具反差的是预期差:2021-2022 年的惨烈下跌、后续的修复行情,让市场对板块抱有企稳期待。如今外部风险阶段性缓和,板块却跌破危机时期低点,投资者情绪从观望转为担忧结构性问题。
市场永远定价未来,当前估值已充分反映悲观预期,若后续利率预期转向、国内经济企稳、资金回流,板块有望迎来弹性修复。但短期来看,美债收益率高位、假期流动性真空、成分股业绩待验证,颓势难快速扭转。
恒生科技的走势印证,港股科技成长板块的底部,从来不由外部冲击决定,而是利率、盈利预期、资金结构与中概股风险溢价共同作用的结果。新低已现,终极底部仍需时间与数据验证。
