

 APP下载
高利率压制所有风险资产:美债创新高 原油下跌 黄金走弱

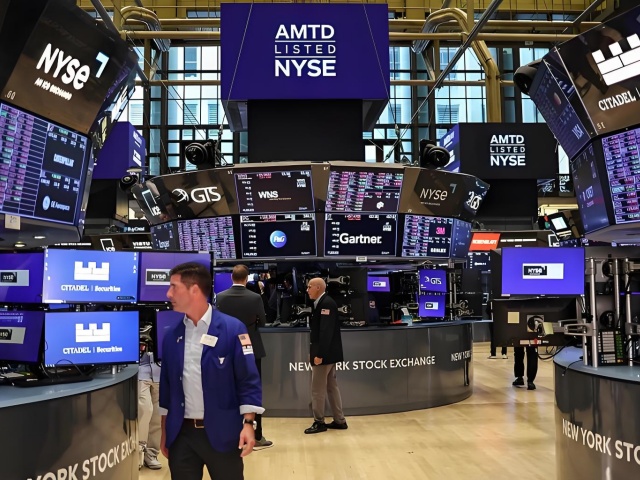
一场发源于法国财政风险的债券抛售浪潮,迅速跨越大西洋,席卷全球主要主权债市场。美国长端国债收益率接连刷新数十年高点,此前不断冲高的美股从历史高位掉头回落,全球大类资产同步进入剧烈博弈阶段。
本轮行情最核心的矛盾点,在于欧元区核心经济体的财政信任危机向外传导,叠加美联储偏鹰的政策基调,将长期利率推升至多年极值,但美债拍卖又意外爆发出强劲的海外买盘,形成一边抛售、一边抢筹的反常市场画面。
数据显示,30年期美债收益率盘中触及5.732%,创下2002年5月以来的最高水平;英国30年期国债收益率同样飙升至6.036%,为1998年1月以来的峰值。
美联储9月会议纪要释放偏鹰信号,多数政策官员判断,在 2026 年底之前有必要再次加息,这一预期持续压制全球风险资产估值,成为贯穿本轮市场调整的底层宏观约束。
美股市场的分化特征在本轮调整中被无限放大,纳指终结此前持续五连涨的强势行情,罗素2000小盘股指数下跌1.31%,十一大行业板块七跌四涨,工业、材料板块领跌市场,医疗保健、非必需消费板块展现出防御属性。
从行情传导逻辑来看,这是一次典型的由债券市场率先发起、股市被动跟随调整的行情,标普500与纳指在前一个交易日刚刚刷新历史收盘高点,多头上攻动能快速衰竭,虽然指数层面整体跌幅有限,但市场内部的结构性撕裂愈发明显。
市场焦点集中于法国财政可持续性问题,投资者对法国削减财政赤字的能力产生强烈怀疑,法国十年期国债与德国国债的利差单日走阔超过13个基点,突破140个基点,欧洲银行股指数成为当日表现最差的板块,市场恐慌情绪快速扩散至整个欧元区。
意大利富时 MIB 指数大跌2.51%,西班牙 IBEX 指数下跌1.68%,斯托克欧洲600指数收跌1%,结束三连涨行情,德国十年期国债收益率一度冲高至3.5279%后有所回落。
欧洲央行官员明确表态,当前法国国债的波动幅度,尚未达到重启债券购买救市计划的触发门槛,不会为成员国财政问题兜底。
这一表态加剧了市场担忧,投资者开始警惕欧元区再度陷入“债务越差、利率越高,利率越高、债务压力越大”的负向循环,法国财政部则对外表示,不会调整现有的国债发行策略,拒绝通过改变发债节奏对冲市场波动。
凯投宏观高级市场经济学家詹姆斯・赖尔指出,本轮法德国债利差走阔,本质是市场对法国财政前景的重新定价,而全球高企的能源价格放大了本轮全球债券抛售的力度,法国资本市场想要扭转弱势,唯一的出路是财政基本面出现实质性改善。
而大洋彼岸的美国国债市场上演戏剧性反转,10年期美债拍卖定价收益率定格在5.300%,创下自2000年11月以来的最高拍卖收益率,但本次拍卖认购倍数达到2.77倍,创下2016年以来新高,海外投资者的需求接近历史纪录。
非交易商投资者认购比例高达97.5%,间接投标人获配比例达到80.3%,位列历史第四高位,外资强劲的承接能力,在拍卖落地之后直接推动10年期美债收益率回落5个基点,最低触及5.27%,在此之前,该收益率一度冲高至5.36%,触及数十年高位。
这场超预期强劲的国债拍卖,短暂稳住了美债市场,也带动美国股指期货从低位反弹,收窄日内跌幅,收盘道指下跌0.66%,标普500与纳指均下跌0.22%,纳指就此结束连续五个交易日的上涨行情。
小盘资产持续承受高利率的冲击,罗素2000指数连续第四个交易日跑输纳斯达克100指数,过去20个交易日内有17个交易日表现弱于纳指。
等权重标普500指数持续跑输市值加权版本,两者比值创下历史新低,直观反映出当前美股市场完全依靠少数头部大型科技股托底,绝大多数中小市值公司已经进入承压状态。
板块内部行情分化剧烈,医疗保健、必需消费品、公用事业这类防御板块抗跌性更强;工业板块跌幅居前,卡特彼勒大跌超6%,诱因是美国联邦贸易委员会与农业部联合启动针对农业机械制造商市场垄断行为的调查。
存储芯片板块走出独立行情,在前一日大幅回调之后迎来修复,美光科技上涨4.06%,超微电脑上涨3.41%,机构上调美光目标价,核心逻辑是存储芯片供需紧张格局将延续至2027至2028年。
但同属AI基础设施赛道的电力与冷却硬件板块承压,维谛技术(Vertiv)下跌2.63%,资金开始重新审视 AI 数据中心硬件的估值泡沫与订单兑现周期。
高贝塔主题板块遭遇集中抛售,稀土、机器人、铀相关主题组合普遍下跌3%至5.5%,此前行情反转迹象明显。高盛交易数据显示,当日市场资金整体偏向卖出,长线基金抛售规模显著,卖盘偏斜度达到- 25%,抛售集中在宏观对冲品种与科技股,对冲基金做空比例攀升至近两周高位。
同时市场出现明显的风格切换,资产负债表稳健的优质企业获得资金青睐,大量被做空的资产价格跌至两个多月低点,市场定价逻辑从单纯追逐高成长,转向重视企业现金流与资产质量,接下来本季度财报季将成为重要验证节点,摩根大通、花旗、富国银行将率先披露财报,成为短期市场核心催化剂。
原油市场在战略储备释放与供给中断的博弈中小幅收跌,伦敦布伦特12月合约结算价下跌0.38%,报100.20美元每桶,纽约 WTI 原油11月合约下跌1.30%,收于88.28美元每桶。
压制油价的核心因素来自政策性供给释放,国际能源署宣布加速完成此前规划的储备投放,优先释放柴油,总规模约1亿桶,法国也计划从战略储备中释放1000万桶柴油。
而支撑油价的利多因素来自实体供给缺口,美国能源信息署数据显示,上周美国原油库存减少318.6万桶,市场此前预期库存增加170万桶;墨西哥湾受风暴影响,接近25.08%原油产量与16.37%天然气产量停产,卡塔尔附近海域发生油轮遇袭事件,进一步放大航运风险。
Again Capital 合伙人约翰・基尔达夫分析,欧洲是当前全球能源供给紧张的核心区域,战略储备释放可以阶段性缓解供需压力,降低美国本土原油供给的紧张程度。
外汇市场上美元成为本轮波动的受益资产,美元指数上涨0.4%,收盘报102.242,欧元兑美元跌至1.1199,英镑兑美元回落至1.3219,欧元兑英镑跌至2025年6月以来低点,美元兑日元维持157.96附近。
贵金属市场同步承压,现货黄金纽约尾盘报4110美元/盎司,下跌约1.3%,盘中最低触及4066.40美元,为8月5日以来低点,现货白银下跌2.58%,报59.61美元。
Zaner Metals 高级金属策略师彼得・格兰特表示,市场已经接受高利率长期维持的现实,这支撑美债收益率与美元走强,但各国官方持续购金,仍然是黄金价格最重要的底层支撑。
加密资产跟随宏观风险资产同步走弱,比特币下跌2.6%至83535.46 美元,CoinGlass 数据显示24小时内有6.96亿美元头寸被强平,绝大多数为多头头寸。
美联储9月会议纪要释放了复杂的政策信号,全部19名决策者支持9月加息,但背后的政策考量存在分歧,多数官员认为年底前再次加息具备合理性,同时暗示10月不会急于落地。多数决策者将9月加息视作对抗顽固通胀的保险手段,少数官员认为加息是遏制通胀的必要举措,整体并不支持连续多次加息。
几乎所有官员都承认通胀水平依旧偏高,劳动力市场维持接近充分就业状态,部分官员提出,长期美债收益率上行背景下,金融环境仍然有利于经济扩张,还有官员提出 AI 技术在推高长期投资、提升生产力的同时,也存在推升通胀的潜在风险。
纪要还披露,7月美日联合干预汇率支撑日元,资金来自美国财政部,并未动用美联储资金。纽约联储消费者预期调查显示,美国消费者一年期通胀预期上行至3.9%,创三年多新高,三年期通胀预期上升至3.3%,五年期通胀预期维持3%不变,消费者对就业市场信心改善,失业担忧下降,主动离职意愿提升。
中东地缘局势持续扰动油价预期,伊朗高官表态不会放弃铀浓缩权利,称当前与美国不存在实质谈判,除非美方满足伊朗诉求,否则将封锁霍尔木兹海峡,受消息刺激布伦特原油盘中一度突破102美元。
特朗普则对外表态,美国针对伊朗的军事行动即将收尾,只是需要选择强硬或者温和的收尾方式。国际能源署明确,本次加速释储只是兑现 3 月承诺的计划,并非新增投放额度,欧盟也认同这一判断,柴油储备释放规模存在上限。
全球科技领域同样迎来密集事件,Anthropic 在 IPO 前夕发布新一代小模型 Claude Haiku 5.5,运行成本下降75%,主打高吞吐、低成本场景,API 价格大幅下调,可作为 Opus、Sonnet 大模型配套子智能体使用。
OpenAI 正式面向全球12亿用户推出 GPT-6,强化越狱攻击防御能力,新增交互式可视化智能 UI;微软推出能够在个人笔记本本地运行的 AI 代码模型,以及搭载英伟达芯片的 Surface Laptop Ultra,本地 AI 运算性能对标苹果 MacBook Pro。
资本层面,博通、SpaceX 都在推进数百亿美元级别的融资,用于采购英伟达 AI 芯片;甲骨文位于威斯康星州的巨型数据中心项目,因为电网输电审批延迟面临投产推迟,AI 基建的电力瓶颈问题持续暴露。
基础科研领域迎来里程碑,OpenAI 宣称攻克722个数学难题,拟黎曼猜想得到证明,并完成 Lean 形式化验证,有望成为 AI 赋能基础数学研究的标志性事件。
中国方面,9月外汇储备环比下降1.1%,央行连续23个月增持黄金,当月购金规模继续提升,外储变动主要来自汇率折算与全球资产价格波动。
中欧经贸层面,官方释放信号,双方需要寻找更大共识,欧委会贸易官员即将访华,若欧盟出台歧视性贸易政策,中方会采取对应举措捍卫产业权益。
港股市场也迎来重要变革,恒生科技指数将于12月实施有史以来最大规则修订,取消行业限制,成分股从30只扩容至50只,拓展前沿科技主题,重构选股规则。
