

 APP下载
40亿撬动540亿?中国在加拿大发“人民币债”

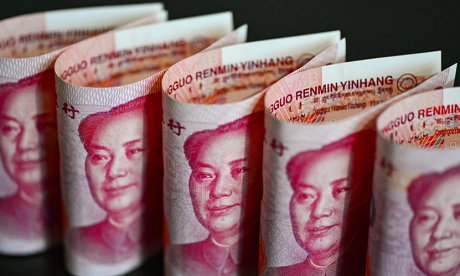
11月9日,中国财政部在加拿大多伦多成功发行40亿元人民币绿色主权债券,3年期20亿元、利率1.4%,5年期20亿元、利率1.5%,总认购金额达到540.4亿元,认购倍数13.5倍。
这是中国首次在加拿大发行人民币绿色主权债券,也是继伦敦、香港之后,离岸人民币主权债发行版图的又一次外扩。债券随后将在香港联交所上市,投资者覆盖亚太、美洲和欧洲,其中银行占45%,主权及超主权机构占32%,绿色和可持续类投资者占41%。
表面看,这是一次普通的国债发行;真正值得读出的,是它背后那条并不依赖融资缺口的战略逻辑。中国中央政府外债水平长期较低,国内发债渠道顺畅,跑到海外发人民币债,首要目的并不是“借钱”,而是“造资产”。
人民币国际化走到今天,早已不是“能不能用”的问题,而是“愿不愿意拿”的问题。境外主体在贸易结算、跨境支付中拿到人民币后,如果没有足够安全、透明、可定价的人民币资产可配置,人民币就难以从支付货币自然沉淀为储备货币和投资货币。
主权债恰恰是各国央行、主权基金和大型资管最愿意接受的底层资产之一。离岸市场有了稳定供给的人民币国债,境外机构才更放心持有人民币,而不是拿到后立刻换回美元。
这次发行还承担着一个关键功能:完善离岸人民币收益率曲线。主权债收益率是市场定价的“锚”。有了它,其他中资机构在境外发行点心债、绿色债时才有可参照的基准,融资成本更透明,市场深度也更容易扩大。
过去财政部主要在香港发行离岸人民币国债,后来扩展到伦敦,这次进入加拿大,意味着离岸人民币市场的地理重心不再只集中在亚洲和欧洲,而是进一步向北美延伸。
这样做的意义不只是多一个发行地点,而是在降低对单一市场依赖的同时,把人民币资产推给更多北美本地投资者,使离岸人民币网络更均衡、更抗波动。
绿色标签也不是装饰。资金将用于中央财政预算中的合格绿色支出,包括清洁交通、污染治理、资源循环利用等领域。在全球ESG资金快速扩张的背景下,绿色主权债天然更容易吸引长期机构投资者。
此次绿色和可持续类投资者占比达41%,说明这一标签确实带来了增量资金。更重要的是,它把人民币国际化与绿色金融绑定在一起:一方面让国际资本通过主权信用参与中国绿色转型,另一方面也让人民币资产在全球可持续投资版图中获得更高辨识度。
中国已在2025年发布《中华人民共和国绿色主权债券框架》,此后在伦敦、香港多次发行绿色主权债,这次在加拿大落地,显示离岸绿色人民币债券正在形成常态化发行机制。
选择加拿大同样有明确的地缘与制度背景。第二次中加经济财金战略对话刚刚在温哥华举行,双方签署了财政合作、金融监管对话和金融工作组等多项文件,并重申落实双边本币互换安排。中加经贸关系此前经历波折,如今出现回暖迹象。
发债是一种高度务实、可落地、可被市场验证的合作动作,比单纯的政治表态更能体现关系修复的诚意。对加拿大而言,这也是一个清晰信号:人民币资产正在进入北美本地金融市场,加拿大可以成为连接中国与北美资金的重要节点。
当然,也要看到这次发行的象征意义大于融资规模。
40亿元本身并不大,真正重要的是认购倍数、投资者结构和发行地点所传递的信号。13.5倍超额认购说明国际资本市场对中国主权信用仍有较强认可;主权及超主权机构占32%,意味着央行、主权基金等长期资金正在进入;绿色投资者占41%,显示人民币绿色资产正在获得独立吸引力。
但亚太地区投资者仍占77%,美洲和欧洲合计23%,说明人民币资产的全球投资者基础仍需继续拓宽。债券在港交所上市,也说明当前离岸人民币交易和清算的核心枢纽仍在香港,北美市场的深度还需要时间培育。
所以,这笔债券真正回答的问题不是“中国缺不缺钱”,而是“人民币能不能在全球金融体系里拥有更多可持有、可定价、可交易的资产”。
当离岸市场持续出现安全、透明、带有绿色标签的人民币主权债,人民币国际化就不再只是贸易结算里的一个支付选项,而会逐渐变成全球资产配置中的一个真实仓位。
短期看,这是一次成功的发行;长期看,它是在美元主导的金融体系里,用一笔笔小额、高频、跨区域的资产供给,慢慢铺设人民币的国际轨道。
