


 APP下载

一场“海事史上最大豪赌”!正把全球油价推到前所未有的高度?




彭博大宗商品投资者论坛上,托克集团首席经济学家Saad Rahim说了一句话:“运输石油从未如此昂贵。”
这不是修辞。从休斯顿运往亚洲的一船原油,运费约每桶26美元,合每船5200万美元,占WTI原油期货价格的大约四分之一。战前,运费通常只占原油总成本的一小部分。如今,物流成本正在逼近货物本身的价值。
超级油轮的短缺,不是量的问题,是“周转”的问题。
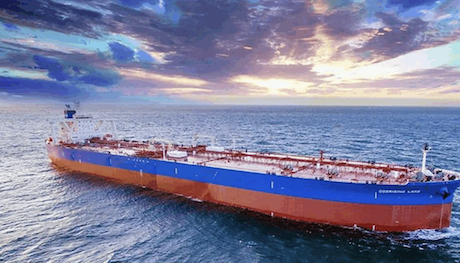
一艘满载VLCC可运载超过200万桶原油,设计航线半径通常在8000至12000海里之间。当霍尔木兹海峡通行受阻,船只被迫绕行或长时间等待,每增加一周的航行或滞留时间,就意味着全球市场上至少有一到两艘VLCC被“永久占用”。
这就是为什么即便没有新增需求,仅靠运距拉长就足以制造结构性短缺。波斯湾至中国航线上,VLCC日收益已突破120万美元。苏伊士型油轮日均收益突破30万美元——这通常是战区附近航线才会出现的水平。亚洲精炼商开始用载重70万桶的阿芙拉型油轮替代超级油轮,大西洋沿岸货物则改为两艘苏伊士型船分装。这种“降级拆分”策略虽然增加了单位运输成本,但在高租金环境下反而更具经济性。
影子船队:一个被长期忽视的结构性挤出。
运力紧张的深层原因,不只是战争。过去三年,大量受西方制裁的原油依赖非透明的二手油轮运输。这些船只涂装模糊、AIS信号断续,活跃于主流航运市场之外。据多家经纪行评估,这类“影子运力”已占全球油轮总数的约15%至20%,且随着制裁收紧有进一步扩张的趋势。
这意味着主流市场上的可用VLCC供给持续收缩。一旦船只脱离受制裁市场,其客户基础将面临重构,即便冲突结束,这部分运力也未必会迅速回流。
一个韩国人的70亿美元押注,成了这场危机中最大的赢家。
在美国和以色列对伊朗发动攻击之前,韩国航运大亨Ga-Hyun Chung已悄然斥资约70亿美元,打造了全球最大的自有油轮船队。他的大部分资金来自集装箱巨头地中海航运亿万富翁联合创始人Gianluigi Aponte。
起初,业内老手们对这笔押注感到震惊,但并不担心。他们乐于向这位“行业新贵”出售船只,认为油轮市场的周期性波动迟早会让他付出代价。
战争来了。Sinokor目前拥有逾160艘油轮,其中近半是VLCC。据船舶追踪机构Kpler,Chung在冲突爆发前已将VLCC预先部署在霍尔木兹海峡附近,战争初期将其作为浮动储油设施出租。随后部分油轮在海峡内外之间进行短途穿梭运输,将原油转运至湾外港口,再由其他船只接力运往亚洲。Sinokor的衍生品交易团队同步买卖与运费市场挂钩的纸面合约,在运费上涨时同样获利。
高运费正在关闭套利窗口。
日本一家炼油厂最近被迫买入阿拉斯加原油——一种通常并不特别适合日本炼厂加工的油种,唯一的理由是航程短。安哥拉原油的销路正因“路太远”而迟滞。美亚航线流量近几周持续萎缩,运费大约翻了三倍。
欧洲的情况更为极端。布伦特期货本周逼近110美元,但欧洲Dated Brent现货油价已冲破131美元——因为沙特10月合同对欧洲买家零供应,炼厂只能疯抢周边货源。
分析公司Kpler建模高级经理Sumit Ritolia指出了一个关键机制:当前运费水平随着时间推移可能会形成自我限制,最终会令套利航线关闭,并降低市场对成本最高的长途原油的需求。
但在此之前,船东们正在坐享暴利。本周全球最大油轮类股估值飙升至创纪录的近700亿美元。
这场“船荒”是双重挤压的结果:战争拉长了有效运距,影子船队吃掉了结构性运力,而韩国大亨的70亿美元豪赌,提前锁死了本就紧张的可租运力。
当运费从“零头”变成“主角”,全球油市的紧张正在从油田蔓延到航线上。霍尔木兹重新开放后,波斯湾原油将再度大量涌出,对油轮的需求随之回升。Chung的船队,再次站在了风口上。
但一个更深层的问题正在浮现:当运输成本高到让部分贸易无利可图时,全球原油的流向就不再由“哪里有油”决定,而由“哪里有船”决定。 而船,比油更稀缺。
