


 APP下载

中国汽车借道墨西哥 北美防线被"制造"破了?





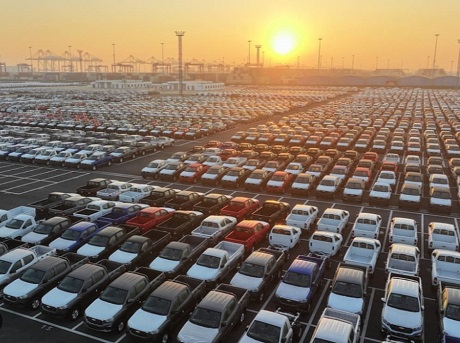
北美汽车工业的处境,正在发生一种结构性的变化。过去被视为美国制造业脊梁的汽车产业,如今已悄然成为全球贸易格局重塑的敏感地带。中国汽车出口的迅猛增长,加上北美三大经济体之间政策协调的明显弱化,让这个区域的产业竞争力承受着前所未有的复合压力。
从数据来看,中国汽车出口规模在2025年已经突破830万辆,同比增幅约30%,在全球电动汽车销售中的份额接近六成。这样的扩张并非偶然,既与市场本身的驱动有关,也离不开国内产业政策的支持、规模效应的释放以及供应链的完整布局。与此同时,中国企业在部分领域确实采用了非市场化的竞争方式,比如被广泛诟病的补贴、产能过剩的对外转移,以及在数据管理上的某些强硬措施。这些做法客观上压低了出口价格,让北美和欧洲的传统制造商在成本层面感受到了系统性的冲击。
原本,《美墨加协定》被视为区域汽车产业的安全屏障。可到了法定六年审查周期,美国并没有选择延续协定框架,反而转向与加拿大、墨西哥分别展开分散的双边谈判。到目前为止,美墨贸易协议还没谈成,美加之间的谈判则始终被关税问题纠缠。区域最大经济体主动放弃了集体谈判的杠杆,三国的政策互信在下降,而政策分歧恰好给中国供应链的延伸提供了可乘之机。
更深刻的变化发生在产业链层面。中国企业的目标早已不只是整车出口,而是覆盖电池、半导体、传感器、车载软件等一系列核心环节。墨西哥可以说是一个典型的观察样本。在中国对美出口受到关税抑制的大背景下,不少中资车企把墨西哥当作进入北美市场的跳板。现在,墨西哥在售车型中大约五分之一来自中国制造,墨西哥也因此成为中国汽车出口的第一大目的地。与此同时,2021年到2025年间,墨西哥从中国进口的汽车车身及驾驶室,按美元计算增长了约九倍。尽管中国零部件在美国进口中的直接占比仍然低于10%,但大量中国零部件是先运到墨西哥,组装成整车后贴着"墨西哥制造"的标签进入美国的,实际渗透率远远高于官方统计数字。行业内部估算,中国出口到墨西哥的汽车零部件,最终大约有三到四成流入美国。这意味着现有的原产地规则在执行层面确实存在明显漏洞,仅靠"实质性转型"这种标准,很难准确反映真正的价值来源。
加拿大则提供了另一扇开放的窗口。今年,加拿大政府与中国达成协议,允许每年最多4.9万辆中国产电动汽车进入本地市场,并计划五年后把这一数字提高到7万辆。这几乎是在事实上削弱了北美统一市场对外部供给的政策一致性。美国已经通过《联网车辆规则》要求,凡是采用中国或俄罗斯关联技术的车辆,必须通过合规审查才能进入市场;但加拿大和墨西哥至今没有建立对等机制。三国监管标准的不对称,使得北美汽车市场的整体安全边界出现了裂缝。
由此引发的国家安全关切也在上升。现代智能汽车搭载了大量传感设备,持续采集道路、驾驶乃至乘客的数据。按照中国的数据相关法规,在特定条件下,中国监管机构有权要求境内企业提供其在海外运营中获得的数据。理论上,任何深度整合了中国技术或资本供应链的车型,都有可能成为移动的数据采集节点。美国商务部在《联网车辆规则》中引入了合规认证体系,沃尔沃今年获得批准的前提,据报道就是同意不与中国方面共享车辆数据。但问题在于,单一国别的审查机制无法覆盖北美生产与贸易网络的复杂性,整个区域缺乏协同应对风险的框架。
面对这种局面,单纯的临时性关税或者双边谈判,很难形成真正有效的防线。更可持续的办法,或许是建立一套面向中国企业的统一准入规则。历史经验其实提供了一个反向参考:中国曾经通过强制合资和技术转让,换取西方车企进入其市场的机会。北美三国不妨在对等原则下设计类似的制度性安排,允许中国企业以合资方式参与本地化生产,但北美资本和运营团队必须保留实质性控制权;将知识产权归属、数据存储与跨境传输规则明确限定在北美管辖范围内,从而规避中国相关法规可能带来的长臂效力;同时禁止搭载敏感智能技术的中国品牌车型进入政府公共采购体系。对于违反规则的企业,应当设置严格的市场准入黑名单。
规则设计是否严密,同样至关重要。如果一辆汽车在北美工厂组装,核心部件却完全依赖中国供应链,仍然被认定为"北美制造",那么产业回归的政策目标就无从谈起。"组装"和"制造"之间的边界必须重新定义,并且严格执行。只有在最终整车和关键零部件两个层面都实现区域价值的真正累积,北美的产业安全度才有可能提升。
重新审视《美墨加协定》,它本应是制定这些规则的核心平台。但如果三国继续用双边博弈替代多边协商,任何政策工具都可能在内耗中被消耗殆尽。中国的产业链整合是长期且系统性的战略行为,碎片化的政策回应根本无法形成对等效力。决定北美汽车产业能否保住制造业地位的关键,早已不再是某一项关税条款,或者某个选举承诺,而是三国能否在经济安全维度达成真正的制度性共识。而从现实进程来看,这个时间窗口正在越来越窄。
