


 APP下载

7万亿期权集中到期!标普艰难收涨 美债重回5% 黄金涨




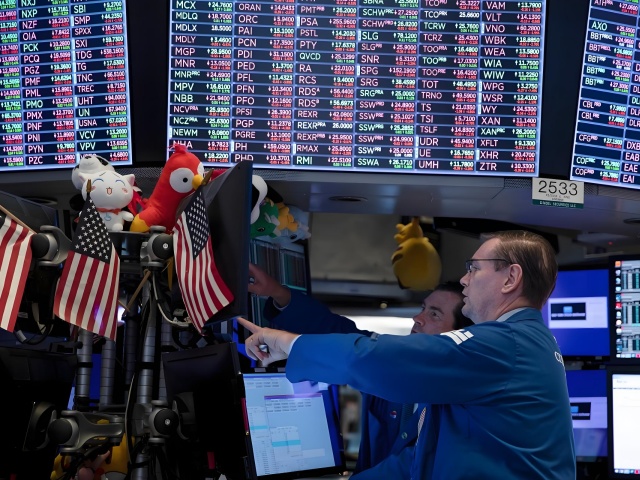
美股在高债券收益率与季度“三巫日”大规模期权到期的双重压力之下走出分化行情,标普500指数与纳指收涨0.17%、0.39%,芯片板块的强势表现托举大盘,道指小幅收跌0.18%。
油价虽然有所回落,但依旧在每桶100美元附近震荡徘徊,通胀的残余压力挥之不去,投资者普遍担忧美联储会维持偏鹰派的加息路径,10年期美债收益率在周五触及5%这一关键心理关口。
本季度的三巫日迎来规模创历史第二高的衍生品到期,大约7万亿美元名义价值的个股、指数期权与期货合约集中到期,市场交易量显著放大,大量交易员需要平仓旧头寸或者新建仓位。
机构交易团队指出,此前压制市场波动率的期权保护性头寸集中退场之后,资产价格更容易受到资金流动的扰动,季末调仓行为会进一步放大短期波动。
尽管波动率具备跳升的潜在条件,但美股大盘最终以小幅涨跌收尾,基本面层面并没有出现足以推动油价大幅下行或者中长期长债收益率回落的信号,市场依旧处在高波动的窗口期。
板块层面呈现明显割裂,科技板块受益于 AI 算力前景的利好走出强势行情,传统蓝筹板块承压拖累道指表现。IBM、迪士尼等传统蓝筹个股下跌,流媒体龙头遭遇机构下调评级,单日跌幅显著。
半导体板块尾盘发力,费城半导体指数尾盘拉升,基本回补了此前因 AI 行业安全争议带来的下跌,全周板块整体收平。
存储芯片板块表现尤为亮眼,多只存储个股大幅上涨,上涨动力来自两大消息,一是科技巨头高管在行业峰会上对 AI 产业长期增长给出乐观预期,预判未来数年芯片需求将成倍增长;二是材料厂商宣布全球范围内显示玻璃基板大幅提价。不过半导体板块内部走势分化,部分芯片标的出现明显回调。
全球宏观层面,多国央行迎来关键政策调整。日本央行完成加息操作,将基准利率上调25个基点,创下1990年以来最快的加息节奏,但政策决议内部出现分歧,两名委员反对本次加息。
尽管央行表态不排除后续继续加息的选项,但前瞻指引的鹰派力度不及市场预期,决议落地之后日元短线走弱,一度逼近关键汇率关口,后续市场传出日本监管机构开展汇率询价的消息,日元跌幅才有所收窄。
询价行为被市场视作外汇干预的前置信号,但询价不等于直接入场干预,汇率干预权限归属日本财务省。与此同时,美联储刚刚完成本轮加息,市场定价显示后续还有继续加息的可能性,全球主权债券平均收益率攀升至本世纪初以来高位,美债收益率曲线来到近年低位。
美国最新公布的制造业数据出现意外走弱,8 月工厂产值年内首次下滑,企业设备生产降温,高企的能源成本持续压制制造业企业,这也被视作通胀压力侵蚀实体经济的早期信号。
大宗商品市场同样波澜不断。国际原油在多重消息冲击下剧烈震荡,沙特通知欧洲炼油商原油交付中断,市场担忧原油供给持续收紧,油价快速反弹,欧洲柴油价格持续走高,成品油短缺问题比原油本身更为棘手。
美国国内柴油零售价格创下历史新高,叠加本土炼油厂因事故停产,进一步加剧北美成品油供给紧张,法国总统提议召集 G7 国家,商讨协同释放战略石油储备,以此平抑成品油价格。
贵金属市场展现出韧性,黄金在美联储加息与美元走强的环境下温和上行,地缘避险需求支撑金价,白银跟随大宗商品周期同步走强。工业金属方面,伦铜延续强势,近12周内11周收涨,洋山铜溢价走高,反映国内铜需求回暖,关税预期和海外矿山产量扰动共同支撑铜价。
加密资产迎来一波强劲反弹,比特币一举突破8万美元关口,单日涨幅接近6%,以太坊涨幅更高。美国 SEC 发布针对代币化股票交易的创新豁免政策,成为本轮行情重要催化剂,机构资金回流现货比特币 ETF,结束此前连续资金净流出。
加密概念股同步大涨,多家加密平台、矿业上市公司股价大幅上行,市场将美联储本次加息更多解读为一次性波动事件,而非流动性环境的永久性恶化。
产业方面,投资界标志性人物巴菲特正式卸任伯克希尔哈撒韦董事长,公司完成治理层交接,正式迈入后巴菲特时代。
AI 赛道热度不减,头部大模型企业持续推进 IPO 计划,估值体量十分惊人,多家头部 AI 企业估值合计超过5万亿美元,超过数十年科技 IPO 首日估值总和。
头部 AI 企业一边呼吁放缓前沿大模型研发,一边持续大规模布局算力基础设施,甚至搭建生物实验室开展前沿研究,AI 安全事件也持续发生,研究团队借助大模型工具成功攻入另一家 AI 企业的内部代码库,暴露 AI 工具带来的新型网络安全风险。
AI 算力需求催生全新的能源赛道,长时储能项目迎来爆发式增长,Meta、谷歌等科技巨头纷纷布局可长达百小时储能的新型储能技术。人形机器人企业完成测试,机器人能够在从未提前熟悉的陌生住宅中独立完成家务操作。
半导体产业链则持续遭遇瓶颈,设备关键零部件交付周期大幅拉长,拖累全球晶圆厂扩产节奏,多家芯片大厂计划上调产品售价,将上游代工成本压力向下游传导。
汽车行业巨头大众集团大幅下调全年盈利预期,旗下高端品牌计提大额商誉减值,受海外关税压力以及中国本土车企崛起冲击,集团开启大规模重组计划。医药赛道龙头药企股价长期大涨之后,依旧获得机构看好,减重药物管线持续放量,丰富的研发管线打开长期增长空间。
地缘方面,美国与丹麦、格陵兰岛达成协议,获得当地永久安全控制权,计划扩大军事部署,限制第三方在当地的投资与军事活动。中东冲突持续消耗美国弹药储备,五角大楼披露本次军事行动的巨额开支。联合国大会即将召开,美方同意伊朗领导人赴美参会,但拒绝巴勒斯坦领导人入境签证申请。
欧洲财政风险再度升温,法国与德国国债收益率利差大幅走高,法国财政赤字压力、议会政治僵局推升主权债务风险。新兴市场方面,曾创造高额收益神话的土耳其大型资管机构被定性为类庞氏骗局,基金进入清算程序,大量投资者蒙受损失,引发当地股市短期熔断。
中国方面,财政数据显示前八个月土地出让收入同比明显下滑,但证券交易印花税大幅增长,反映资本市场活跃度提升。住建部明确国内房地产市场进入存量时代,现房销售将成为长期趋势,二手房交易占比已经过半。
国务院常务会议部署医疗康复护理扩容工程,完善养老服务体系,审议中医药相关法规草案。北京发布词元经济专项政策,从算力基础设施、模型评测、人才培养等多个维度推动相关产业发展。
人民币汇率走强,在岸、离岸人民币双双升破6.7。存储产业传来新进展,国内存储企业计划布局 NAND 闪存研发产线,正式切入闪存赛道。
新能源汽车企业加速全球化布局,新款车型即将登陆海外市场,同时输出整车制造与智能驾驶技术;海外百年豪华品牌正和国内科技企业洽谈自动驾驶合作,借助本土技术补齐产品短板。
纵观本周美股市场,高利率、高波动、强分化已然成为核心常态。传统的“加息利空、宽松利好”的简单交易逻辑彻底失效,取而代之的是宏观政策、地缘风险、产业迭代、资金结构多重博弈的全新定价体系。
高利率持续压制传统资产估值,却无法阻挡 AI 科技、加密资产、高端制造等成长赛道的结构性行情;全球央行政策分化打乱固有周期,却催生了细分领域的独立行情。
