

 APP下载
卢拉连任 巴西雷亚尔暴跌:市场在害怕什么?

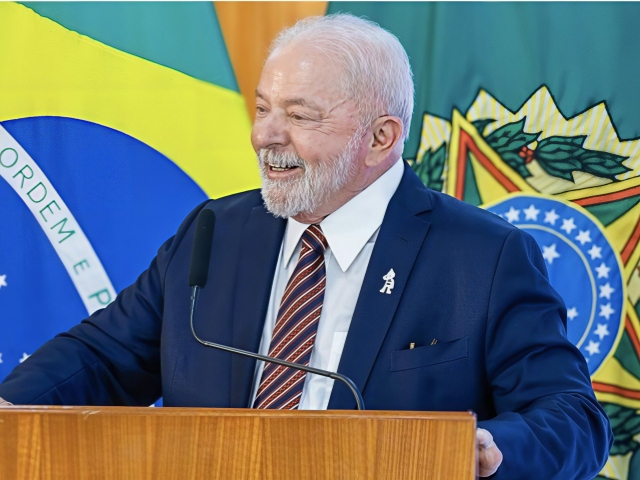
80岁的卢拉赢了。在2026年10月25日的巴西总统选举第二轮投票中,这位劳工党候选人以51.76%对48.24%的微弱优势逆转击败弗拉维奥·博索纳罗,拿下历史性的第四个总统任期。
这本身已足够戏剧性。首轮投票中,弗拉维奥曾以47.03%对45.16%领先,巴西民主化以来从未有首轮落后的候选人最终翻盘。但真正让全球金融市场心跳加速的,不是选票本身,而是雷亚尔期货开盘暴跌11.5%。
市场在怕什么?表面上看,是左翼上台、财政扩张、债务失控。但剥开情绪的外壳,真正的恐慌远比“左翼 VS 右翼”的叙事更冷酷:市场怕的不是卢拉这个人,而是“财政纪律”这个预期,从“可能会来”变成了“不知道什么时候来”。
过去三周,巴西资产经历了一场典型的“预期交易”。首轮投票弗拉维奥领先后,数十亿美元外资涌入巴西,瑞银、摩根士丹利、摩根大通、花旗纷纷上调巴西资产评级。
投资者押注的逻辑链条清晰而诱人:右翼胜选,削减支出,财政赤字收窄,通胀压力缓解,巴西央行降息空间打开,雷亚尔升值、股市上涨。这是一笔完美的交易,直到选举结果揭晓的那一刻,整条链条被连根拔起。
但问题在于,这笔交易从一开始就建立在沙子上。它押的不是已经落地的政策,而是一个尚未发生的承诺。
当结果反转,资金平仓的速度永远比建仓快。雷亚尔期货暴跌11.5%的量,不是卢拉的经济政策有多糟糕,而是“削减2%支出”这个承诺从确定性变为真空的那一瞬间,所有杠杆头寸同时踩踏出逃。
更深层的焦虑来自巴西的财政账本本身。2026年8月,巴西政府总债务占 GDP 比重已达82.9%,约11.1万亿雷亚尔,为2021年3月以来最高。12个月累计财政赤字占 GDP 的0.62%,名义赤字因高利率被放大到9.48%。
10年期国债收益率徘徊在12.94%附近,基准利率(Selic)高达13.75%,通胀4.58%已突破央行4.5%的目标上限。一个债务攀升、利率两位数、通胀破顶的国家,市场对“谁来管账”这件事的敏感度天然是拉满的。
卢拉竞选期间推出的一系列民生措施——上调家庭补助金、终结“做六休一”工作制、周末公交免费——进一步加剧了市场的担忧。经济学家警告,巴西的财政空间本就捉襟见肘,大规模福利支出可能推高赤字,迫使央行长期维持高利率,而高利率反过来又会放大利息支出,形成恶性循环。
但把一切归咎于卢拉有失偏颇。巴西的财政困境是结构性问题,不是某一次选举的结果。高利率本身就在吞噬财政——利息成本才是债务增加的主因,而非单纯的社会支出。
无论谁当总统,巴西都面临同一个难题:如何在维持社会福利的同时,让债务轨迹回归可持续。弗拉维奥承诺削减开支,但削减谁的开支?在巴西这样一个贫富差距悬殊的国家,财政紧缩的政治代价同样巨大。
政治格局的撕裂让问题更加棘手。本次国会选举中,博索纳罗领导的自由党及其盟友在参众两院均取得压倒性胜利,右翼阵营控制了超过三分之二的席位。
这意味着卢拉未来四年将面临一个充满敌意的国会,任何财政改革都需要艰难的跨党派博弈。更极端的风险是弹劾——右翼联盟虽未达到启动弹劾的门槛,但已拥有相当可观的政治基础。
弗拉维奥拒绝承认败选,指责最高法院大法官扎宁越权延长投票时间两小时。这一幕与其父2022年败选后的操作如出一辙。巴西社会的高度极化,让选举结果的合法性本身就成为争议焦点。超过44%的民众对选举公正性存在怀疑,多个城市已爆发抗议。
地缘层面,卢拉的连任也意味着巴西将继续在金砖国家框架下扮演重要角色,而非向华盛顿靠拢。
特朗普政府此前对巴西祭出关税重拳,并将关税谈判与老博索纳罗的案子捆绑,卢拉公开回应“如果美国干预大选,反倒是帮了我一个大忙”。巴西不是任何人的后院——这句胜选演讲中的话,既是对外部势力的警告,也是对巴西战略自主的宣示。
卢拉的第四个任期注定不会轻松。财政赤字、高利率、政治极化、敌对国会、社会撕裂——这些挑战任何一个都足以让执政者焦头烂额,何况全部叠加。
但市场也需要冷静:雷亚尔期货的暴跌是情绪集中释放,不代表雷亚尔会无限制贬值。巴西央行拥有外汇储备和掉期工具可以干预市场,短期恐慌过后,真正的考验在于卢拉新政府能否释放可信的财政信号。
新兴市场货币永远是政治、财政和美元周期共同博弈的战场。巴西这次的大跌,本质上是一场预期兑现与重定价。大选尘埃落定只是开始,接下来卢拉的财政答卷,才是决定雷亚尔和巴西资产中长期走向的关键。市场不怕左翼,也不怕右翼,市场怕的是没有答案。